
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
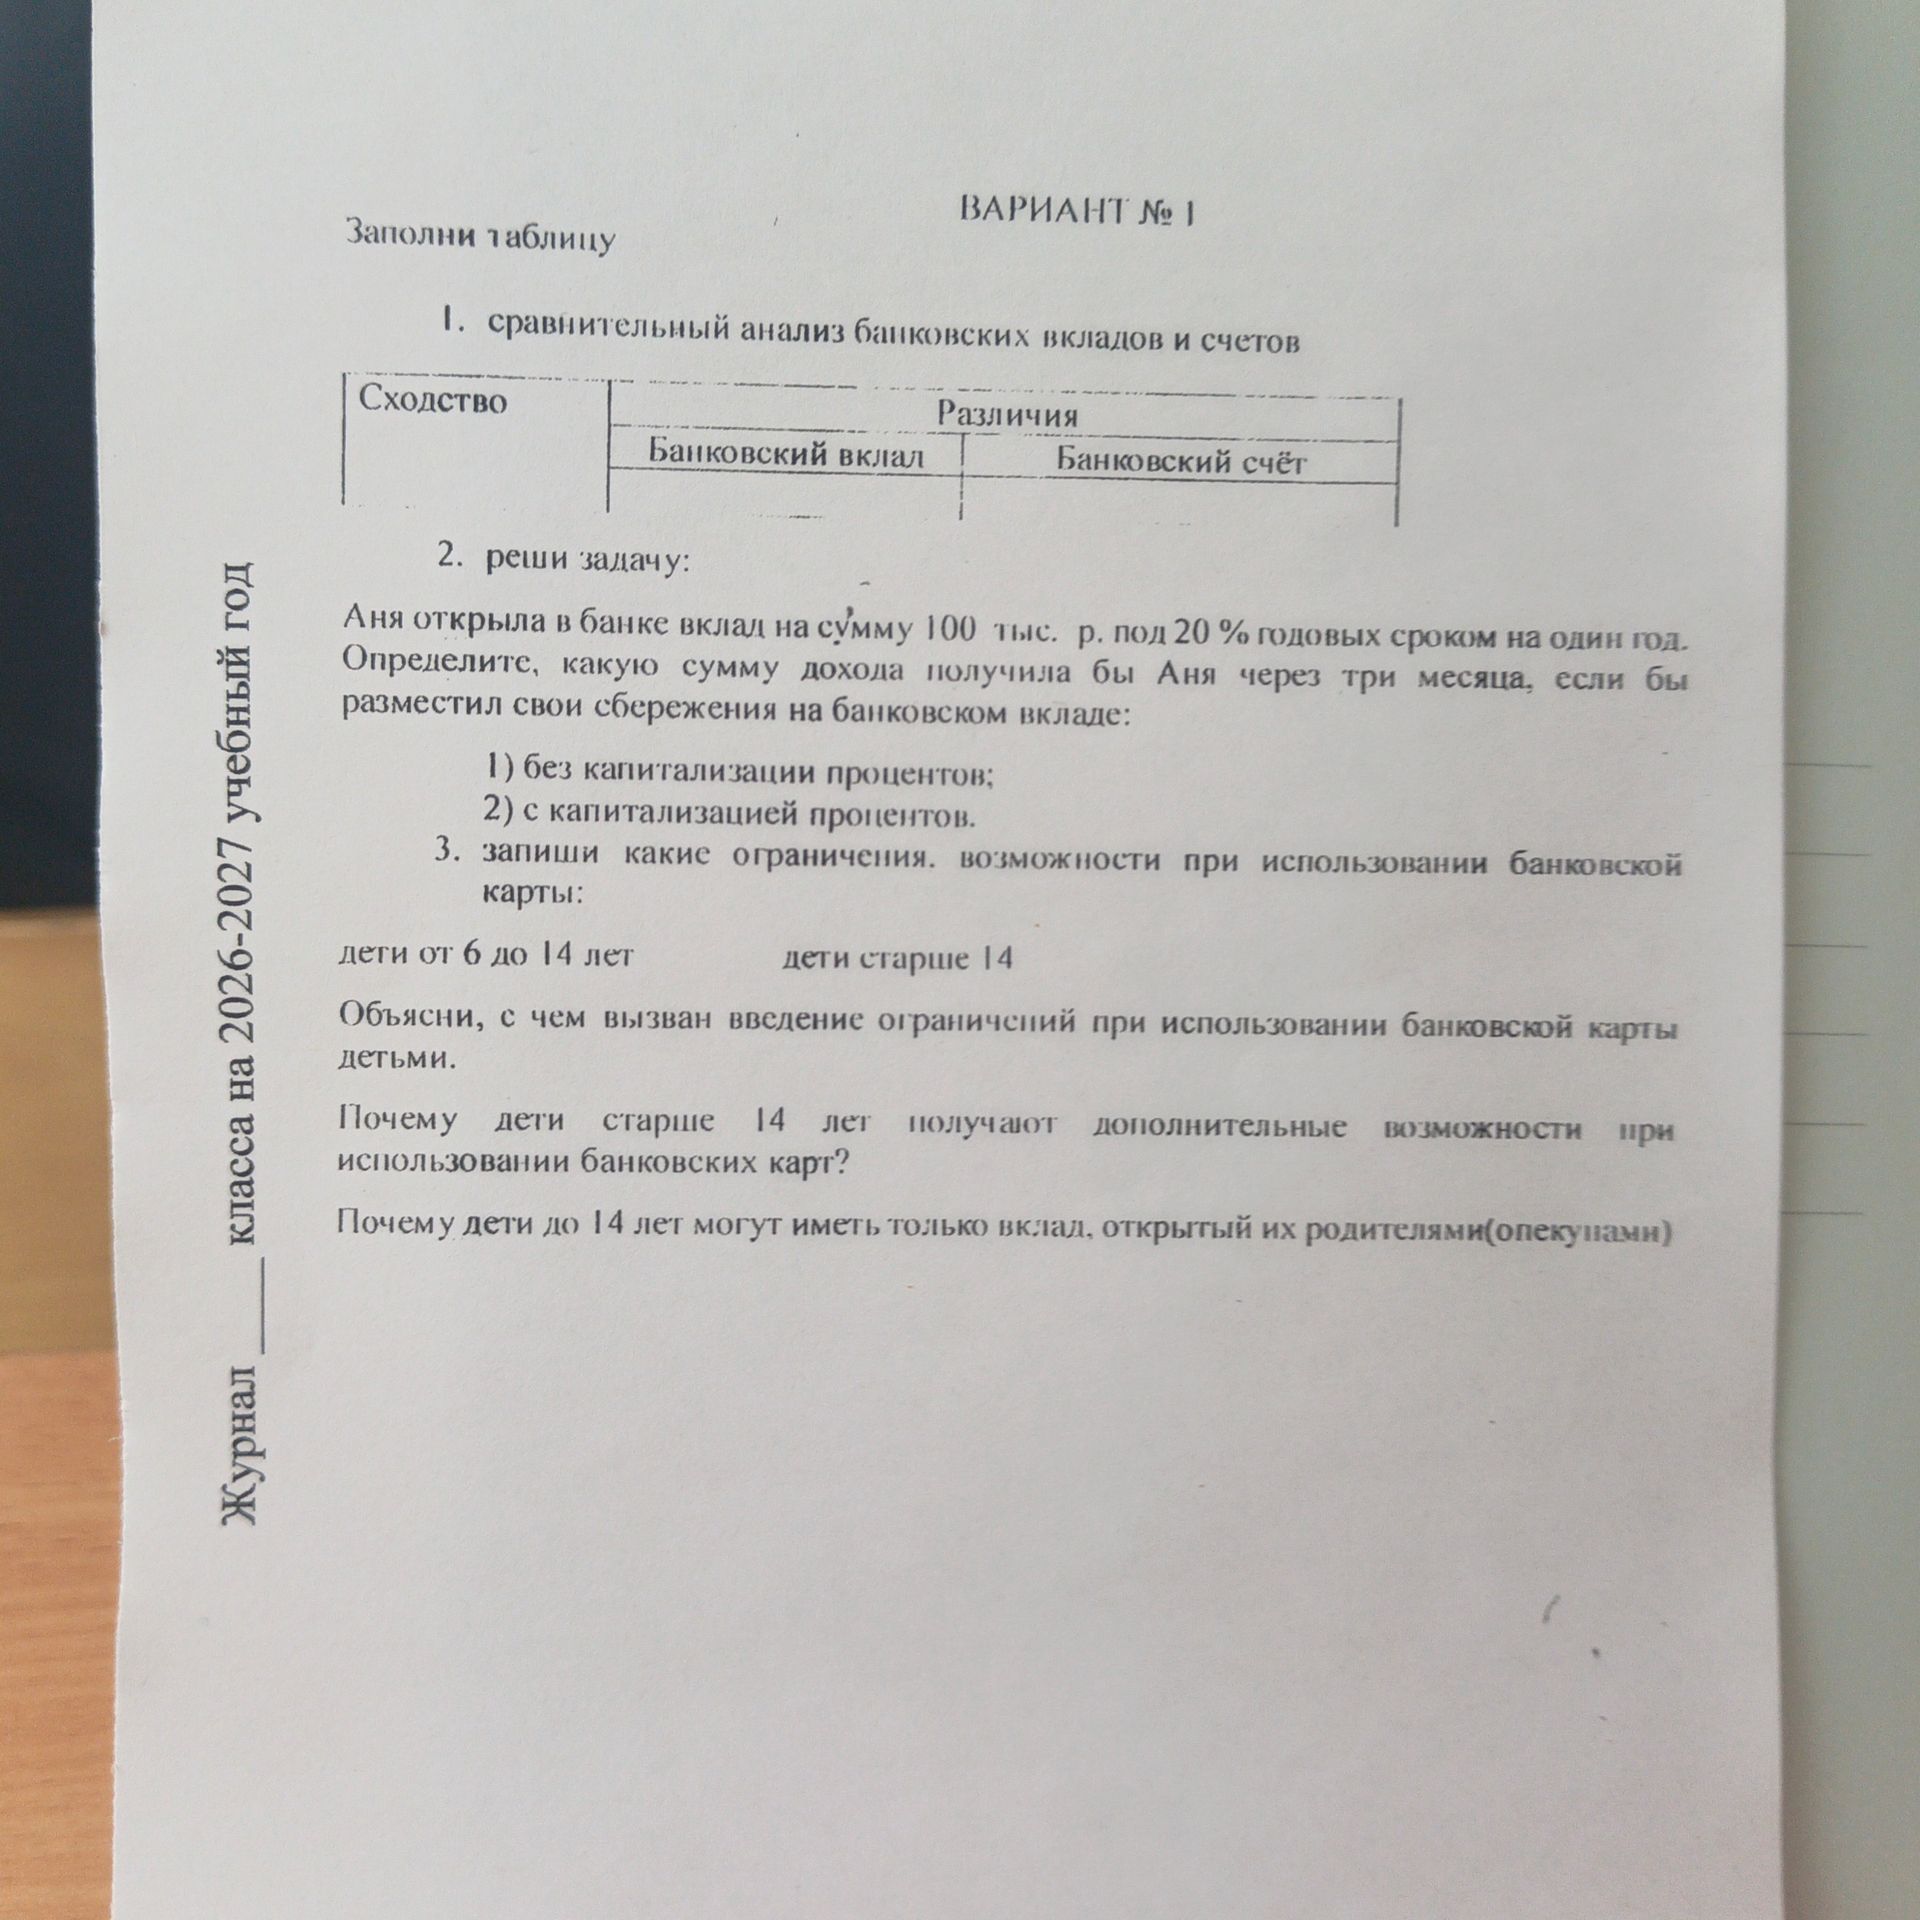
Ответ:
Возможности зависят от вида карты, условий банка и согласия законного представителя. Карта обычно служит средством доступа к банковскому счёту; сама по себе она не определяет все права ребёнка.
| Возраст | Возможности | Ограничения |
|---|---|---|
| От 6 до 14 лет | Можно пользоваться дополнительной картой, выпущенной к счёту родителя, если это предусмотрено банком и согласовано с родителем. По закону ребёнок этого возраста может самостоятельно совершать мелкие бытовые сделки и распоряжаться средствами, предоставленными законным представителем для определённой цели или свободного распоряжения. | Обычно родитель задаёт лимиты и контролирует операции. Ребёнок до 14 лет, как правило, не заключает договор банковского счёта самостоятельно: сделки от его имени совершают родители или опекуны, кроме предусмотренных законом исключений. |
| Старше 14 лет | У подростка появляются дополнительные права: он может самостоятельно распоряжаться заработком, стипендией и иными доходами, а также совершать предусмотренные законом банковские операции. Возможность самостоятельно открыть счёт и получить карту зависит от закона и правил банка. | До совершеннолетия сохраняются ограничения: для ряда сделок требуется согласие законных представителей; условия обслуживания и лимиты также могут устанавливаться банком. |
Ограничения нужны для защиты ребёнка от потери денег, мошенничества, ошибочных переводов и чрезмерных расходов. Они также учитывают возраст и объём дееспособности.
После 14 лет возможности расширяются, поскольку закон признаёт за подростком право самостоятельно распоряжаться некоторыми доходами и совершать определённые сделки. Это не означает полной дееспособности: часть действий по-прежнему требует согласия законного представителя.
До 14 лет ребёнок, как правило, не может самостоятельно заключить договор банковского вклада или счёта. Поэтому вклад для него открывает родитель или опекун, действуя в интересах ребёнка. Это связано с установленными законом правилами дееспособности несовершеннолетних.
