
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
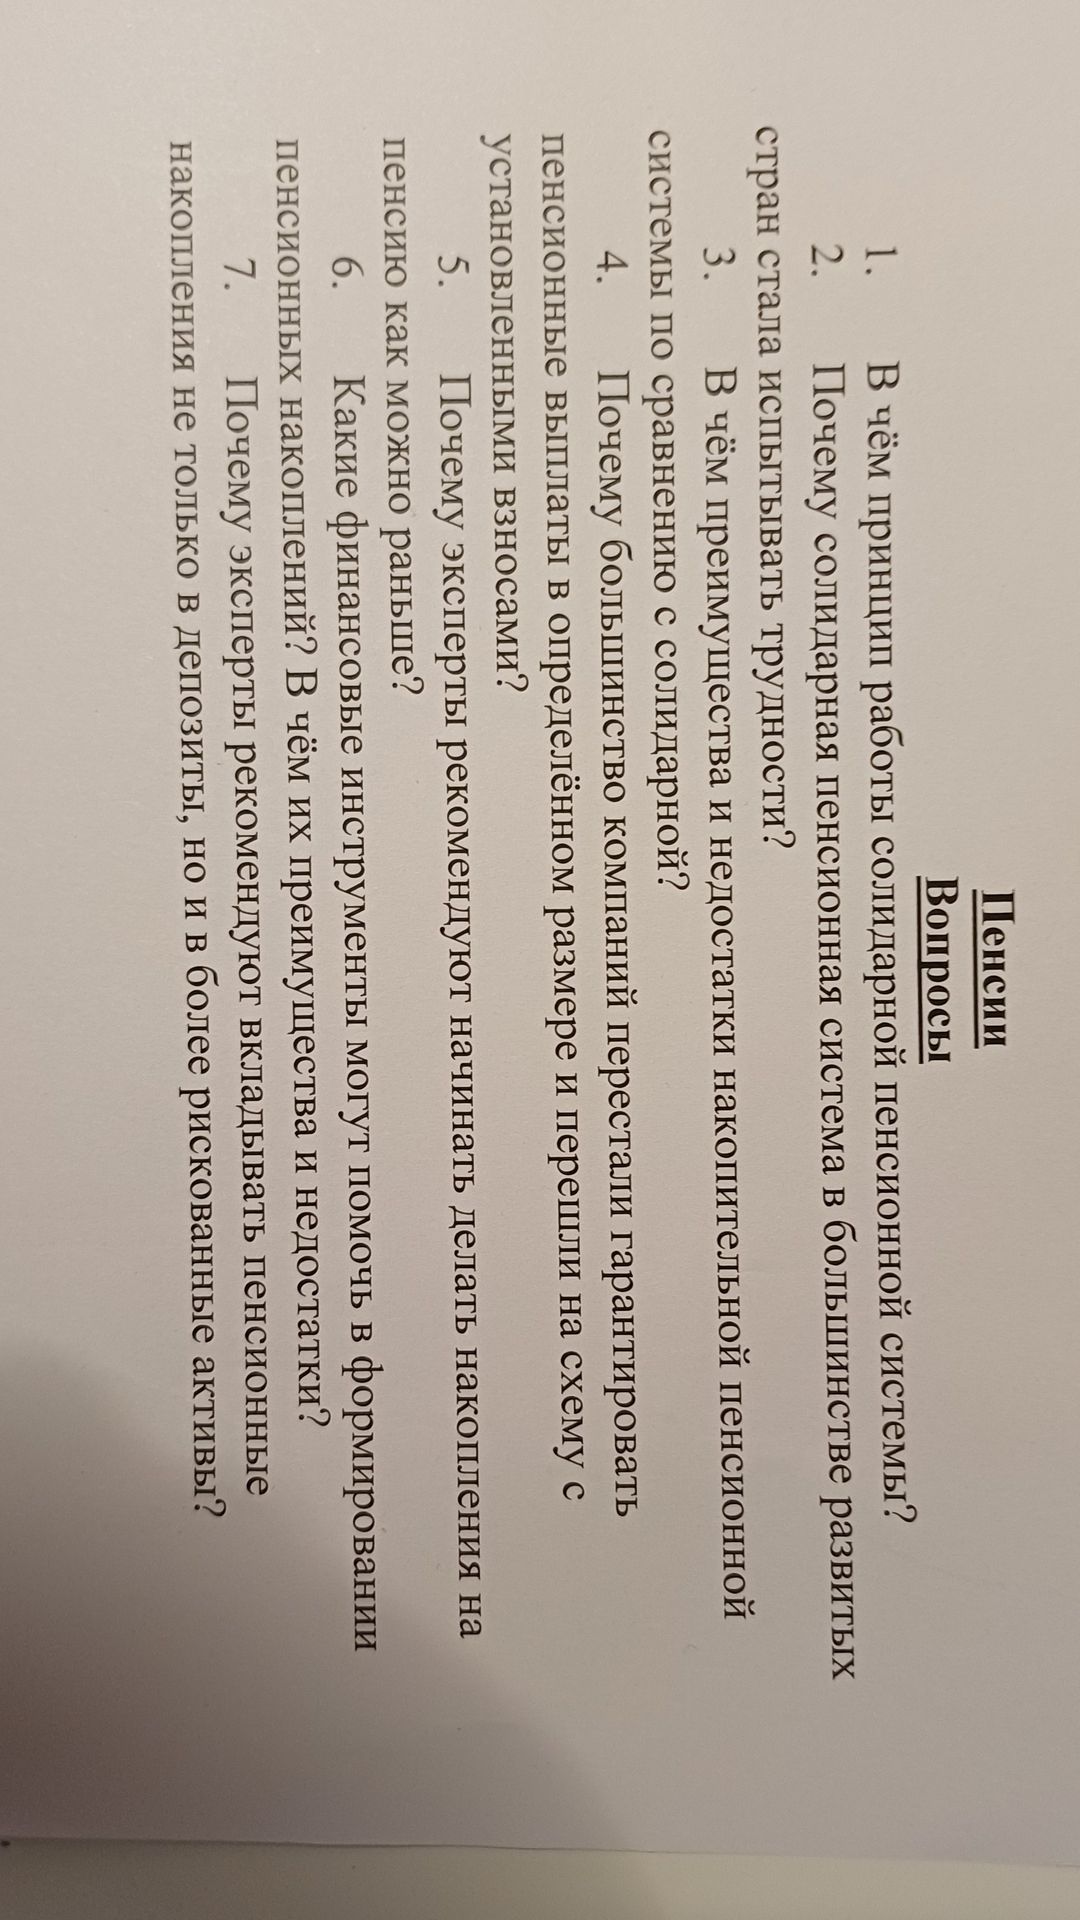
При схеме с установленной выплатой работодатель обещает определённую пенсию и несёт риск, что средств фонда не хватит. На это влияют рост продолжительности жизни, изменение доходности инвестиций, инфляция и увеличение числа пенсионеров относительно работающих. Такие обязательства трудно точно оценить и финансировать на десятилетия вперёд.
При схеме с установленными взносами заранее определяется размер взносов, а будущая выплата зависит от накопленной суммы, инвестиционного результата, комиссий и условий получения пенсии. Это делает расходы работодателя более предсказуемыми и переносит большую часть инвестиционного риска на участника. Поэтому для работника такая схема обычно менее определённа: одинаковые взносы не гарантируют одинаковый размер пенсии.
