
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
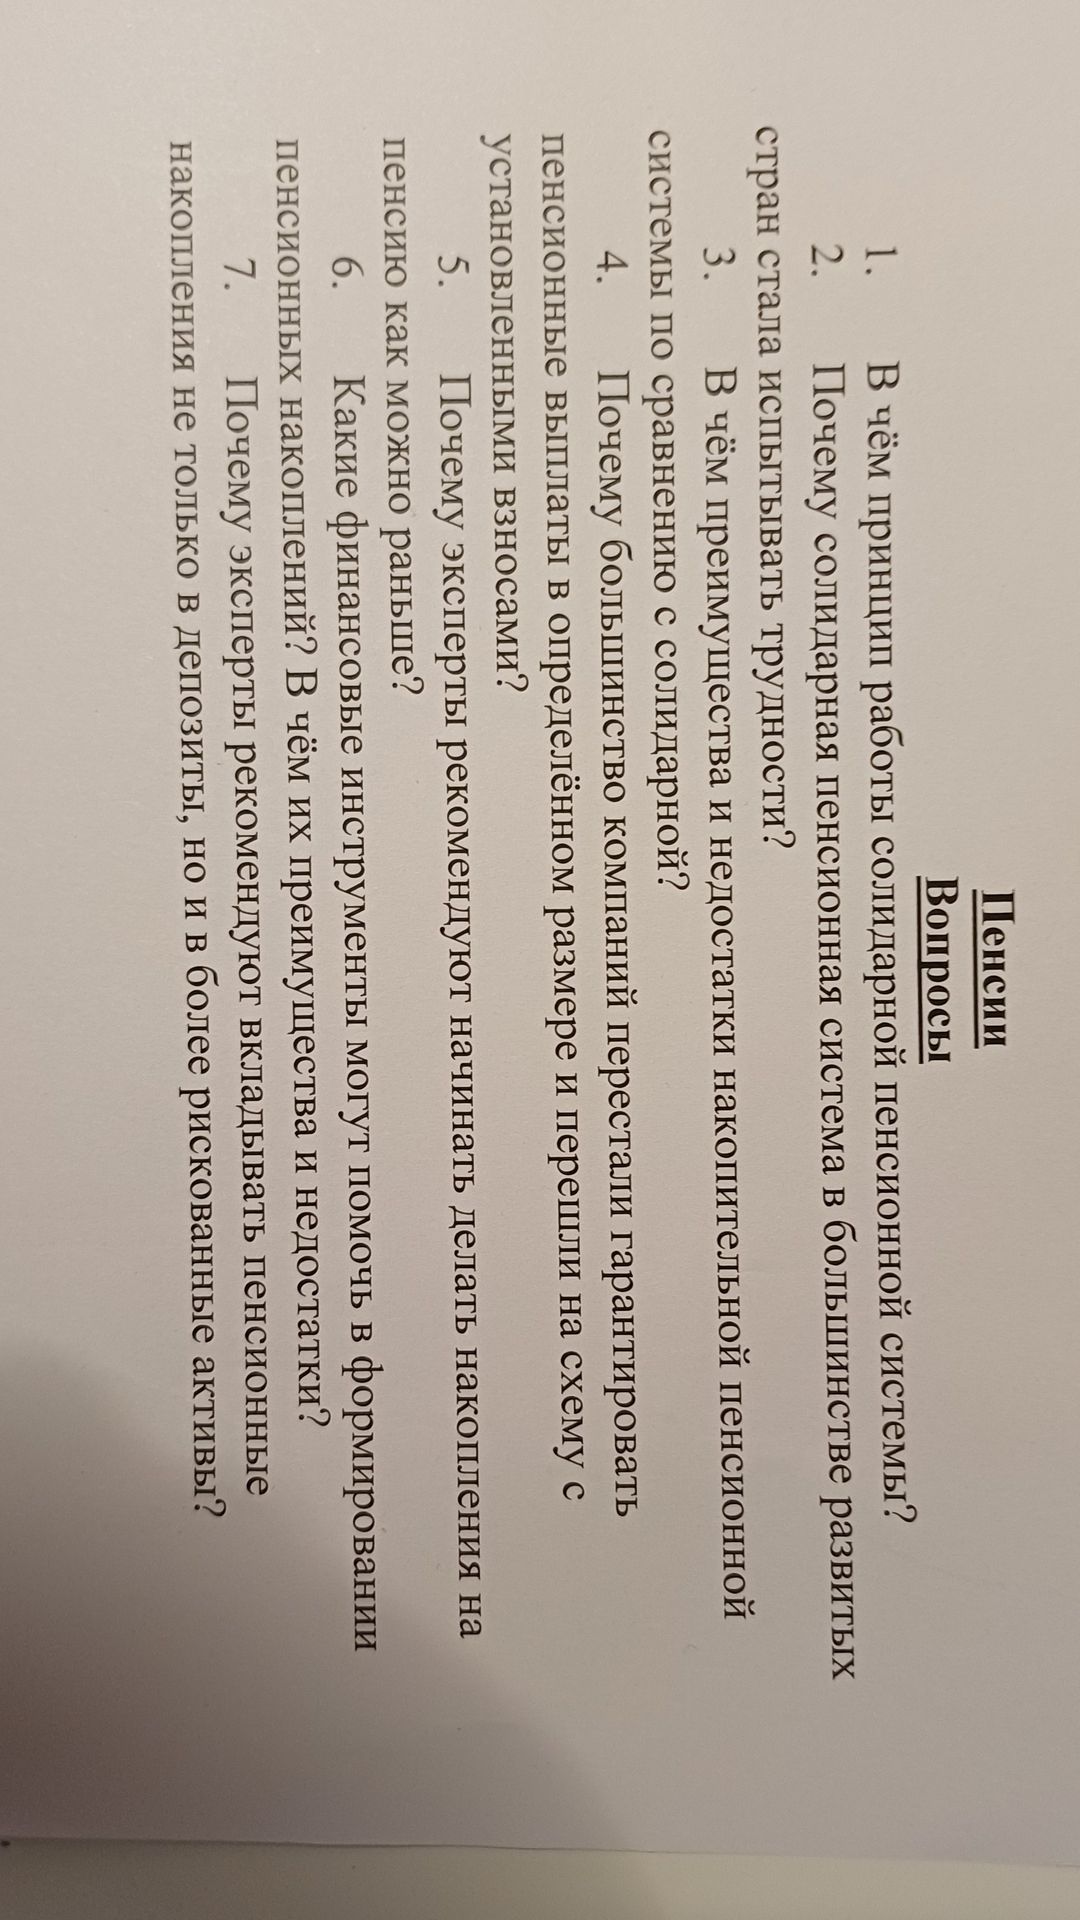
Ответ:
Возможные инструменты различаются по риску, доступности и правилам налогообложения. Условия конкретных продуктов зависят от страны и законодательства.
| Инструмент | Преимущества | Недостатки и риски |
|---|---|---|
| Государственная пенсия и обязательные пенсионные механизмы | Основаны на законодательстве; могут обеспечивать базовый доход в старости. | Размер и условия зависят от законодательства, стажа и других установленных факторов; будущие правила могут меняться. |
| Программа долгосрочных сбережений или негосударственное пенсионное обеспечение | Помогают копить регулярно; в отдельных программах могут быть предусмотрены софинансирование или налоговые льготы. | Нужно проверять условия досрочного снятия, комиссии, гарантии и инвестиционные риски; льготы и правила ограничены законом. |
| Банковские вклады | Понятны и обычно доступны; условия и процент известны заранее для выбранного срока. | Доход может не опережать инфляцию; ставка после окончания срока может измениться. Защита вкладов действует только в установленных пределах и условиях. |
| Облигации и фонды облигаций | Могут давать регулярный доход и помочь распределить вложения между эмитентами. | Есть риск дефолта эмитента и колебания рыночной цены; доходность не гарантирована для всех облигаций и фондов. |
| Акции и фонды акций | При длительном горизонте могут обеспечить рост капитала и диверсификацию. | Цены заметно колеблются; возможны значительные потери, дивиденды не гарантированы. |
| Недвижимость | Может приносить арендный доход и служить материальным активом. | Требует крупных вложений и расходов на содержание; продажа может занять время, а стоимость не гарантированно растёт. |
При выборе важно учитывать срок до пенсии, допустимый риск, комиссии, налоги и необходимость иметь доступ к части средств. Диверсификация снижает зависимость от одного инструмента, но не устраняет риск полностью.
