
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
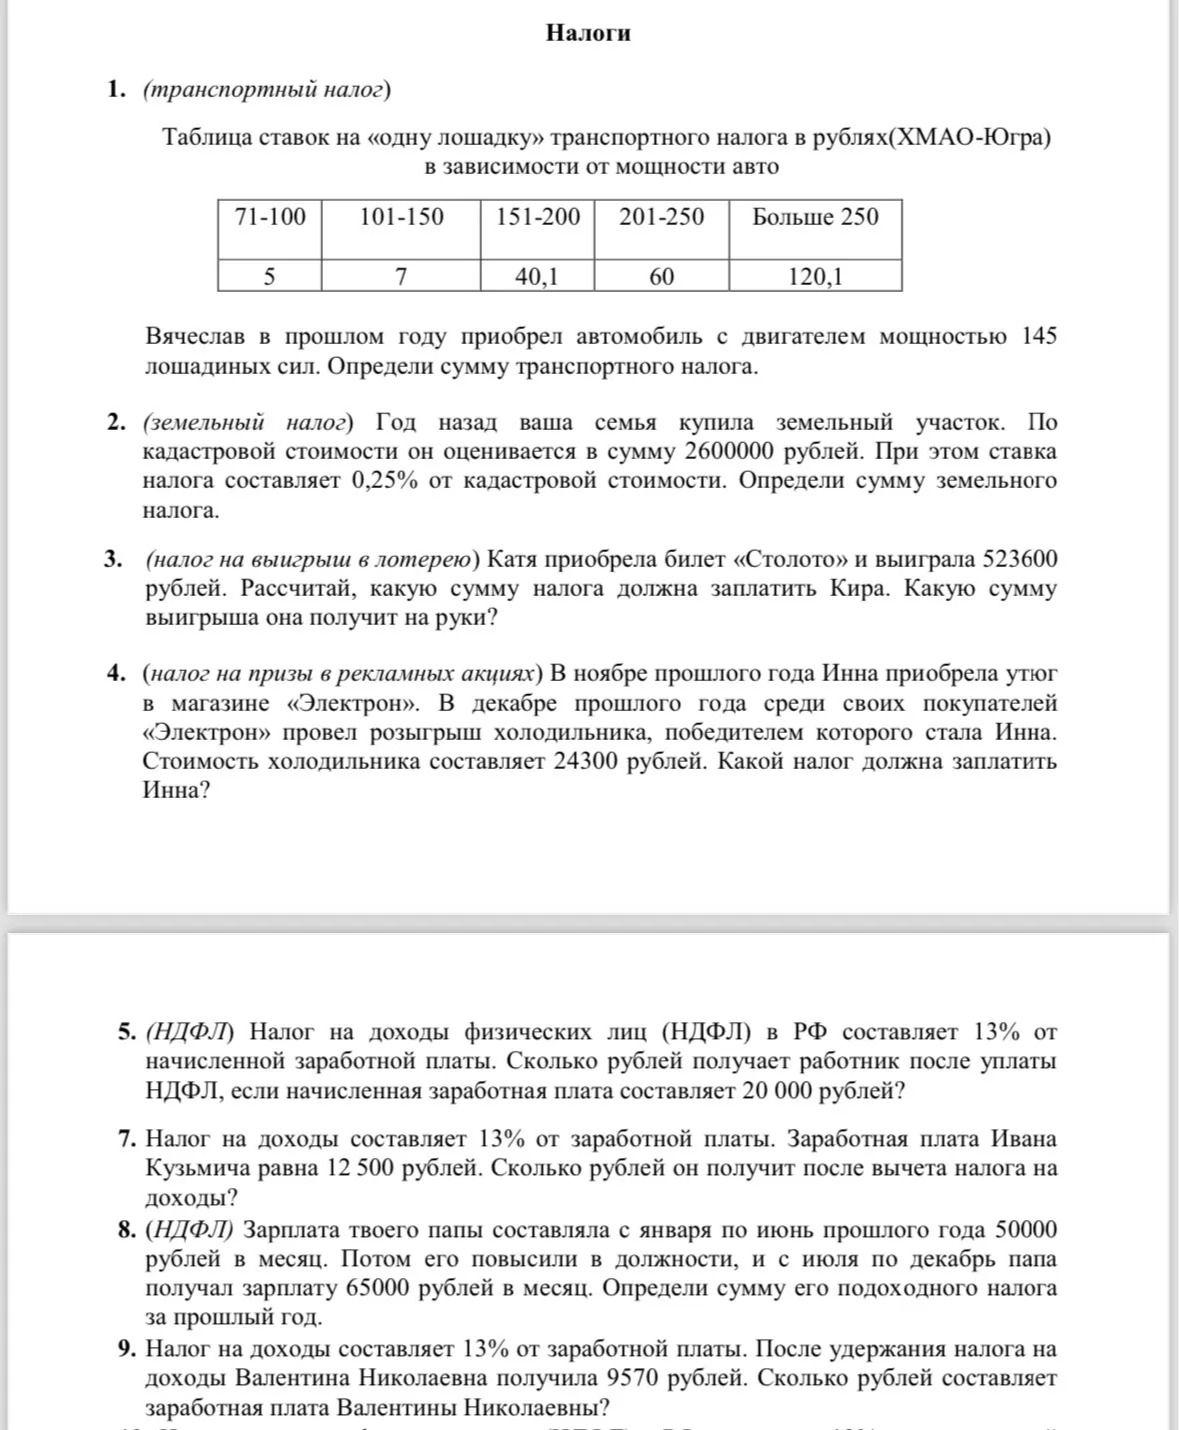
Ответ:
Решение:
- Начисленная заработная плата работника — 20 000 рублей.
- Ставка НДФЛ — 13%.
- Сумма НДФЛ рассчитывается как произведение заработной платы на ставку налога: \( 20000 \text{ руб.} \times 13\% = 20000 \times \frac{13}{100} = 20000 \times 0.13 = 2600 \text{ рублей} \).
- Сумма, которую работник получает после уплаты НДФЛ, рассчитывается как разница между начисленной зарплатой и суммой НДФЛ: \( 20000 \text{ руб.} - 2600 \text{ руб.} = 17400 \text{ рублей} \).
Ответ: Работник получает 17400 рублей после уплаты НДФЛ.
