
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
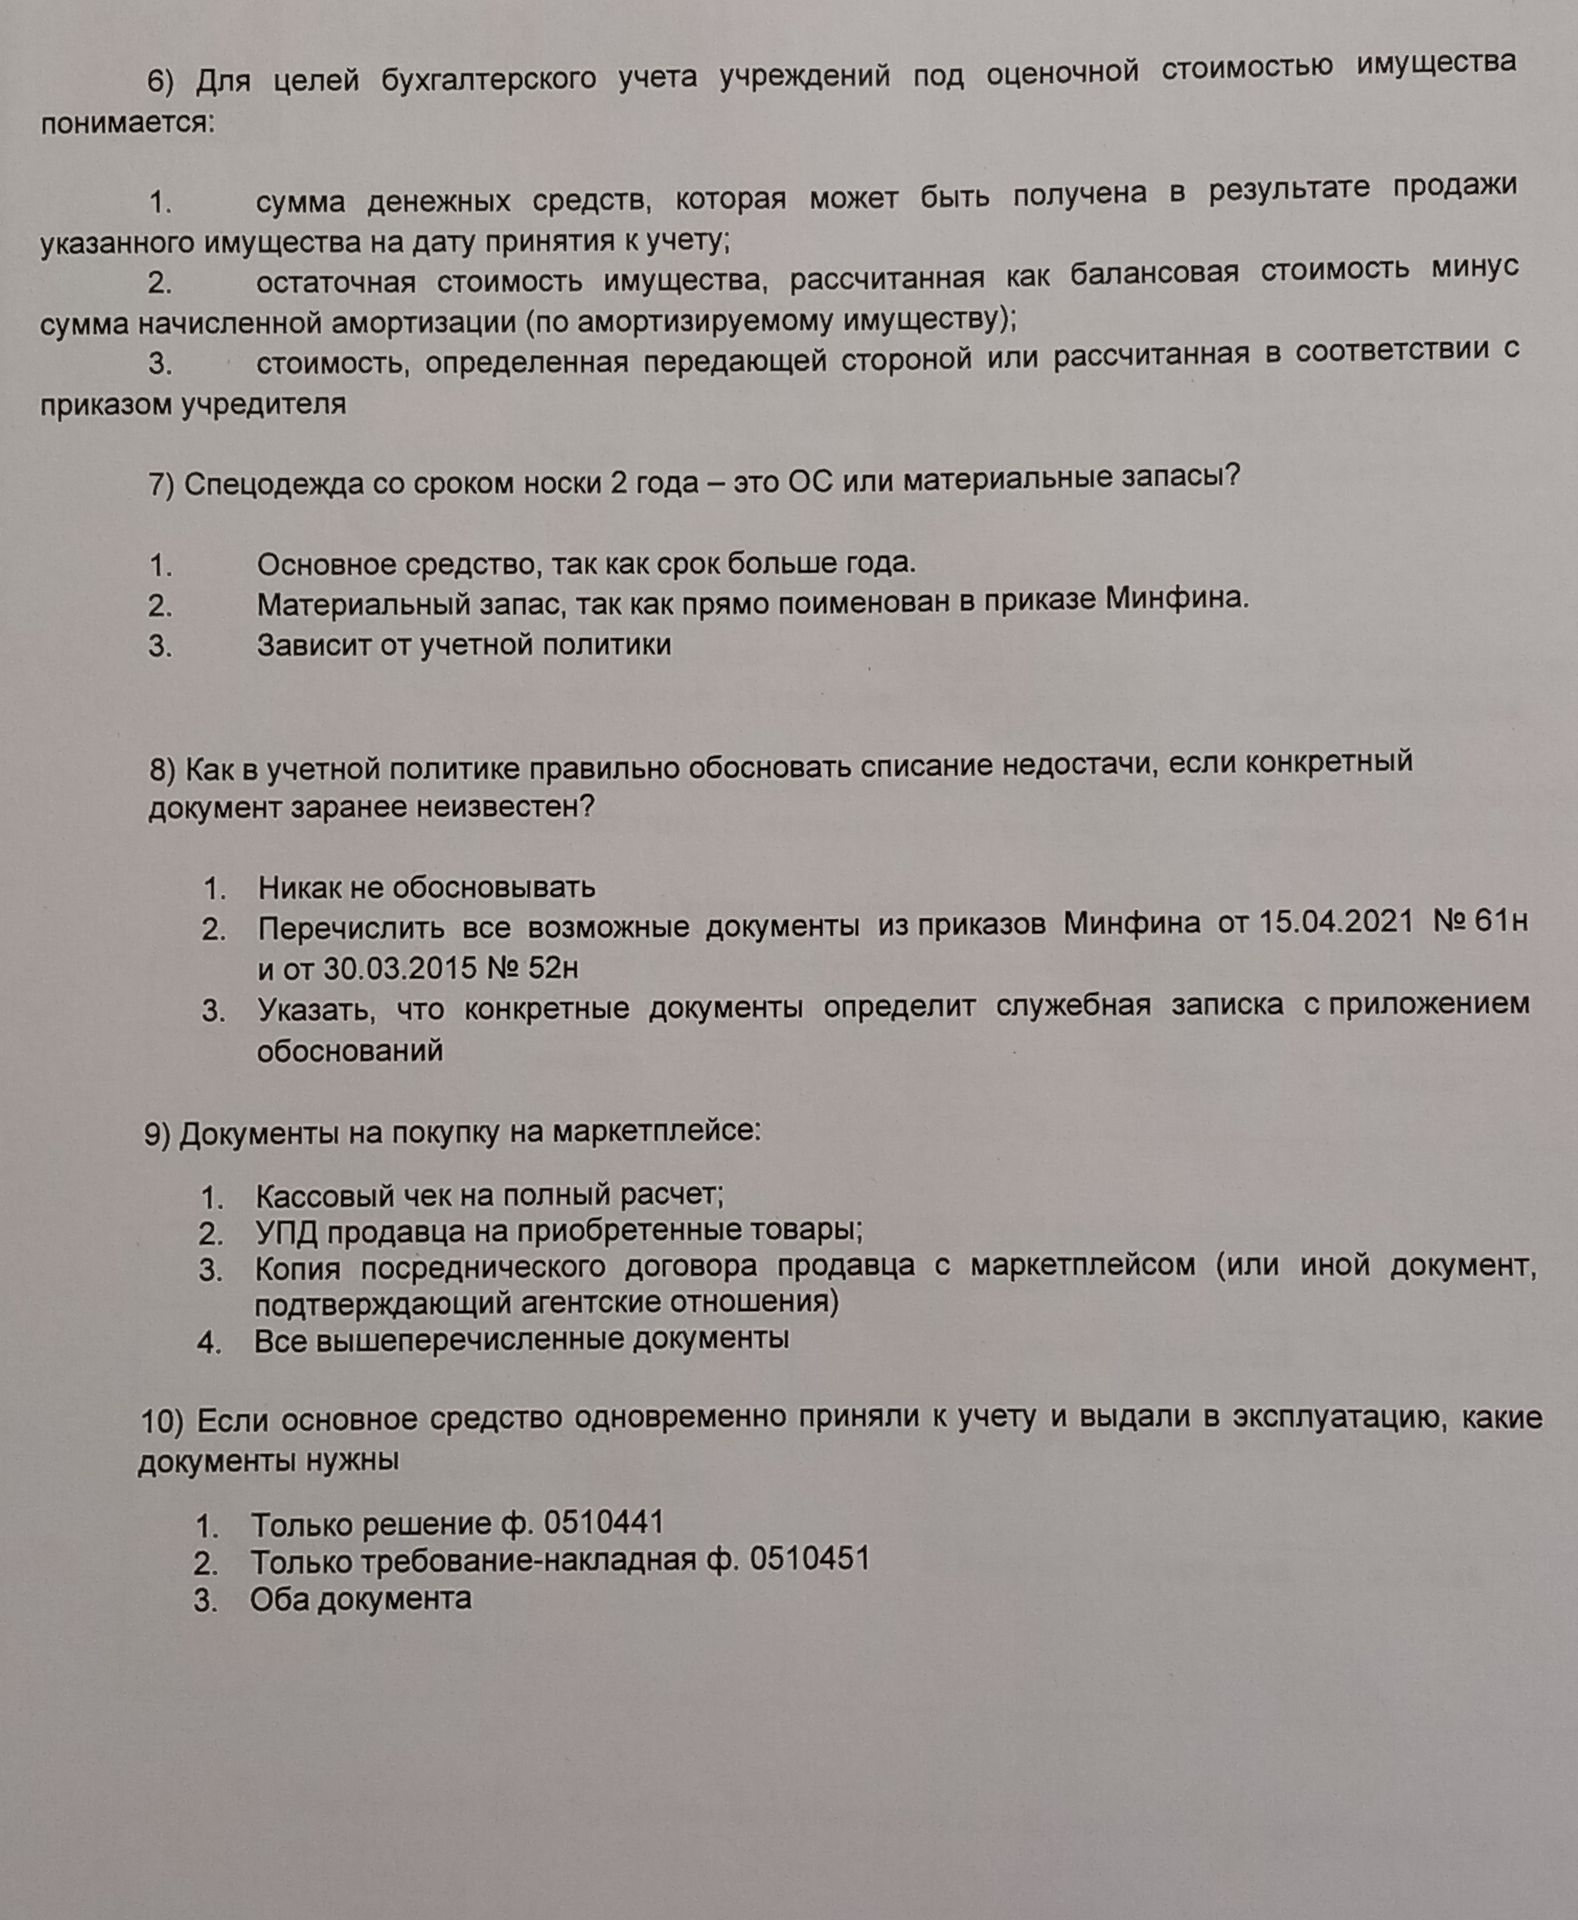
Ответ:
Оценочная стоимость при принятии имущества к учёту — это стоимость, определённая передающей стороной либо рассчитанная в установленном порядке, в том числе по правилам, утверждённым учредителем. Остаточная стоимость — отдельный показатель; она не является определением оценочной стоимости.
Ответ: вариант 3.
