
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
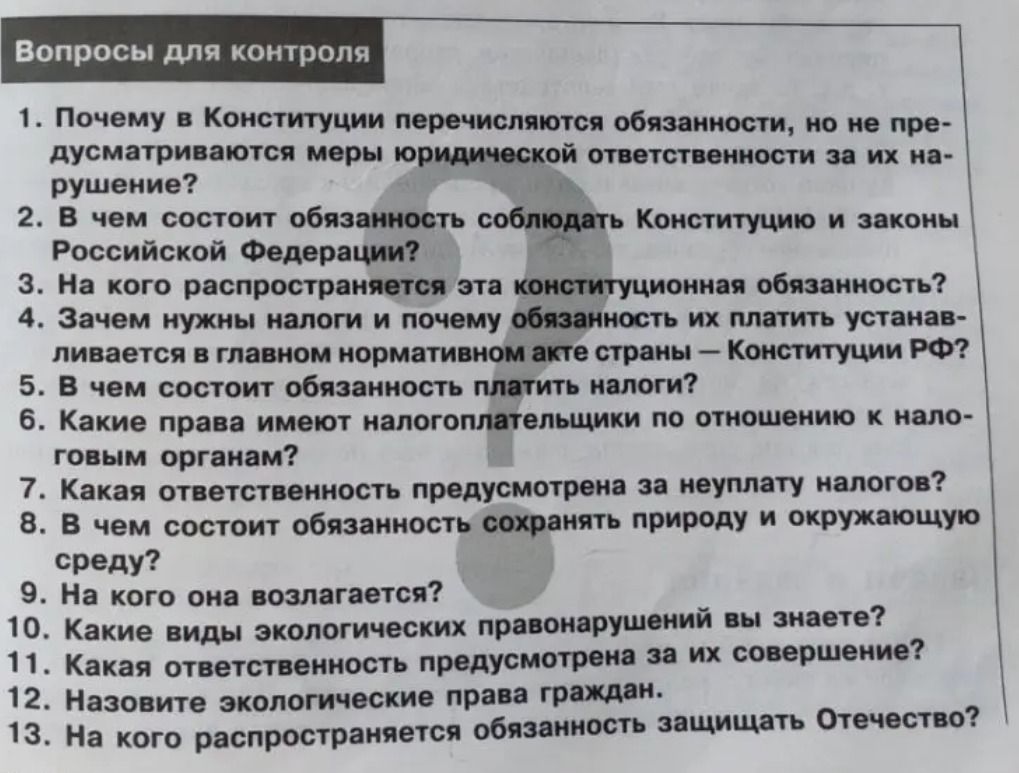
Налогоплательщики, в частности, вправе получать бесплатную информацию о налогах и порядке их уплаты; получать разъяснения налоговых органов; пользоваться налоговыми льготами при наличии оснований; требовать соблюдения налоговой тайны; представлять документы и пояснения; обжаловать акты и действия или бездействие налоговых органов; требовать возмещения причинённых незаконными действиями убытков в установленном законом порядке. Эти права предусмотрены Налоговым кодексом РФ, в том числе статьёй 21.
