
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
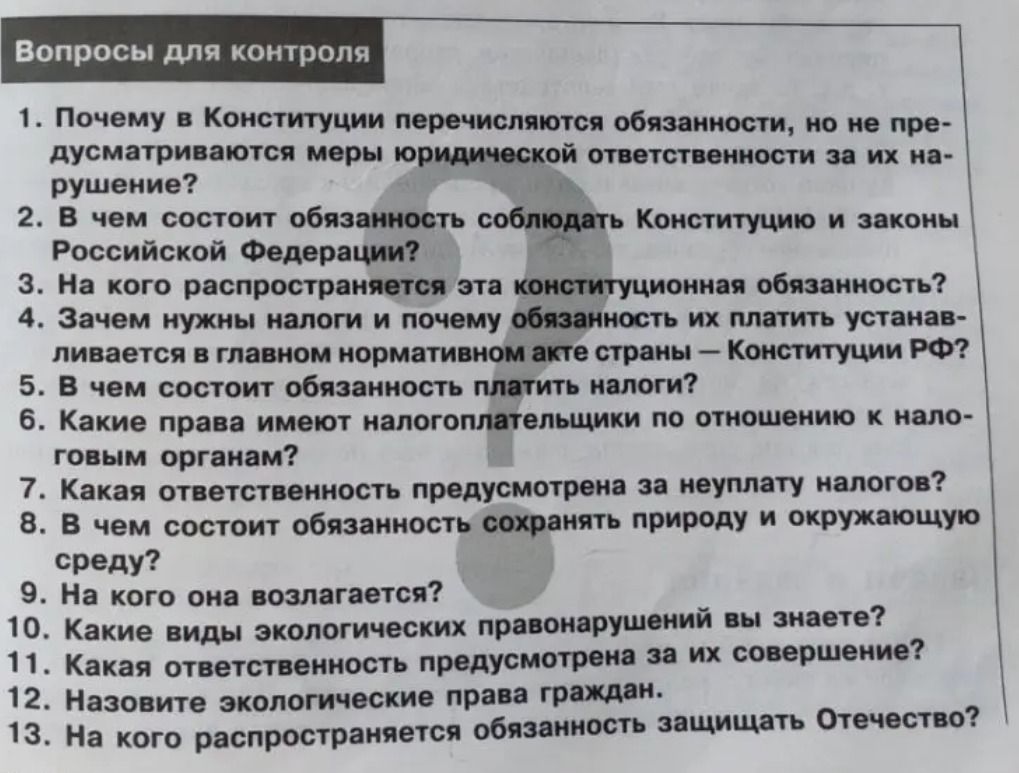
Ответ:
За нарушение налоговых обязанностей возможна налоговая ответственность: например, начисление пеней и штраф за неуплату или неполную уплату налога при наличии предусмотренных законом оснований. В зависимости от обстоятельств могут наступать также административная или уголовная ответственность. Уголовная ответственность предусмотрена за уклонение от уплаты налогов при наличии установленных законом признаков, включая требуемый размер неуплаты; она не наступает автоматически при любой просрочке. Вид и меру ответственности определяют по закону с учётом обстоятельств дела.
