
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
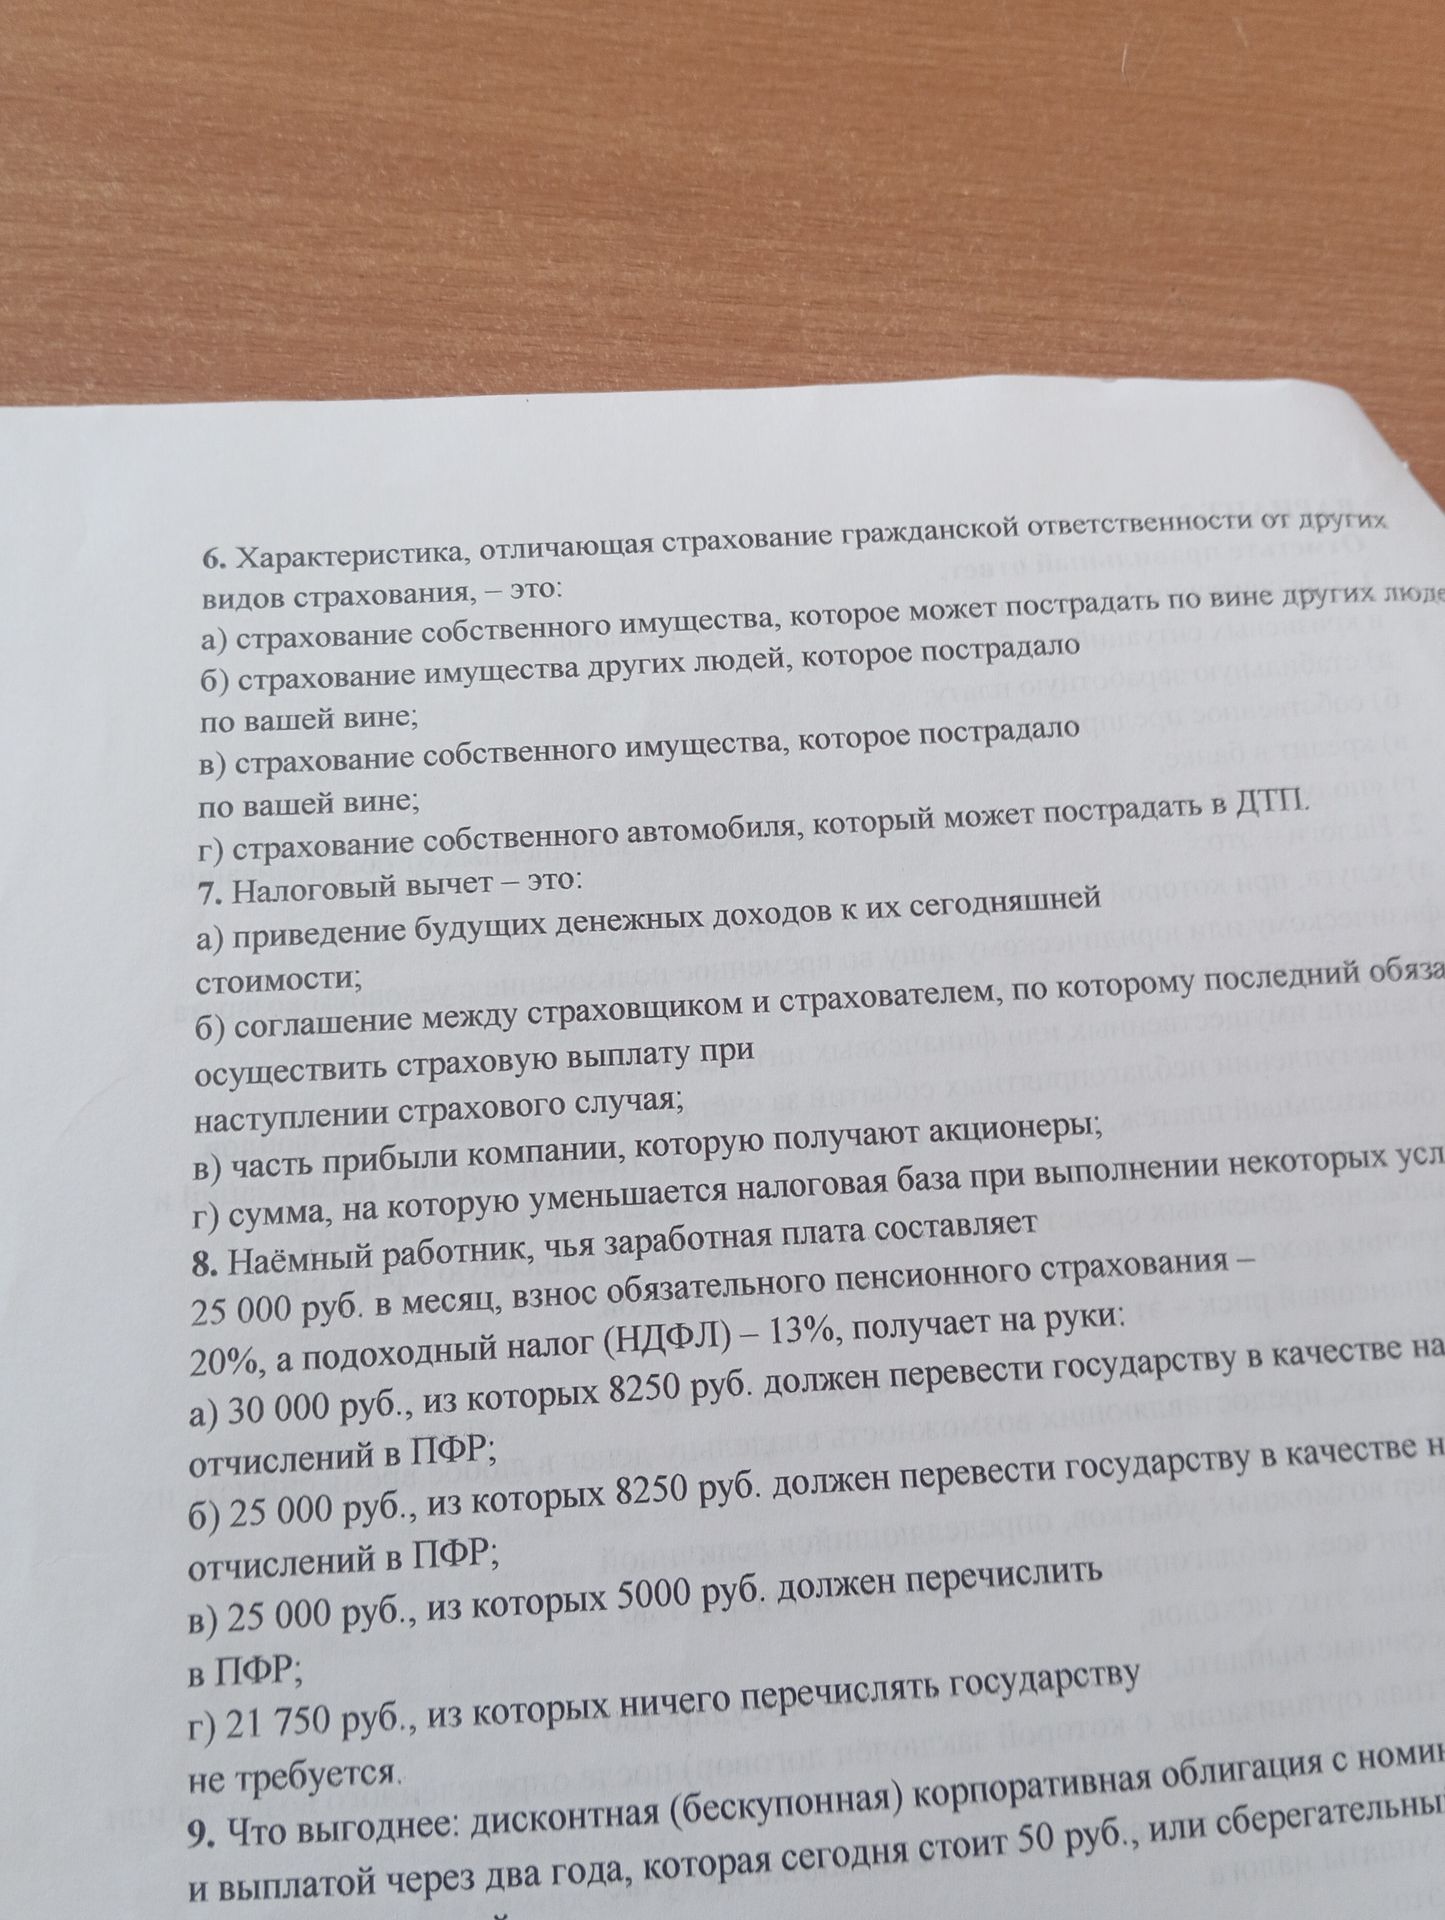
Ответ:
Решение:
Расчёт:
- Заработная плата: 25 000 руб.
- Обязательные пенсионные отчисления (20%): 25 000 руб. * 20% = 5 000 руб. (Эта сумма удерживается из зарплаты работника и перечисляется в ПФР).
- Сумма после удержания на пенсионное страхование: 25 000 руб. - 5 000 руб. = 20 000 руб.
- Подоходный налог (НДФЛ) (13%): Рассчитывается с полной зарплаты, если иное не указано в задании. В данном случае, НДФЛ рассчитывается с 25 000 руб., так как в вариантах ответа присутствуют суммы, рассчитанные именно таким образом.
- Сумма НДФЛ: 25 000 руб. * 13% = 3 250 руб.
- Сумма, получаемая на руки: 25 000 руб. (зарплата) - 5 000 руб. (взнос в ПФР) - 3 250 руб. (НДФЛ) = 16 750 руб.
Пересмотрим варианты ответа, так как ни один из них не соответствует расчёту.
Возможно, в задании есть ошибка или подразумевается другой порядок расчёта. Однако, если исходить из стандартного порядка расчёта, ни один вариант не подходит. Попробуем найти логику в предложенных вариантах:
- Вариант (а) и (б) предлагают 8250 руб. отчислений в ПФР, что не соответствует 20% от 25 000 руб. (это 5000 руб.).
- Вариант (в) предлагает 5000 руб. перечислить в ПФР, что верно. Но сумма на руки получается 20 000 руб., а не 25 000 руб.
- Вариант (г) предлагает 21 750 руб. на руки, что означает, что отчисления составили 25 000 - 21 750 = 3250 руб. Это как раз сумма НДФЛ. Таким образом, этот вариант подразумевает, что пенсионные отчисления (20%) не удерживаются из зарплаты, а НДФЛ (13%) удерживается. Это противоречит условию.
Предположим, что в задании ошибка и имеется в виду, что 13% - это НДФЛ, а 20% - это просто указанный процент, который не обязательно удерживается в данном контексте. Тогда:
Расчет с учетом только НДФЛ:
- Заработная плата: 25 000 руб.
- Подоходный налог (НДФЛ) (13%): 25 000 руб. * 13% = 3 250 руб.
- Сумма, получаемая на руки: 25 000 руб. - 3 250 руб. = 21 750 руб.
Этот расчет соответствует варианту (г).
Ответ: г) 21 750 руб., из которых ничего перечислять государству не требуется.
Решение:
Расчёт:
- Заработная плата: 25 000 руб.
- Обязательные пенсионные отчисления (20%): 25 000 руб. * 20% = 5 000 руб. (Эта сумма удерживается из зарплаты работника и перечисляется в ПФР).
- Сумма после удержания на пенсионное страхование: 25 000 руб. - 5 000 руб. = 20 000 руб.
- Подоходный налог (НДФЛ) (13%): Рассчитывается с полной зарплаты, если иное не указано в задании. В данном случае, НДФЛ рассчитывается с 25 000 руб., так как в вариантах ответа присутствуют суммы, рассчитанные именно таким образом.
- Сумма НДФЛ: 25 000 руб. * 13% = 3 250 руб.
- Сумма, получаемая на руки: 25 000 руб. (зарплата) - 5 000 руб. (взнос в ПФР) - 3 250 руб. (НДФЛ) = 16 750 руб.
Пересмотрим варианты ответа, так как ни один из них не соответствует расчёту.
Возможно, в задании есть ошибка или подразумевается другой порядок расчёта. Однако, если исходить из стандартного порядка расчёта, ни один вариант не подходит. Попробуем найти логику в предложенных вариантах:
- Вариант (а) и (б) предлагают 8250 руб. отчислений в ПФР, что не соответствует 20% от 25 000 руб. (это 5000 руб.).
- Вариант (в) предлагает 5000 руб. перечислить в ПФР, что верно. Но сумма на руки получается 20 000 руб., а не 25 000 руб.
- Вариант (г) предлагает 21 750 руб. на руки, что означает, что отчисления составили 25 000 - 21 750 = 3250 руб. Это как раз сумма НДФЛ. Таким образом, этот вариант подразумевает, что пенсионные отчисления (20%) не удерживаются из зарплаты, а НДФЛ (13%) удерживается. Это противоречит условию.
Предположим, что в задании ошибка и имеется в виду, что 13% - это НДФЛ, а 20% - это просто указанный процент, который не обязательно удерживается в данном контексте. Тогда:
Расчет с учетом только НДФЛ:
- Заработная плата: 25 000 руб.
- Подоходный налог (НДФЛ) (13%): 25 000 руб. * 13% = 3 250 руб.
- Сумма, получаемая на руки: 25 000 руб. - 3 250 руб. = 21 750 руб.
Этот расчет соответствует варианту (г).
Ответ: г) 21 750 руб., из которых ничего перечислять государству не требуется.
