
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
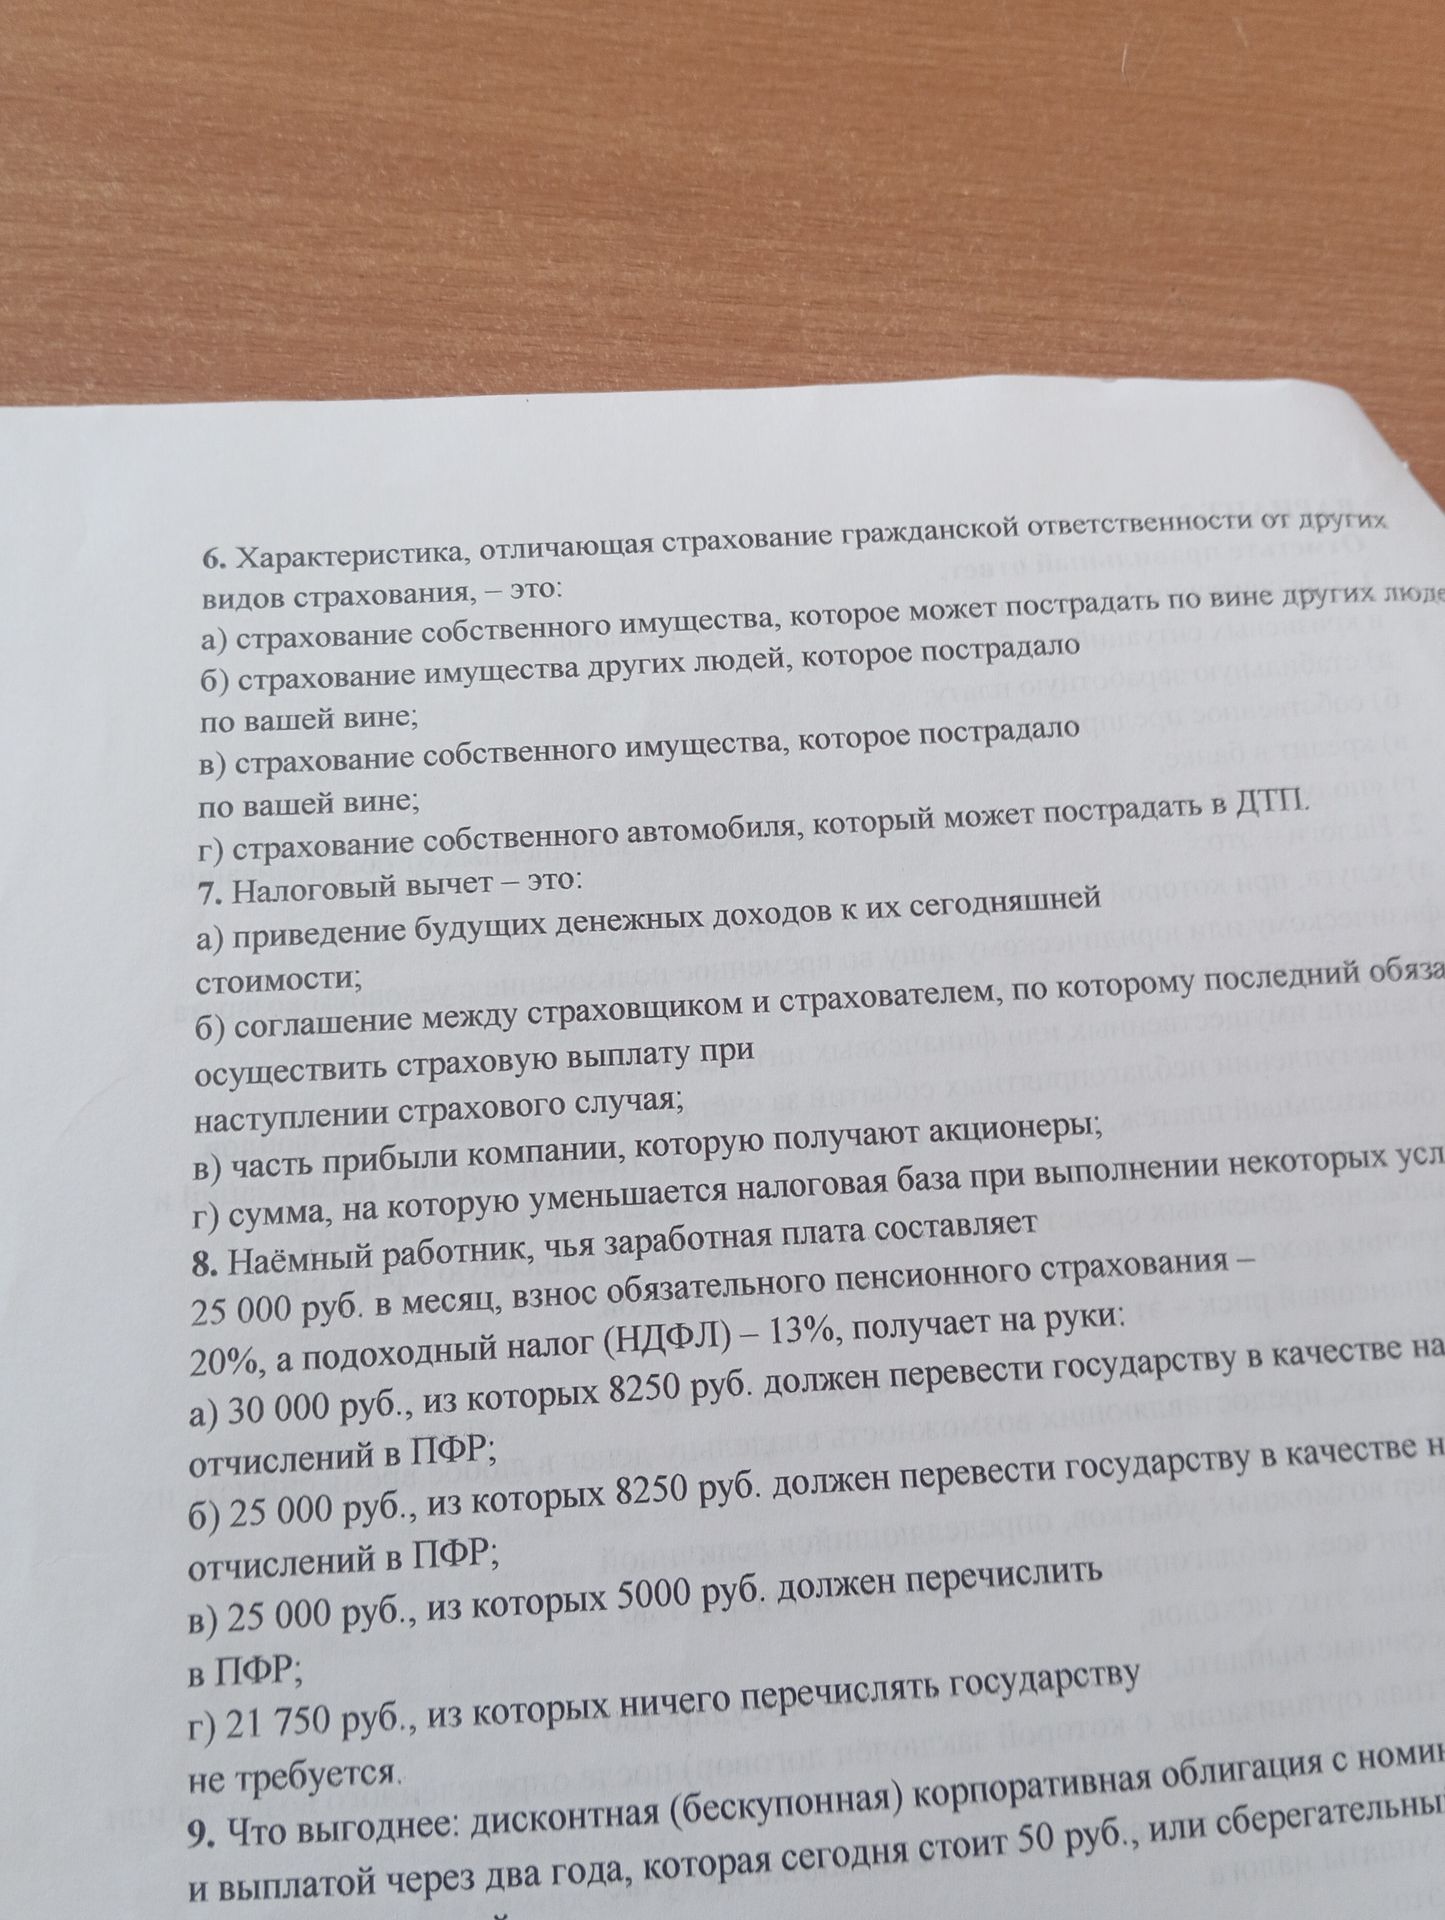
Ответ:
Решение:
Для ответа на этот вопрос необходимо сравнить доходность обоих инструментов. В задании представлено только описание облигации.
Информация по облигации:
- Тип: Дисконтная (бескупонная) корпоративная облигация.
- Номинал: Не указан.
- Срок погашения: 2 года.
- Текущая цена: 50 руб.
Чтобы определить выгодность, нам нужно знать:
- Номинал облигации: Без номинала невозможно рассчитать доход от погашения.
- Доходность сберегательного инструмента: Необходимо знать процентную ставку или сумму выплаты по сберегательному вкладу (или другому инструменту), чтобы сравнить с доходностью облигации.
Пример расчёта доходности облигации (при условии номинала, например, 100 руб.):
Если номинал облигации равен 100 руб., то:
- Доход от погашения = Номинал - Текущая цена = 100 руб. - 50 руб. = 50 руб.
- Срок = 2 года.
- Примерная годовая доходность = (Доход / Текущая цена) / Срок = (50 руб. / 50 руб.) / 2 года = 1 / 2 = 0.5 или 50% годовых.
Без полной информации о номинале облигации и условиях сберегательного инструмента, невозможно дать однозначный ответ о выгодности.
Ответ: Невозможно определить выгодность без полной информации о номинале облигации и условиях сберегательного инструмента.
Решение:
Для ответа на этот вопрос необходимо сравнить доходность обоих инструментов. В задании представлено только описание облигации.
Информация по облигации:
- Тип: Дисконтная (бескупонная) корпоративная облигация.
- Номинал: Не указан.
- Срок погашения: 2 года.
- Текущая цена: 50 руб.
Чтобы определить выгодность, нам нужно знать:
- Номинал облигации: Без номинала невозможно рассчитать доход от погашения.
- Доходность сберегательного инструмента: Необходимо знать процентную ставку или сумму выплаты по сберегательному вкладу (или другому инструменту), чтобы сравнить с доходностью облигации.
Пример расчёта доходности облигации (при условии номинала, например, 100 руб.):
Если номинал облигации равен 100 руб., то:
- Доход от погашения = Номинал - Текущая цена = 100 руб. - 50 руб. = 50 руб.
- Срок = 2 года.
- Примерная годовая доходность = (Доход / Текущая цена) / Срок = (50 руб. / 50 руб.) / 2 года = 1 / 2 = 0.5 или 50% годовых.
Без полной информации о номинале облигации и условиях сберегательного инструмента, невозможно дать однозначный ответ о выгодности.
Ответ: Невозможно определить выгодность без полной информации о номинале облигации и условиях сберегательного инструмента.
