
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
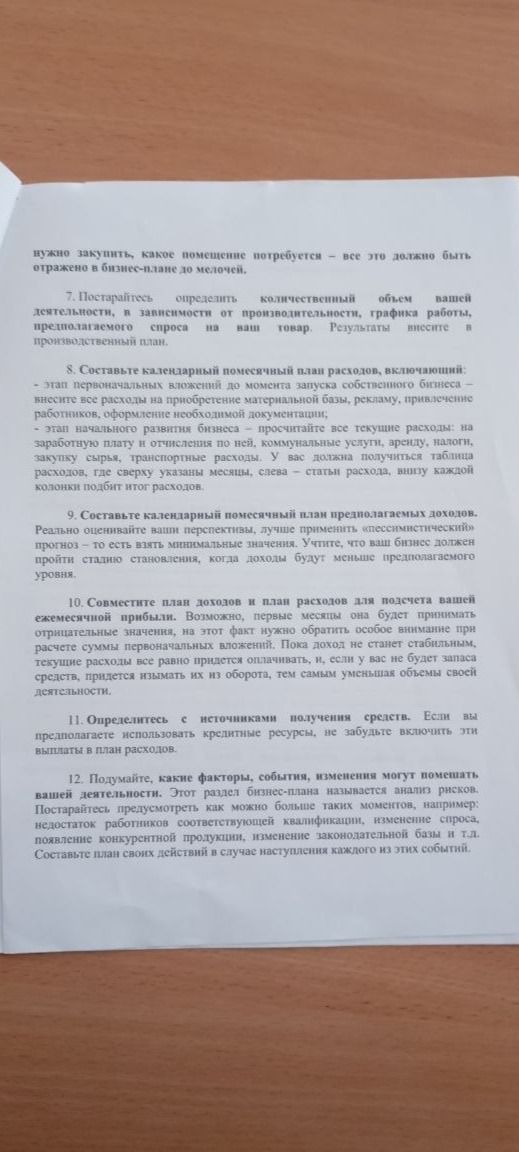
Условный пример для мастерской ароматических свечей. Суммы указаны в рублях; это учебная оценка, а не готовый расчёт налогов или коммерческое предложение. Предположим, запуск приходится на январь, продажи начинаются в феврале. В строке «зарплата и отчисления» учтён условный фонд оплаты труда владельца/помощника; конкретные обязанности и отчисления следует пересчитать по фактической форме бизнеса.
| Статья расхода | Январь — запуск | Февраль | Март | Апрель |
|---|---|---|---|---|
| Оборудование и инвентарь | 80 000 | 0 | 0 | 0 |
| Первоначальное сырьё и упаковка | 30 000 | 0 | 0 | 0 |
| Документы и оформление | 10 000 | 0 | 0 | 0 |
| Реклама запуска | 15 000 | 0 | 0 | 0 |
| Аренда | 0 | 20 000 | 20 000 | 20 000 |
| Коммунальные услуги | 0 | 5 000 | 5 000 | 5 000 |
| Зарплата и условные отчисления | 0 | 30 000 | 30 000 | 30 000 |
| Сырьё и упаковка | 0 | 42 000 | 42 000 | 42 000 |
| Транспорт | 0 | 4 000 | 4 000 | 4 000 |
| Текущая реклама | 0 | 8 000 | 8 000 | 8 000 |
| Условный резерв на налоги | 0 | 7 000 | 7 000 | 7 000 |
| Итого | 135 000 | 116 000 | 116 000 | 116 000 |
Итог за четыре месяца: 135 000 + 116 000 × 3 = 483 000 рублей. Налоговая сумма здесь условная: её нужно уточнить с учётом выбранного режима и фактических доходов.
