
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
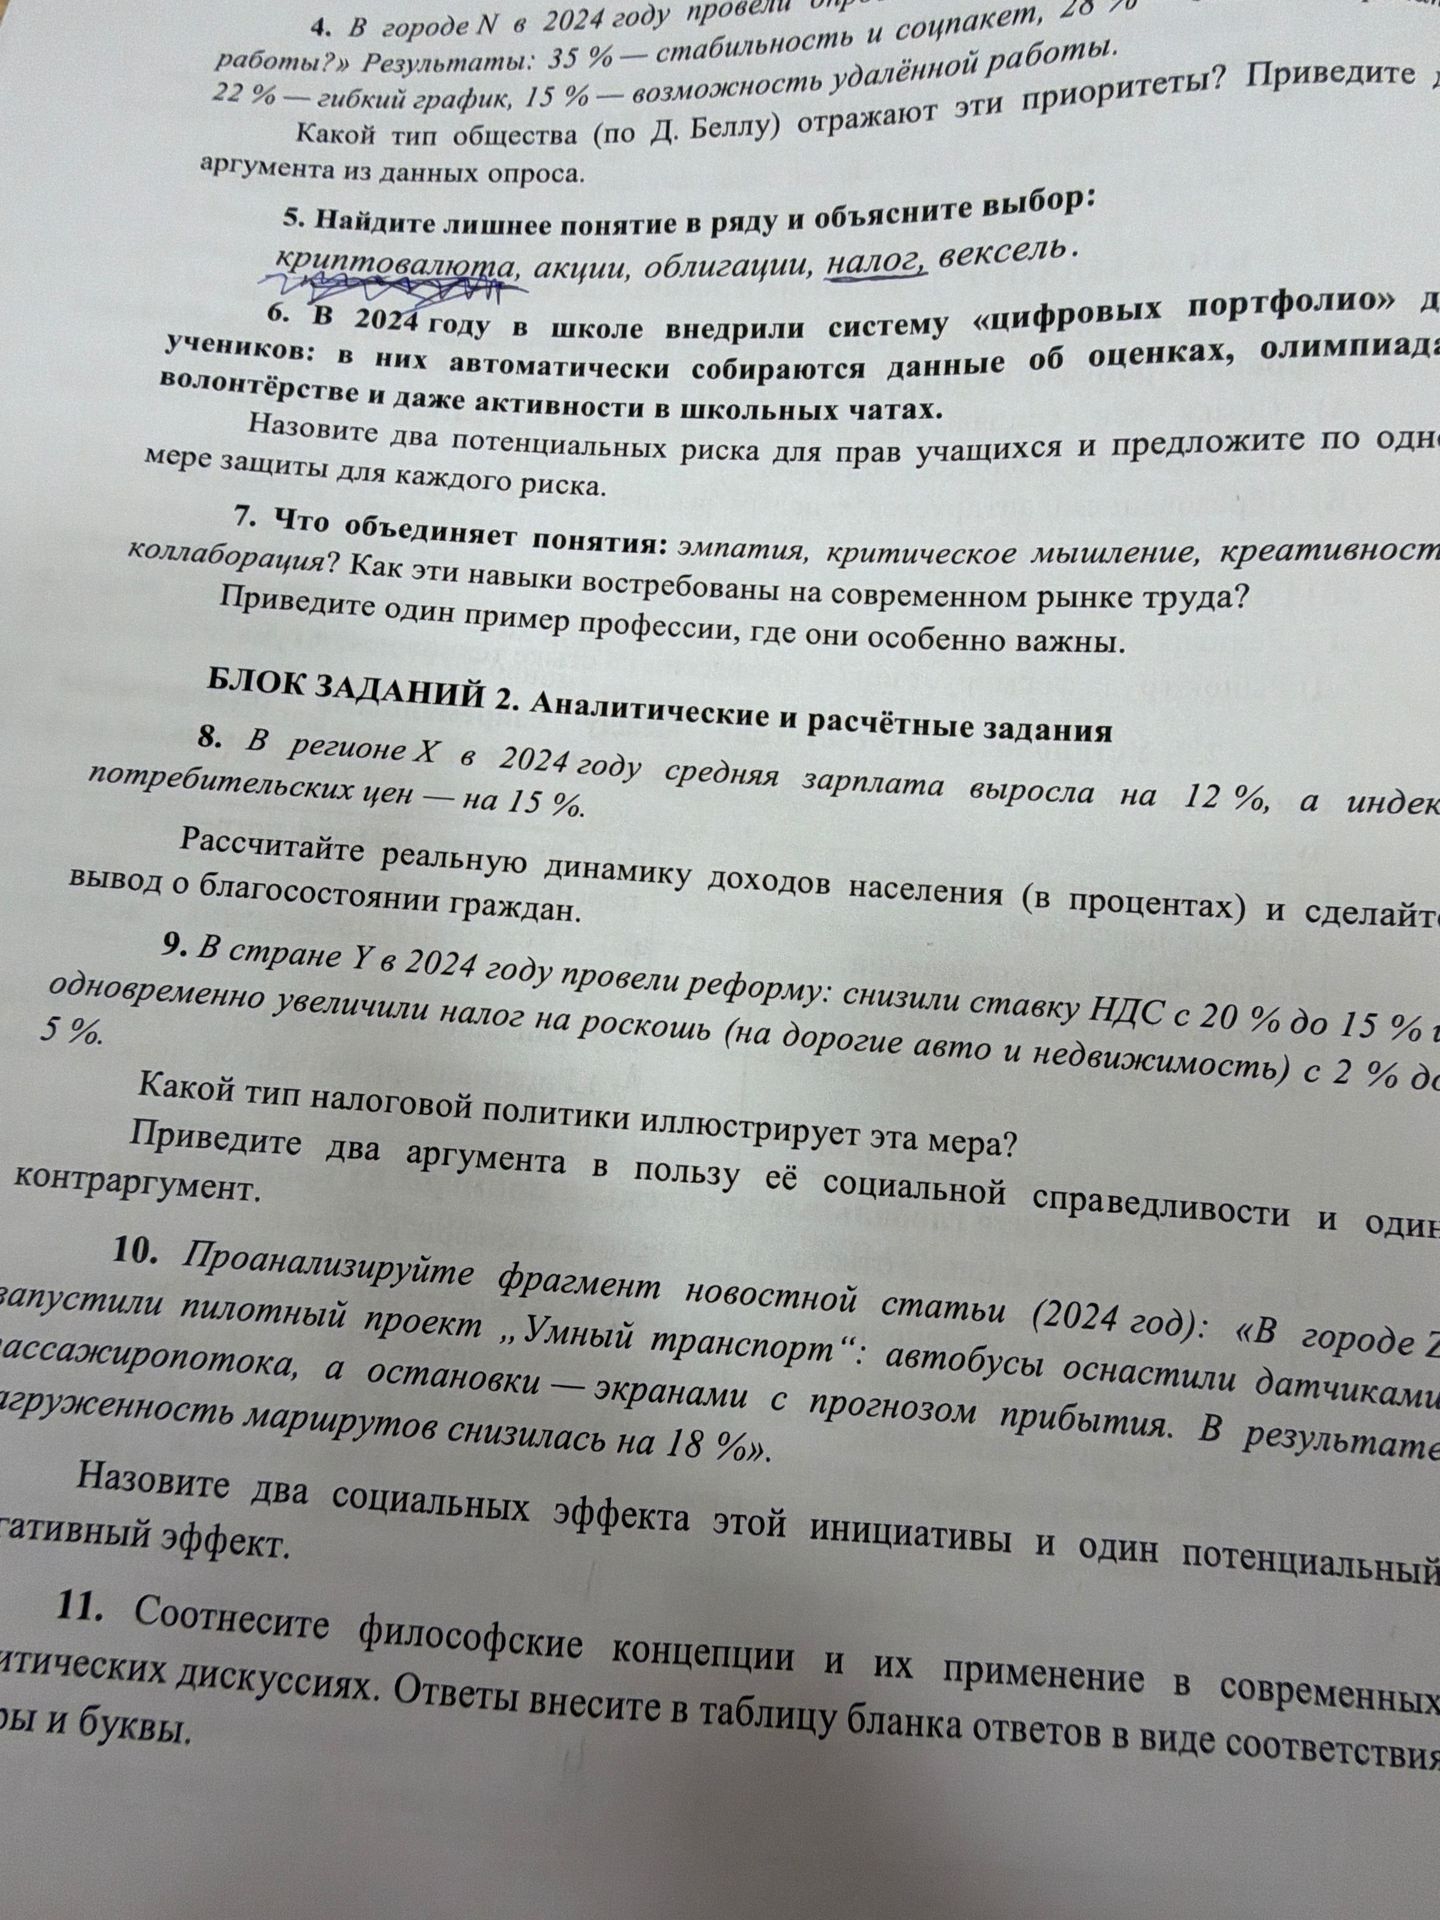
Эта мера сочетает снижение косвенного налога на потребление с повышением налога на предметы роскоши. Её можно охарактеризовать как перераспределительную, прогрессивно ориентированную налоговую политику: предполагается облегчить налоговую нагрузку на широкий круг покупателей и увеличить вклад владельцев дорогих активов.
- Аргумент: снижение НДС может уменьшить цены на товары и услуги, которыми пользуются разные группы населения, включая людей с невысокими доходами.
- Аргумент: повышенный налог на роскошь возлагает большую нагрузку на владельцев дорогих автомобилей и недвижимости, то есть на людей с большими имущественными возможностями.
Контраргумент: снижение НДС не обязательно полностью отразится на ценах, а повышение налога на роскошь может побудить владельцев активов уклоняться от уплаты или привести к сокращению инвестиций.
Окончания, содержащие дополнительные параметры реформы, обрезаны; оценить их влияние по изображению нельзя.
