
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
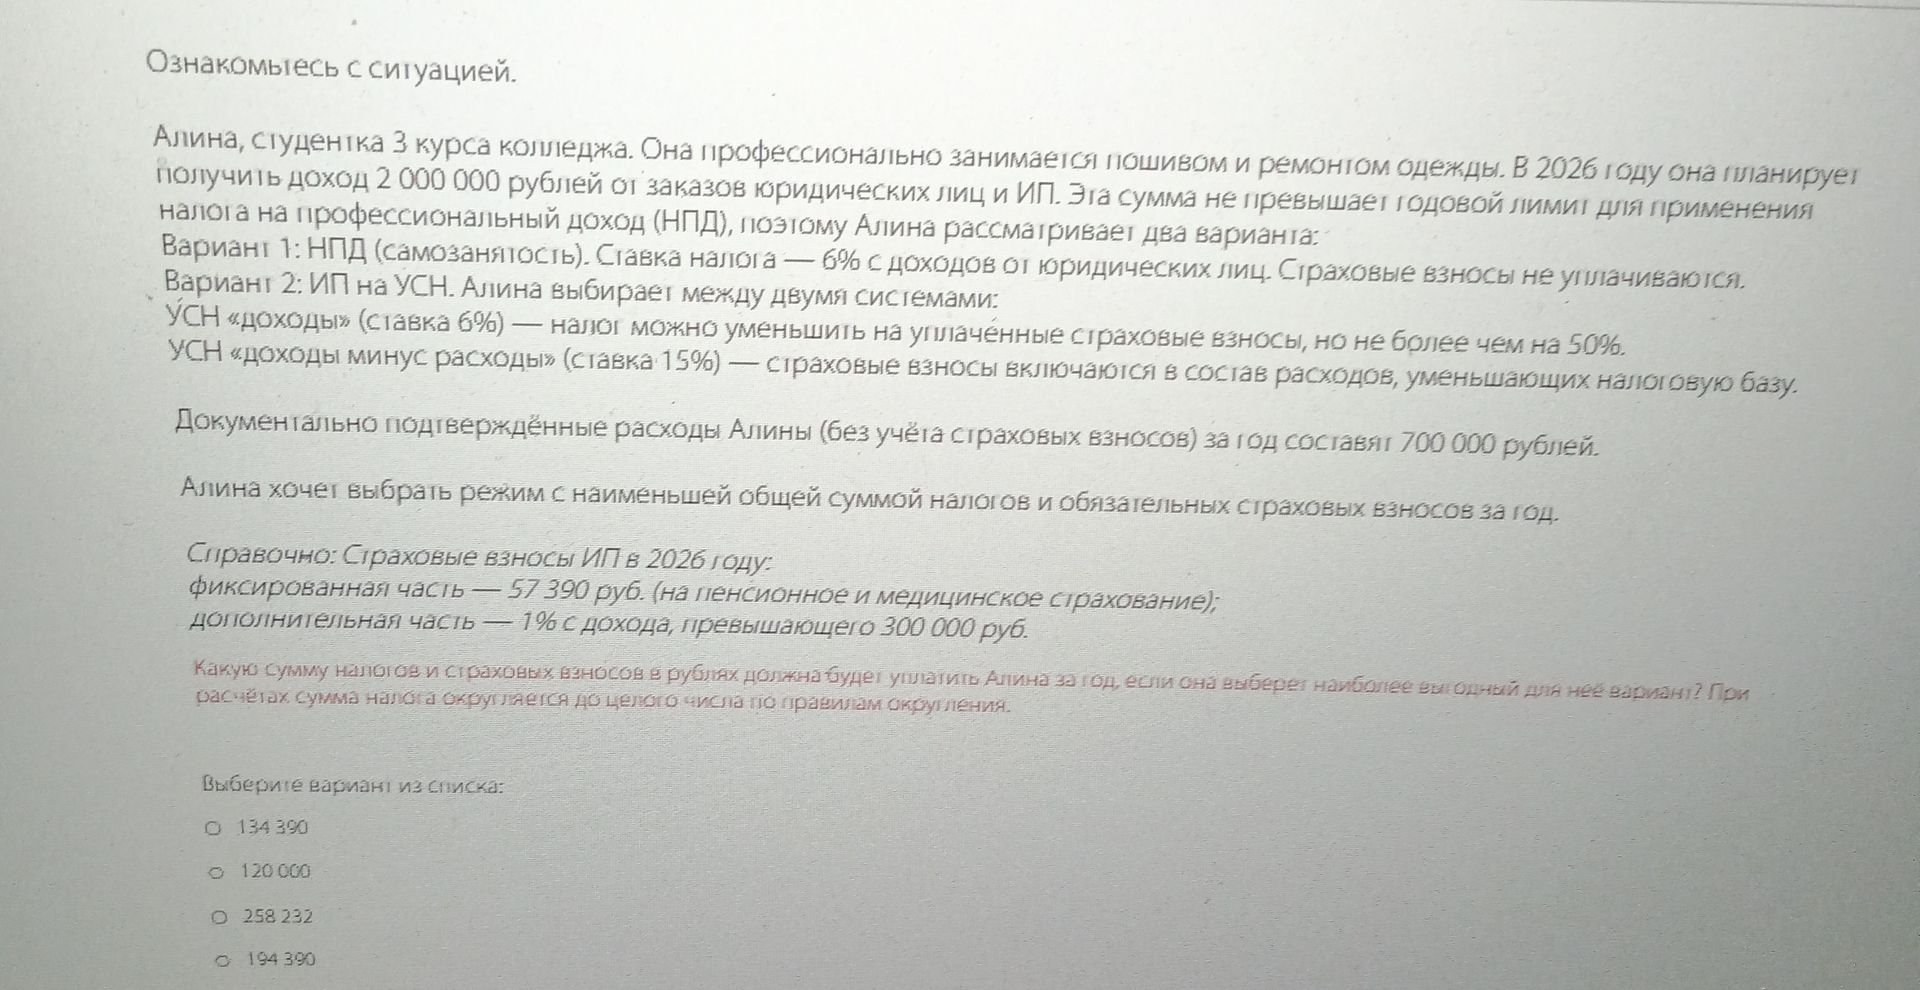
Сравним общие платежи по каждому режиму.
НПД: налог составляет 2 000 000 × 6% = 120 000 рублей. Обязательных страховых взносов нет. Итого — 120 000 рублей.
УСН «доходы»: страховые взносы равны 57 390 + (2 000 000 − 300 000) × 1% = 74 390 рублей. Налог до уменьшения — 2 000 000 × 6% = 120 000 рублей. Уменьшение ограничено 50% налога, поэтому после уменьшения налог составляет 60 000 рублей. Общая сумма — 60 000 + 74 390 = 134 390 рублей.
УСН «доходы минус расходы»: налоговая база равна 2 000 000 − 700 000 − 74 390 = 1 225 610 рублей. Налог: 1 225 610 × 15% = 183 841,5, после округления — 183 842 рубля. Вместе со взносами: 183 842 + 74 390 = 258 232 рубля.
Минимальная общая сумма получается при применении НПД.
Ответ: 120 000 рублей (вариант 2).
