
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
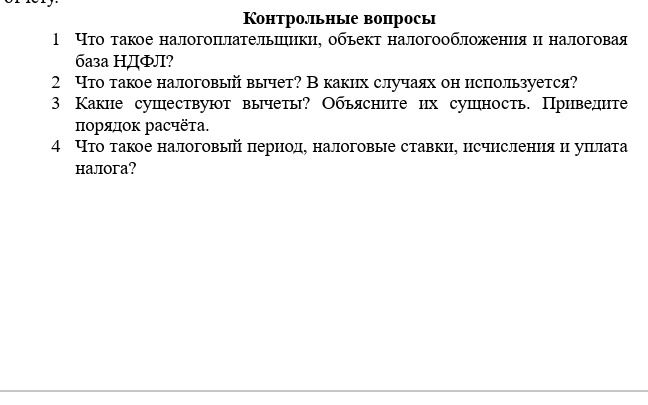
Ответ:
Основные виды налоговых вычетов по НДФЛ:
- Стандартные — предоставляются отдельным категориям налогоплательщиков и на детей при соблюдении установленных условий.
- Социальные — связаны, например, с расходами на обучение, лечение, физкультурно-оздоровительные услуги и отдельные пенсионные взносы; применяются в пределах установленных законом ограничений.
- Имущественные — предоставляются, в частности, при приобретении жилья и в некоторых случаях при продаже имущества.
- Инвестиционные — связаны с определёнными операциями с ценными бумагами и индивидуальными инвестиционными счетами.
- Профессиональные — позволяют учитывать предусмотренные законом расходы при получении доходов от предпринимательской, договорной или иной профессиональной деятельности.
Порядок расчёта:
- Определяют доходы, облагаемые НДФЛ, и относящиеся к ним налоговые базы.
- Проверяют право на вычет и его предельный размер; учитывают только вычеты, разрешённые для соответствующей базы и вида дохода.
- Вычитают допустимую сумму вычетов из соответствующей налоговой базы. Налоговая база не может стать отрицательной.
- Применяют ставку или шкалу ставок к оставшейся базе и рассчитывают налог по правилам для соответствующего дохода.
- Учитывают налог, уже удержанный или уплаченный. Если возникла переплата и соблюдены условия, её можно вернуть или зачесть.
Для примера: если облагаемый доход составляет 100 000 рублей, а допустимый вычет — 20 000 рублей, налоговую базу для соответствующего расчёта уменьшают до 80 000 рублей. Это упрощённый пример: фактический расчёт зависит от вида дохода, ставки и условий вычета.
