
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
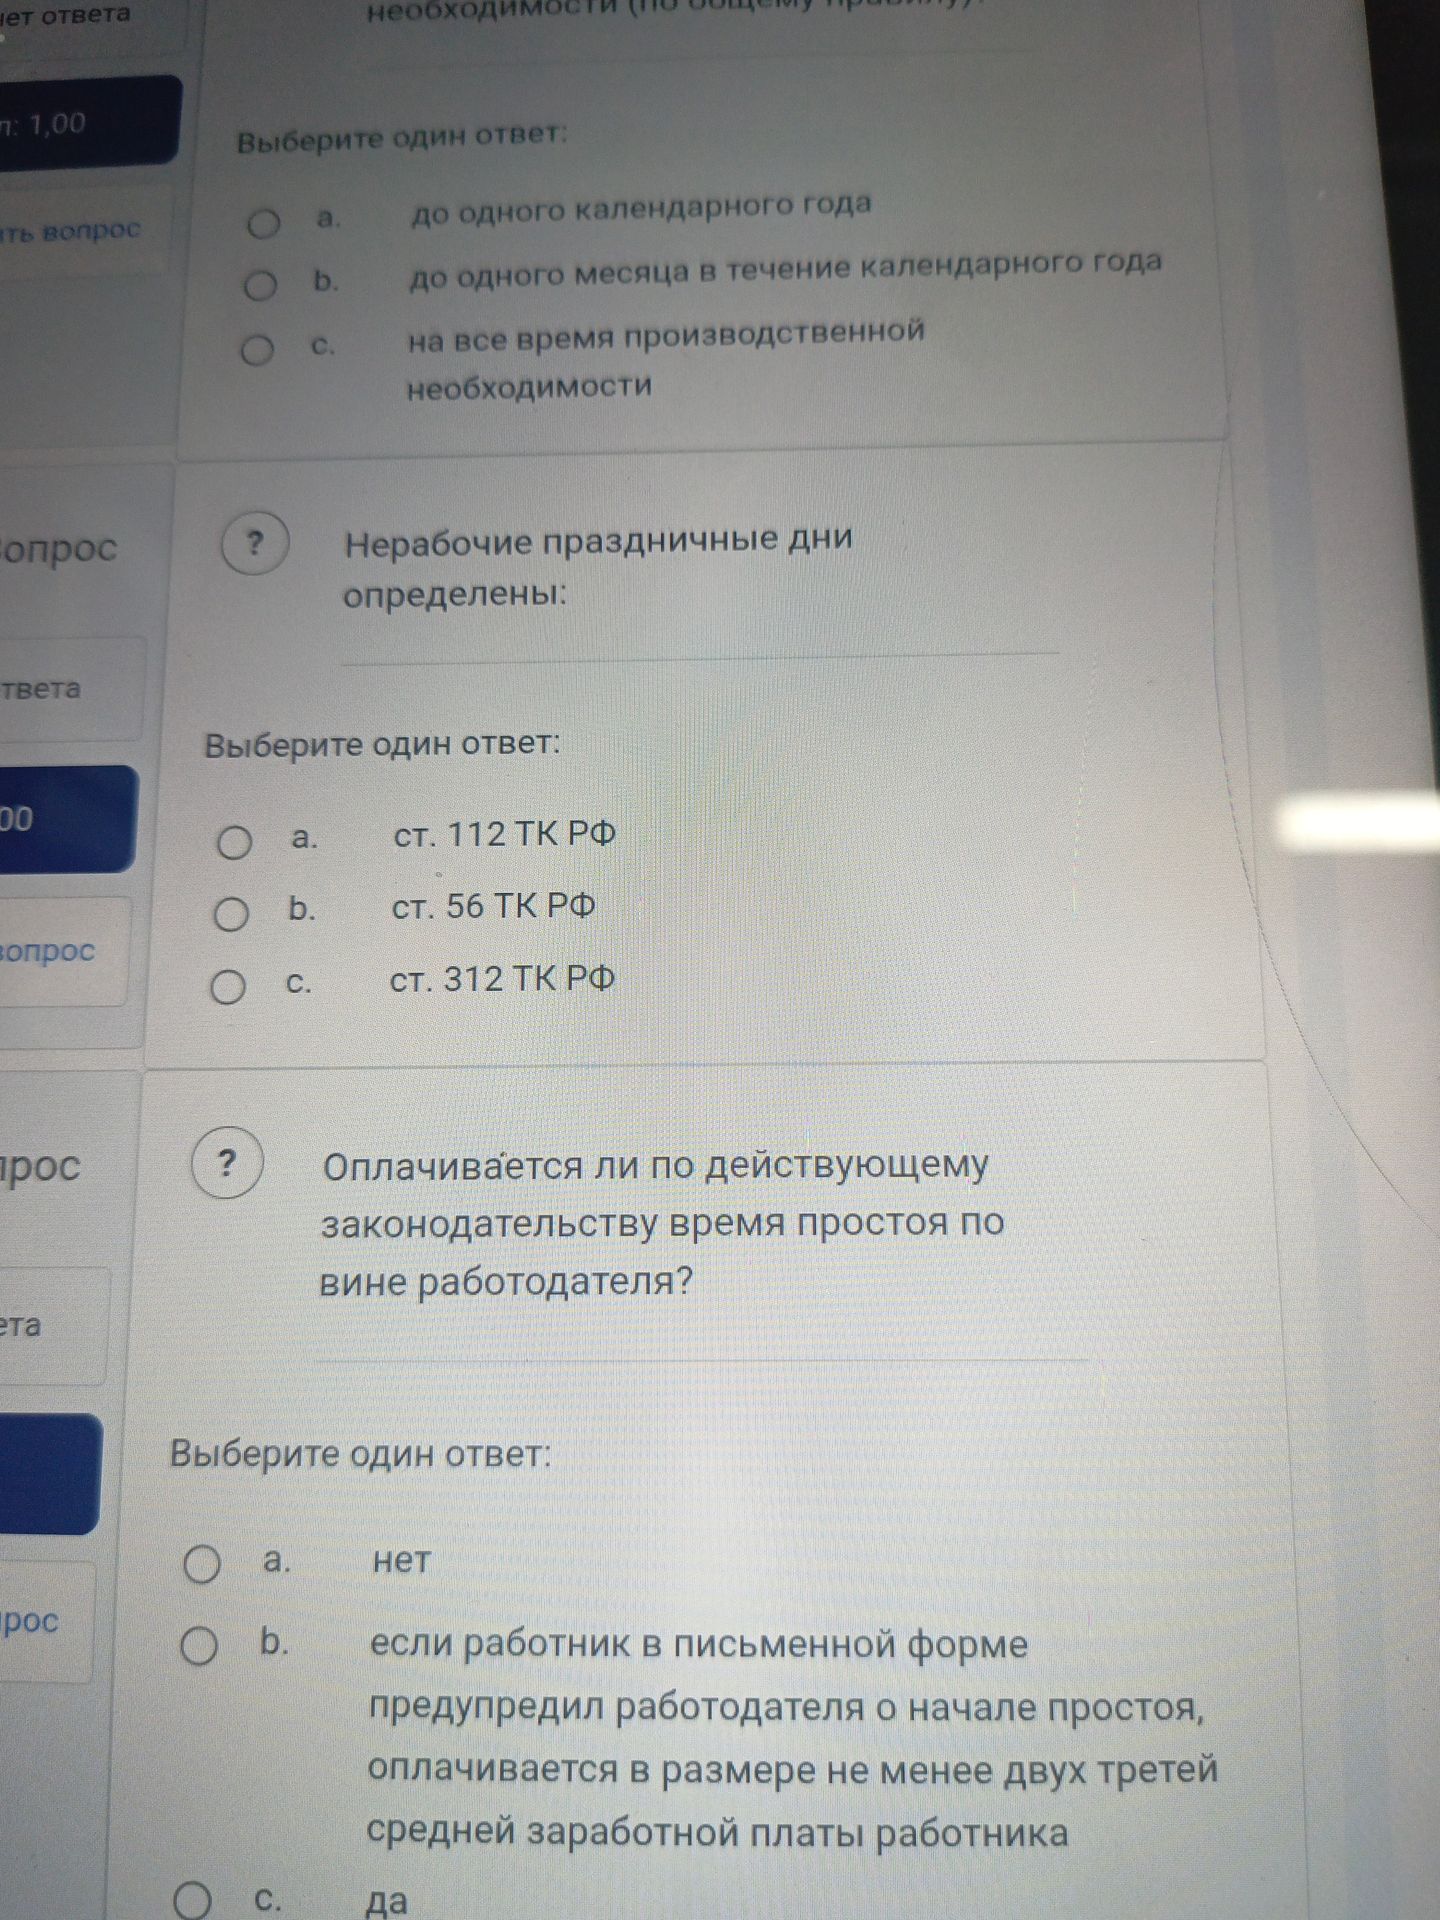
По общему правилу учетный период при суммированном учёте рабочего времени не может превышать одного года (ст. 104 ТК РФ).
Ответ: а) до одного календарного года.
По общему правилу учетный период при суммированном учёте рабочего времени не может превышать одного года (ст. 104 ТК РФ).
Ответ: а) до одного календарного года.
