
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
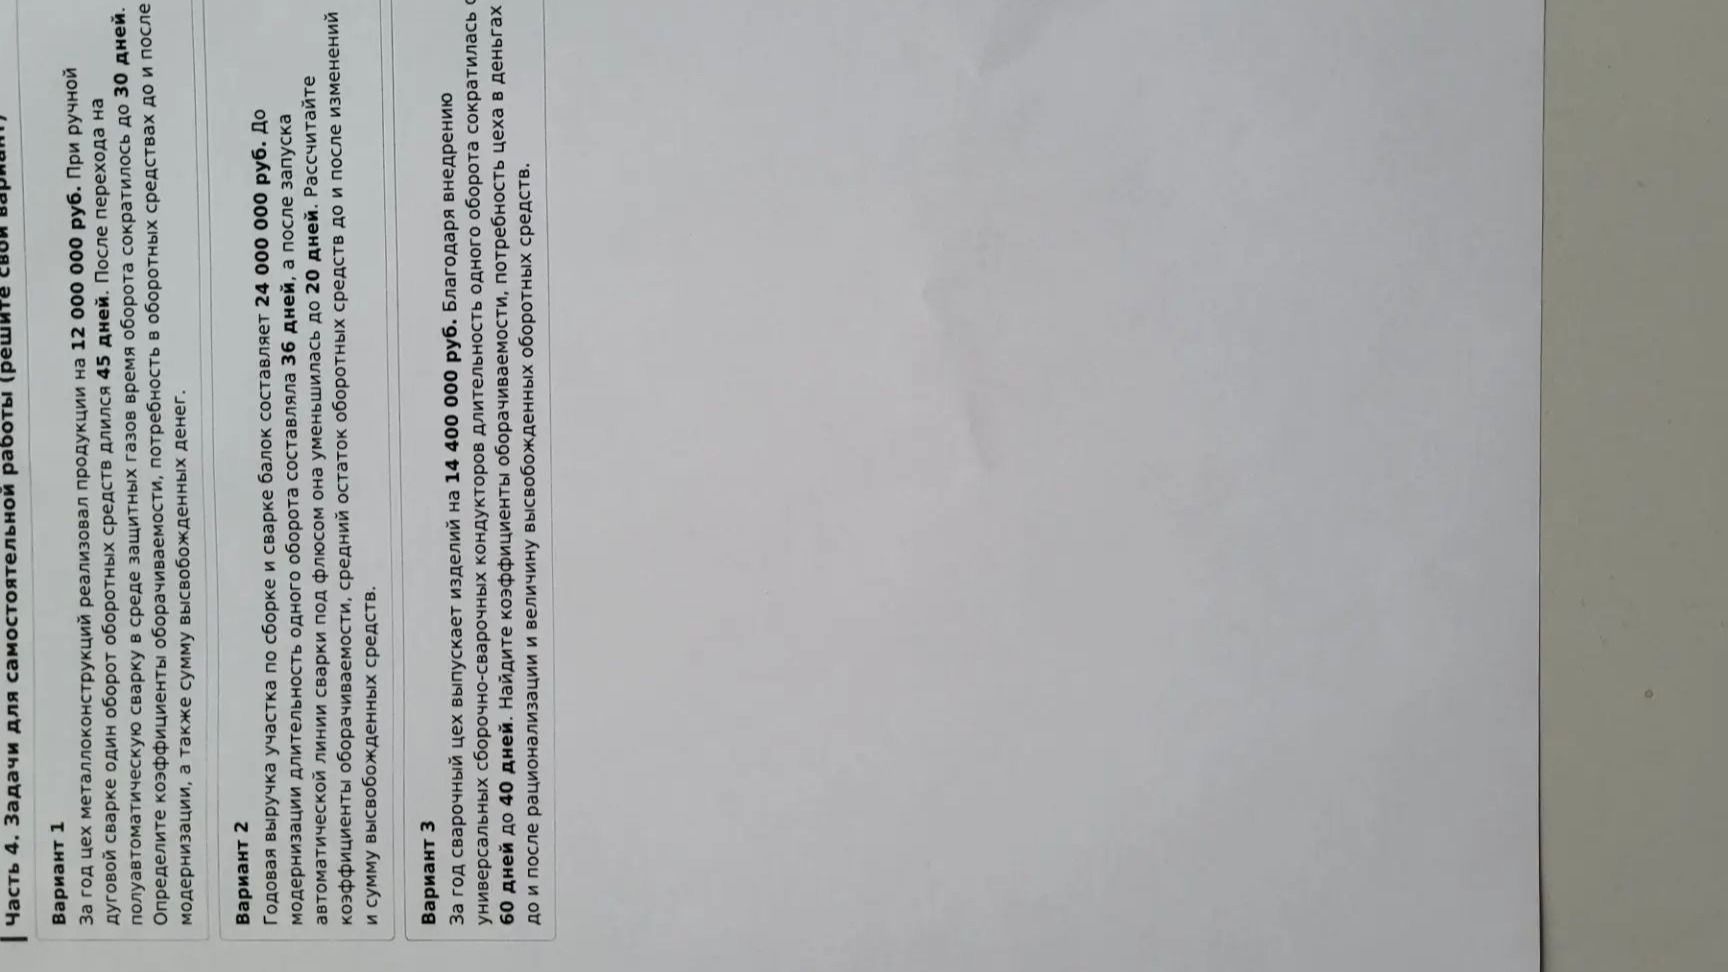
Примем продолжительность года для расчётов равной 360 дням.
Коэффициент оборачиваемости равен отношению годовой выручки к продолжительности одного оборота в денежном выражении; по длительности оборота его можно найти как число дней в году, делённое на длительность оборота.
До модернизации: \(K_1=360:45=8\) оборотов в год.
После модернизации: \(K_2=360:30=12\) оборотов в год.
Средняя потребность в оборотных средствах: годовая выручка, делённая на коэффициент оборачиваемости.
До модернизации: \(12\ 000\ 000:8=1\ 500\ 000\) руб.
После модернизации: \(12\ 000\ 000:12=1\ 000\ 000\) руб.
Высвобожденные средства: \(1\ 500\ 000-1\ 000\ 000=500\ 000\) руб.
Ответ: коэффициенты оборачиваемости — 8 и 12 оборотов в год; потребность в оборотных средствах — 1 500 000 руб. до и 1 000 000 руб. после модернизации; высвобождено 500 000 руб.
Примем продолжительность года для расчётов равной 360 дням.
Коэффициент оборачиваемости равен отношению годовой выручки к продолжительности одного оборота в денежном выражении; по длительности оборота его можно найти как число дней в году, делённое на длительность оборота.
До модернизации: \(K_1=360:45=8\) оборотов в год.
После модернизации: \(K_2=360:30=12\) оборотов в год.
Средняя потребность в оборотных средствах: годовая выручка, делённая на коэффициент оборачиваемости.
До модернизации: \(12\ 000\ 000:8=1\ 500\ 000\) руб.
После модернизации: \(12\ 000\ 000:12=1\ 000\ 000\) руб.
Высвобожденные средства: \(1\ 500\ 000-1\ 000\ 000=500\ 000\) руб.
Ответ: коэффициенты оборачиваемости — 8 и 12 оборотов в год; потребность в оборотных средствах — 1 500 000 руб. до и 1 000 000 руб. после модернизации; высвобождено 500 000 руб.
