
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
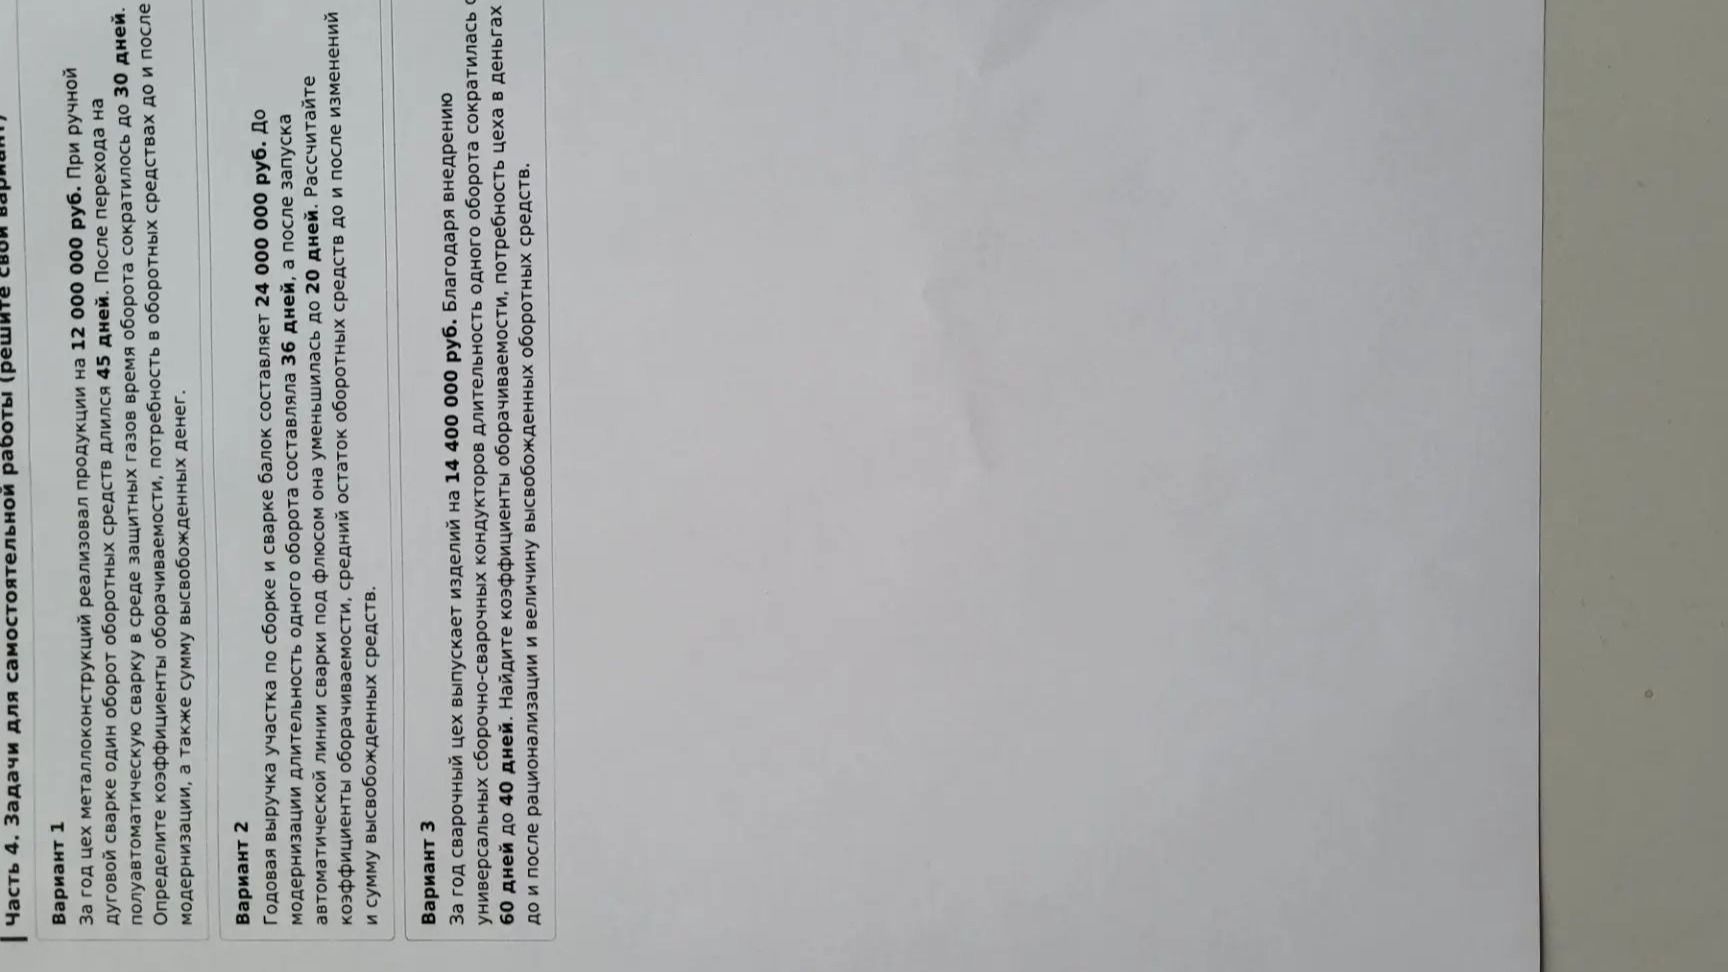
Ответ:
Примем продолжительность года для расчётов равной 360 дням.
Коэффициент оборачиваемости: число дней в году, делённое на продолжительность одного оборота.
До рационализации: \(K_1=360:60=6\) оборотов в год.
После рационализации: \(K_2=360:40=9\) оборотов в год.
Потребность в оборотных средствах равна годовой выручке, делённой на коэффициент оборачиваемости.
До рационализации: \(14\ 400\ 000:6=2\ 400\ 000\) руб.
После рационализации: \(14\ 400\ 000:9=1\ 600\ 000\) руб.
Высвобожденные средства: \(2\ 400\ 000-1\ 600\ 000=800\ 000\) руб.
Ответ: коэффициенты оборачиваемости — 6 и 9 оборотов в год; потребность в денежных средствах — 2 400 000 руб. до и 1 600 000 руб. после рационализации; высвобождено 800 000 руб.
Примем продолжительность года для расчётов равной 360 дням.
Коэффициент оборачиваемости: число дней в году, делённое на продолжительность одного оборота.
До рационализации: \(K_1=360:60=6\) оборотов в год.
После рационализации: \(K_2=360:40=9\) оборотов в год.
Потребность в оборотных средствах равна годовой выручке, делённой на коэффициент оборачиваемости.
До рационализации: \(14\ 400\ 000:6=2\ 400\ 000\) руб.
После рационализации: \(14\ 400\ 000:9=1\ 600\ 000\) руб.
Высвобожденные средства: \(2\ 400\ 000-1\ 600\ 000=800\ 000\) руб.
Ответ: коэффициенты оборачиваемости — 6 и 9 оборотов в год; потребность в денежных средствах — 2 400 000 руб. до и 1 600 000 руб. после рационализации; высвобождено 800 000 руб.
