
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
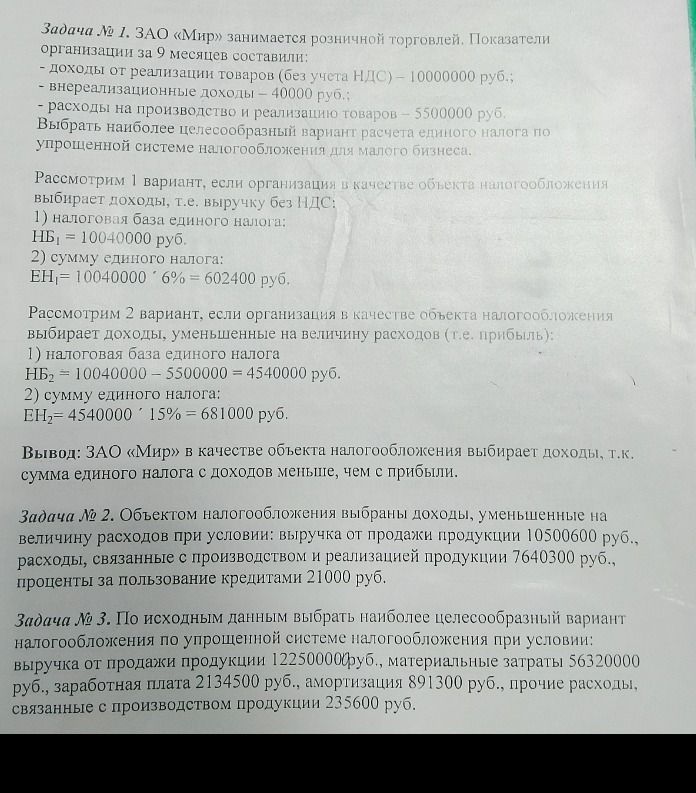
Ответ:
Налоговая база при объекте «доходы минус расходы» определяется как доходы за вычетом учитываемых расходов. Считаем, что указанные проценты по кредитам относятся к расходам, которые можно учесть при УСН.
- Общие расходы: 764 300 + 21 000 = 785 300 руб.
- Налоговая база: 1 050 000 − 785 300 = 264 700 руб.
- При стандартной ставке 15% расчетный налог: 264 700 × 15% = 39 705 руб.
Ставка налога в условии не указана; сумма 39 705 руб. рассчитана при ставке 15%. Фактический налог может зависеть от региональной ставки и правил учета расходов.
Ответ: налоговая база — 264 700 руб.; налог при ставке 15% — 39 705 руб.
