
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
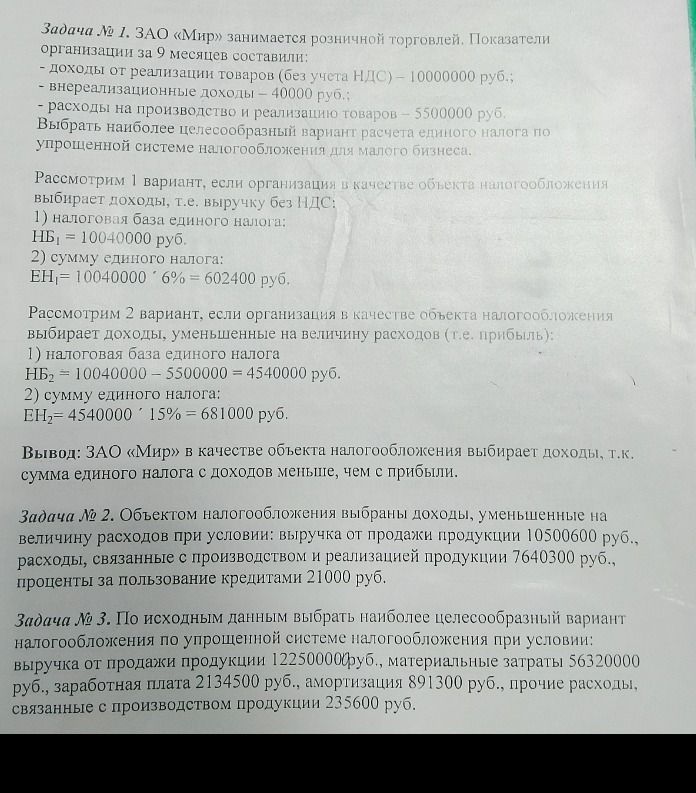
Сравним объекты «доходы» и «доходы минус расходы», используя стандартные ставки 6% и 15%. Предполагаем, что все перечисленные расходы допустимы к учету при УСН; страховые взносы и региональные льготы не заданы.
- Объект «доходы»: налоговая база равна выручке — 1 225 000 руб. Налог: 1 225 000 × 6% = 73 500 руб.
- Суммируем расходы: 563 200 + 213 450 + 89 130 + 23 600 = 889 380 руб.
- Объект «доходы минус расходы»: база — 1 225 000 − 889 380 = 335 620 руб. Налог: 335 620 × 15% = 50 343 руб.
- Сравнение: 50 343 < 73 500.
Ответ: при указанных предположениях выгоднее объект «доходы минус расходы»; расчетный налог — 50 343 руб.
