
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
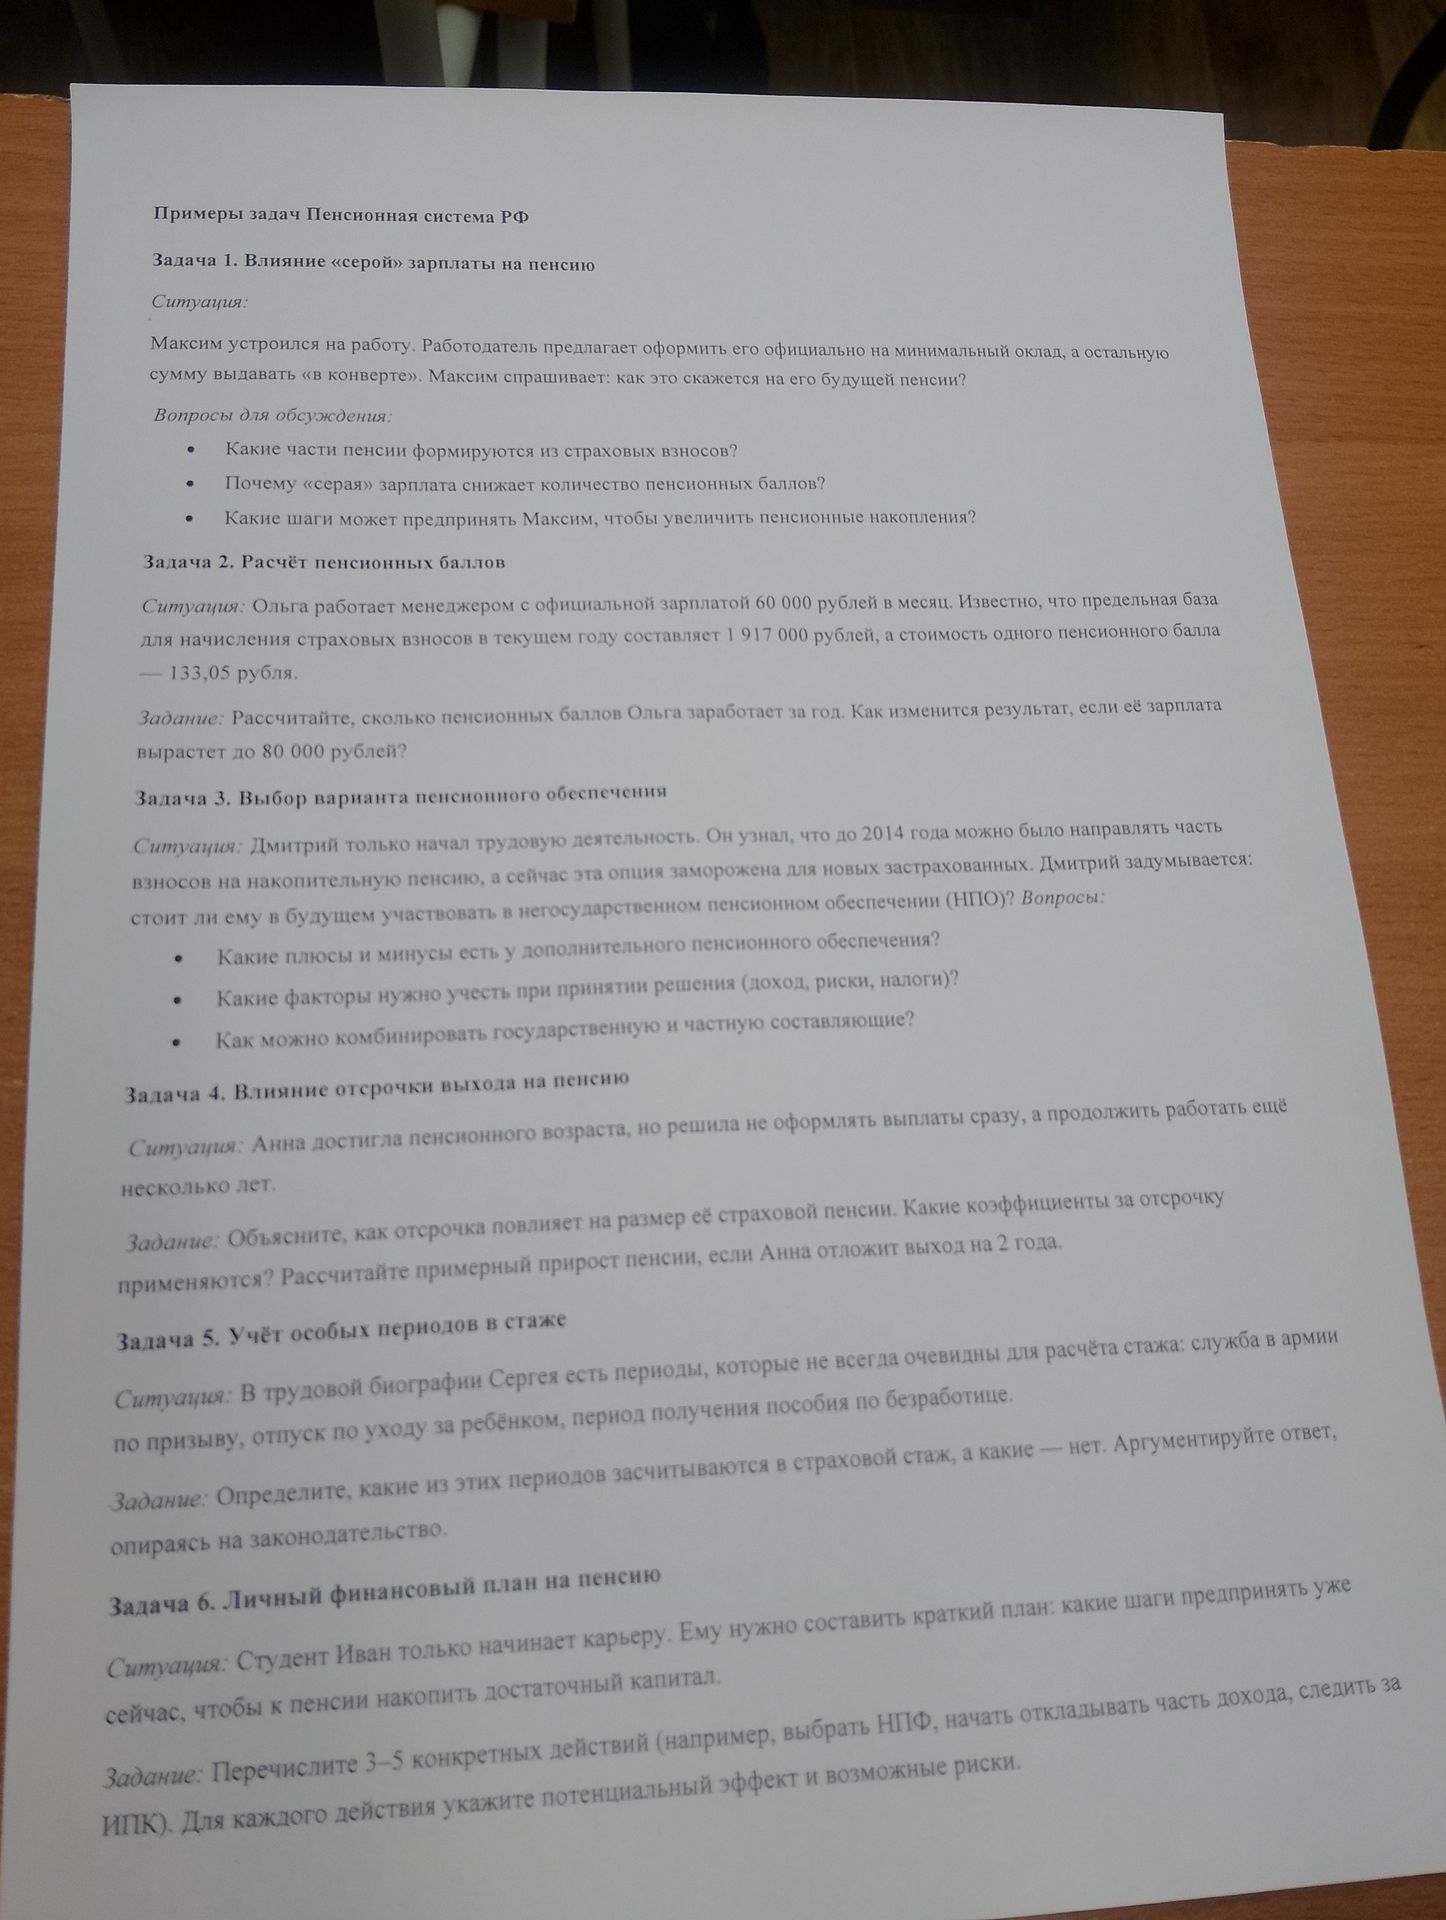
Ответ:
Плюсы дополнительного пенсионного обеспечения: возможность регулярно откладывать деньги на будущий доход; потенциальный инвестиционный доход; выбор условий и периодичности взносов; в отдельных программах — возможность налоговых льгот или государственного софинансирования, если человек и программа соответствуют действующим требованиям.
Минусы и риски: доходность не гарантирована и может оказаться ниже инфляции; условия досрочного получения денег могут быть ограничены; возможны комиссии и другие расходы; результат зависит от надёжности организации и условий договора. Налоговые льготы и гарантии применяются только в предусмотренных законом случаях, их условия нужно проверять на момент заключения договора.
Что учесть: стабильность дохода и наличие резервного фонда; размер посильных регулярных взносов; срок до предполагаемого получения выплат; комиссии, инвестиционную стратегию и условия смены фонда или расторжения договора; порядок наследования и выплат; налоговый режим; гарантии защиты средств. Следует изучить договор и сведения о лицензии, условиях программы и рисках, не полагаясь только на обещания высокой доходности.
Как сочетать составляющие: оформлять работу официально и проверять сведения о страховом стаже и пенсионных правах; при наличии возможности и желания дополнять их личными сбережениями — например, через НПО, программу долгосрочных сбережений или иные подходящие инструменты. Не направлять все свободные средства в один продукт и выбирать взносы, которые можно поддерживать без ущерба для текущих обязательств.
Вывод: НПО может быть дополнительным источником дохода, но не заменяет обязательную страховую пенсию и требует оценки условий, расходов и рисков.
Плюсы дополнительного пенсионного обеспечения: возможность регулярно откладывать деньги на будущий доход; потенциальный инвестиционный доход; выбор условий и периодичности взносов; в отдельных программах — возможность налоговых льгот или государственного софинансирования, если человек и программа соответствуют действующим требованиям.
Минусы и риски: доходность не гарантирована и может оказаться ниже инфляции; условия досрочного получения денег могут быть ограничены; возможны комиссии и другие расходы; результат зависит от надёжности организации и условий договора. Налоговые льготы и гарантии применяются только в предусмотренных законом случаях, их условия нужно проверять на момент заключения договора.
Что учесть: стабильность дохода и наличие резервного фонда; размер посильных регулярных взносов; срок до предполагаемого получения выплат; комиссии, инвестиционную стратегию и условия смены фонда или расторжения договора; порядок наследования и выплат; налоговый режим; гарантии защиты средств. Следует изучить договор и сведения о лицензии, условиях программы и рисках, не полагаясь только на обещания высокой доходности.
Как сочетать составляющие: оформлять работу официально и проверять сведения о страховом стаже и пенсионных правах; при наличии возможности и желания дополнять их личными сбережениями — например, через НПО, программу долгосрочных сбережений или иные подходящие инструменты. Не направлять все свободные средства в один продукт и выбирать взносы, которые можно поддерживать без ущерба для текущих обязательств.
Вывод: НПО может быть дополнительным источником дохода, но не заменяет обязательную страховую пенсию и требует оценки условий, расходов и рисков.
