
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
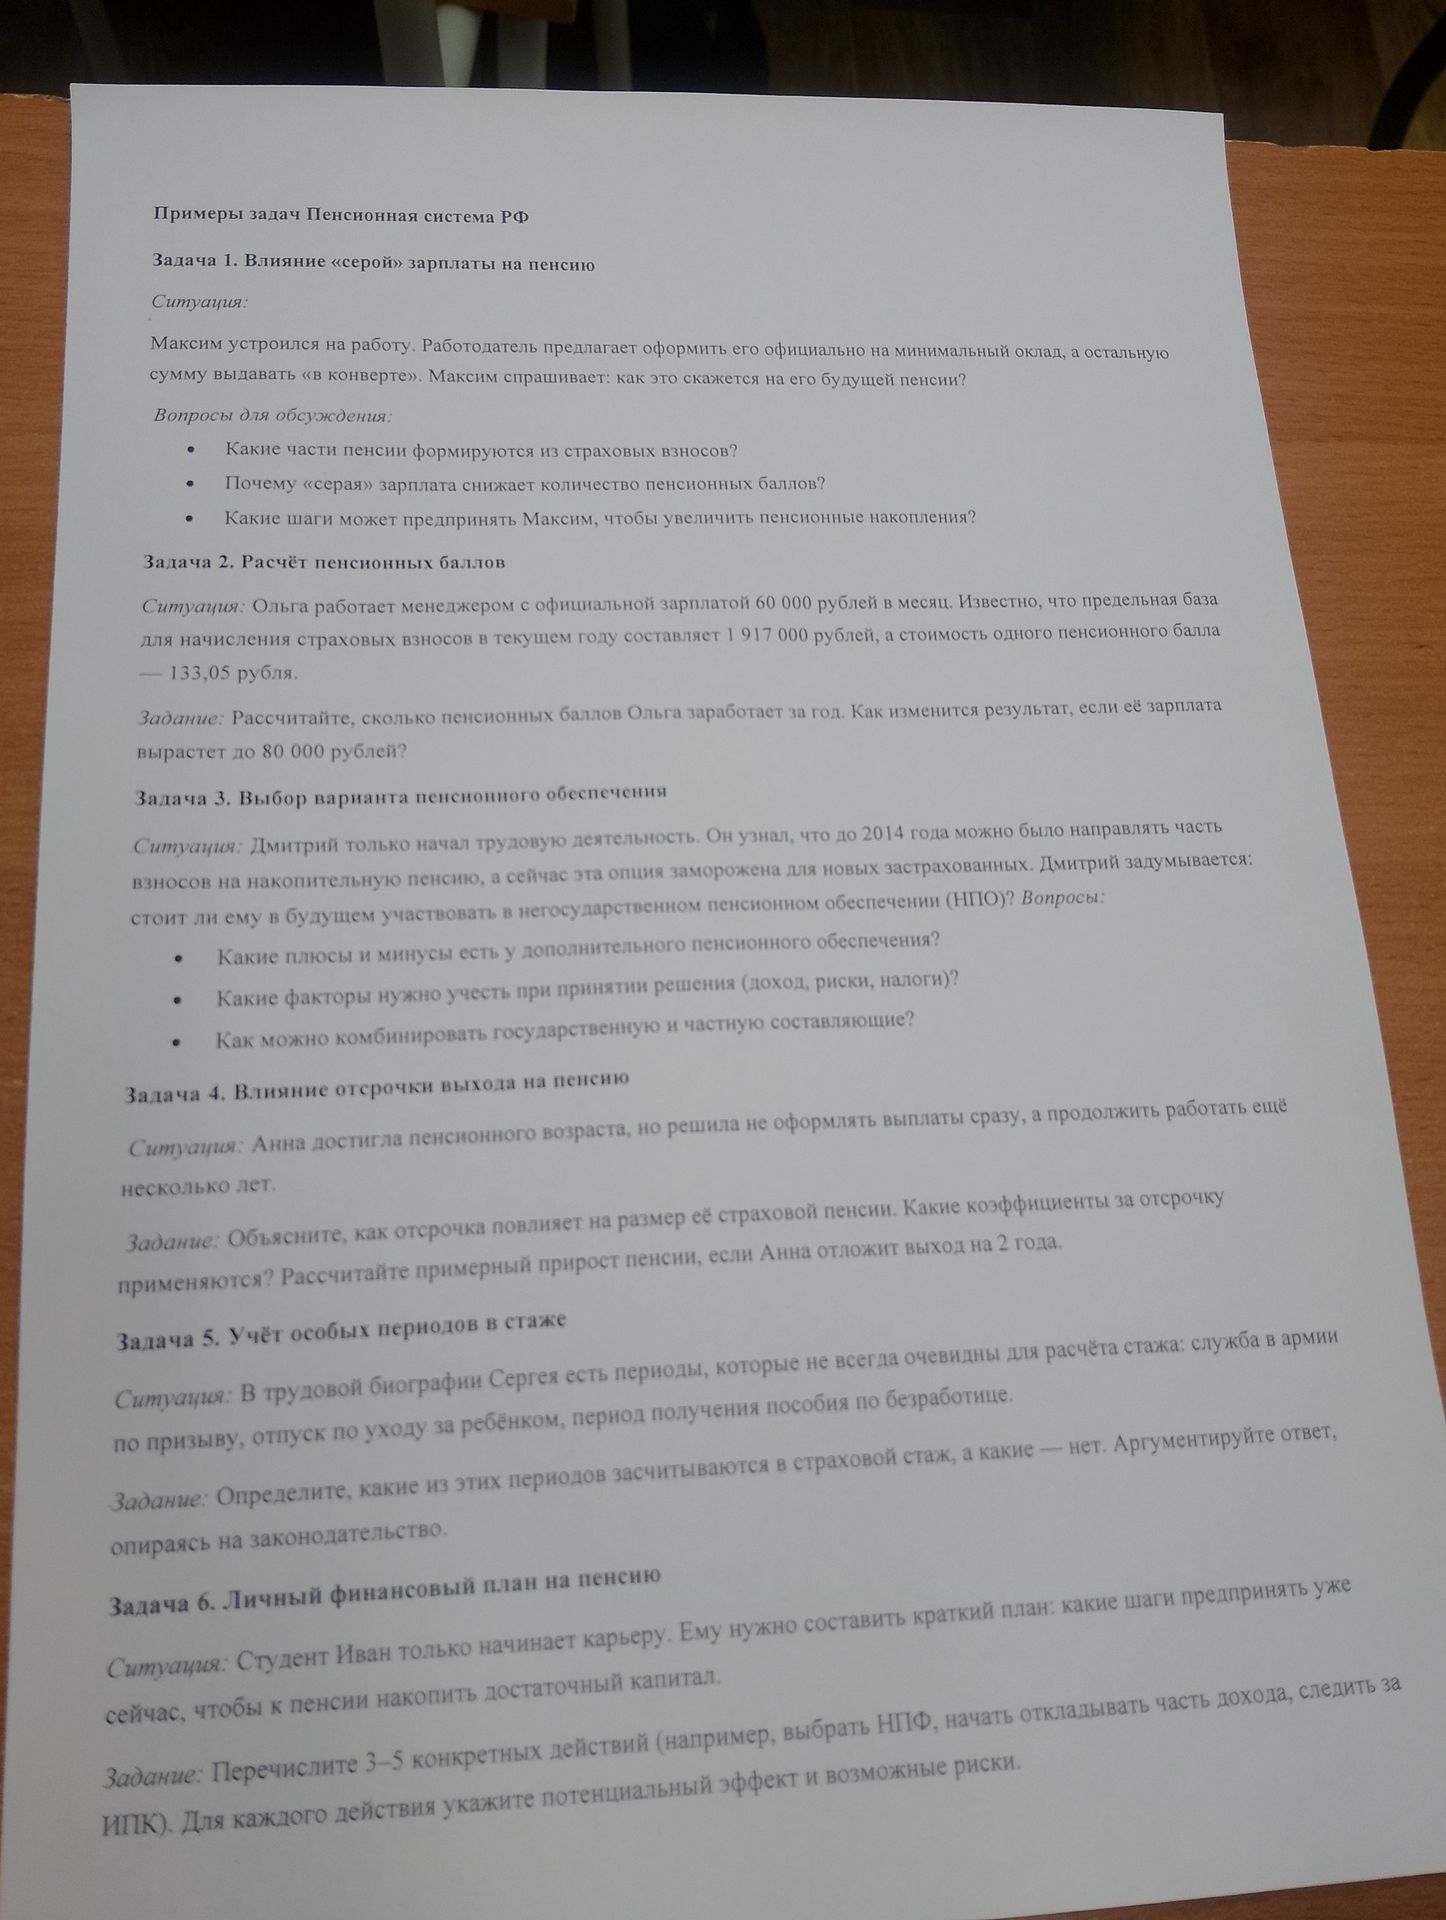
- Оформлять работу официально и проверять пенсионные сведения. Эффект: формируются официально учитываемые стаж и пенсионные коэффициенты. Риск: записи могут содержать ошибки или задержки, поэтому их следует периодически проверять и при необходимости исправлять.
- Создать резервный фонд и установить регулярное посильное сбережение. Эффект: формируется капитал, а регулярные взносы позволяют накапливать его длительное время. Риск: инфляция снижает покупательную способность; слишком высокий размер взноса может привести к нехватке денег на текущие расходы.
- Изучить дополнительную пенсионную программу — например, НПО или программу долгосрочных сбережений. Эффект: появляется дополнительный источник будущих выплат и, если условия соблюдены, могут быть доступны предусмотренные программой льготы. Риск: комиссии, ограничения на снятие денег, инвестиционные риски и изменение условий; нужно внимательно читать договор.
- Диверсифицировать долгосрочные сбережения и учитывать свой срок и отношение к риску. Эффект: снижение зависимости от одного инструмента или организации. Риск: доходность не гарантирована, а слишком рискованные вложения могут привести к потерям.
- Раз в год пересматривать план. Эффект: взносы и выбранные инструменты можно согласовать с изменением доходов, целей и законодательства. Риск: частая смена стратегии или решения под влиянием краткосрочных колебаний могут повредить долгосрочному плану.
Размер взносов Ивану стоит выбирать с учётом текущих расходов и финансового резерва; обещания гарантированной высокой доходности следует проверять особенно тщательно.
- Оформлять работу официально и проверять пенсионные сведения. Эффект: формируются официально учитываемые стаж и пенсионные коэффициенты. Риск: записи могут содержать ошибки или задержки, поэтому их следует периодически проверять и при необходимости исправлять.
- Создать резервный фонд и установить регулярное посильное сбережение. Эффект: формируется капитал, а регулярные взносы позволяют накапливать его длительное время. Риск: инфляция снижает покупательную способность; слишком высокий размер взноса может привести к нехватке денег на текущие расходы.
- Изучить дополнительную пенсионную программу — например, НПО или программу долгосрочных сбережений. Эффект: появляется дополнительный источник будущих выплат и, если условия соблюдены, могут быть доступны предусмотренные программой льготы. Риск: комиссии, ограничения на снятие денег, инвестиционные риски и изменение условий; нужно внимательно читать договор.
- Диверсифицировать долгосрочные сбережения и учитывать свой срок и отношение к риску. Эффект: снижение зависимости от одного инструмента или организации. Риск: доходность не гарантирована, а слишком рискованные вложения могут привести к потерям.
- Раз в год пересматривать план. Эффект: взносы и выбранные инструменты можно согласовать с изменением доходов, целей и законодательства. Риск: частая смена стратегии или решения под влиянием краткосрочных колебаний могут повредить долгосрочному плану.
Размер взносов Ивану стоит выбирать с учётом текущих расходов и финансового резерва; обещания гарантированной высокой доходности следует проверять особенно тщательно.
