
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
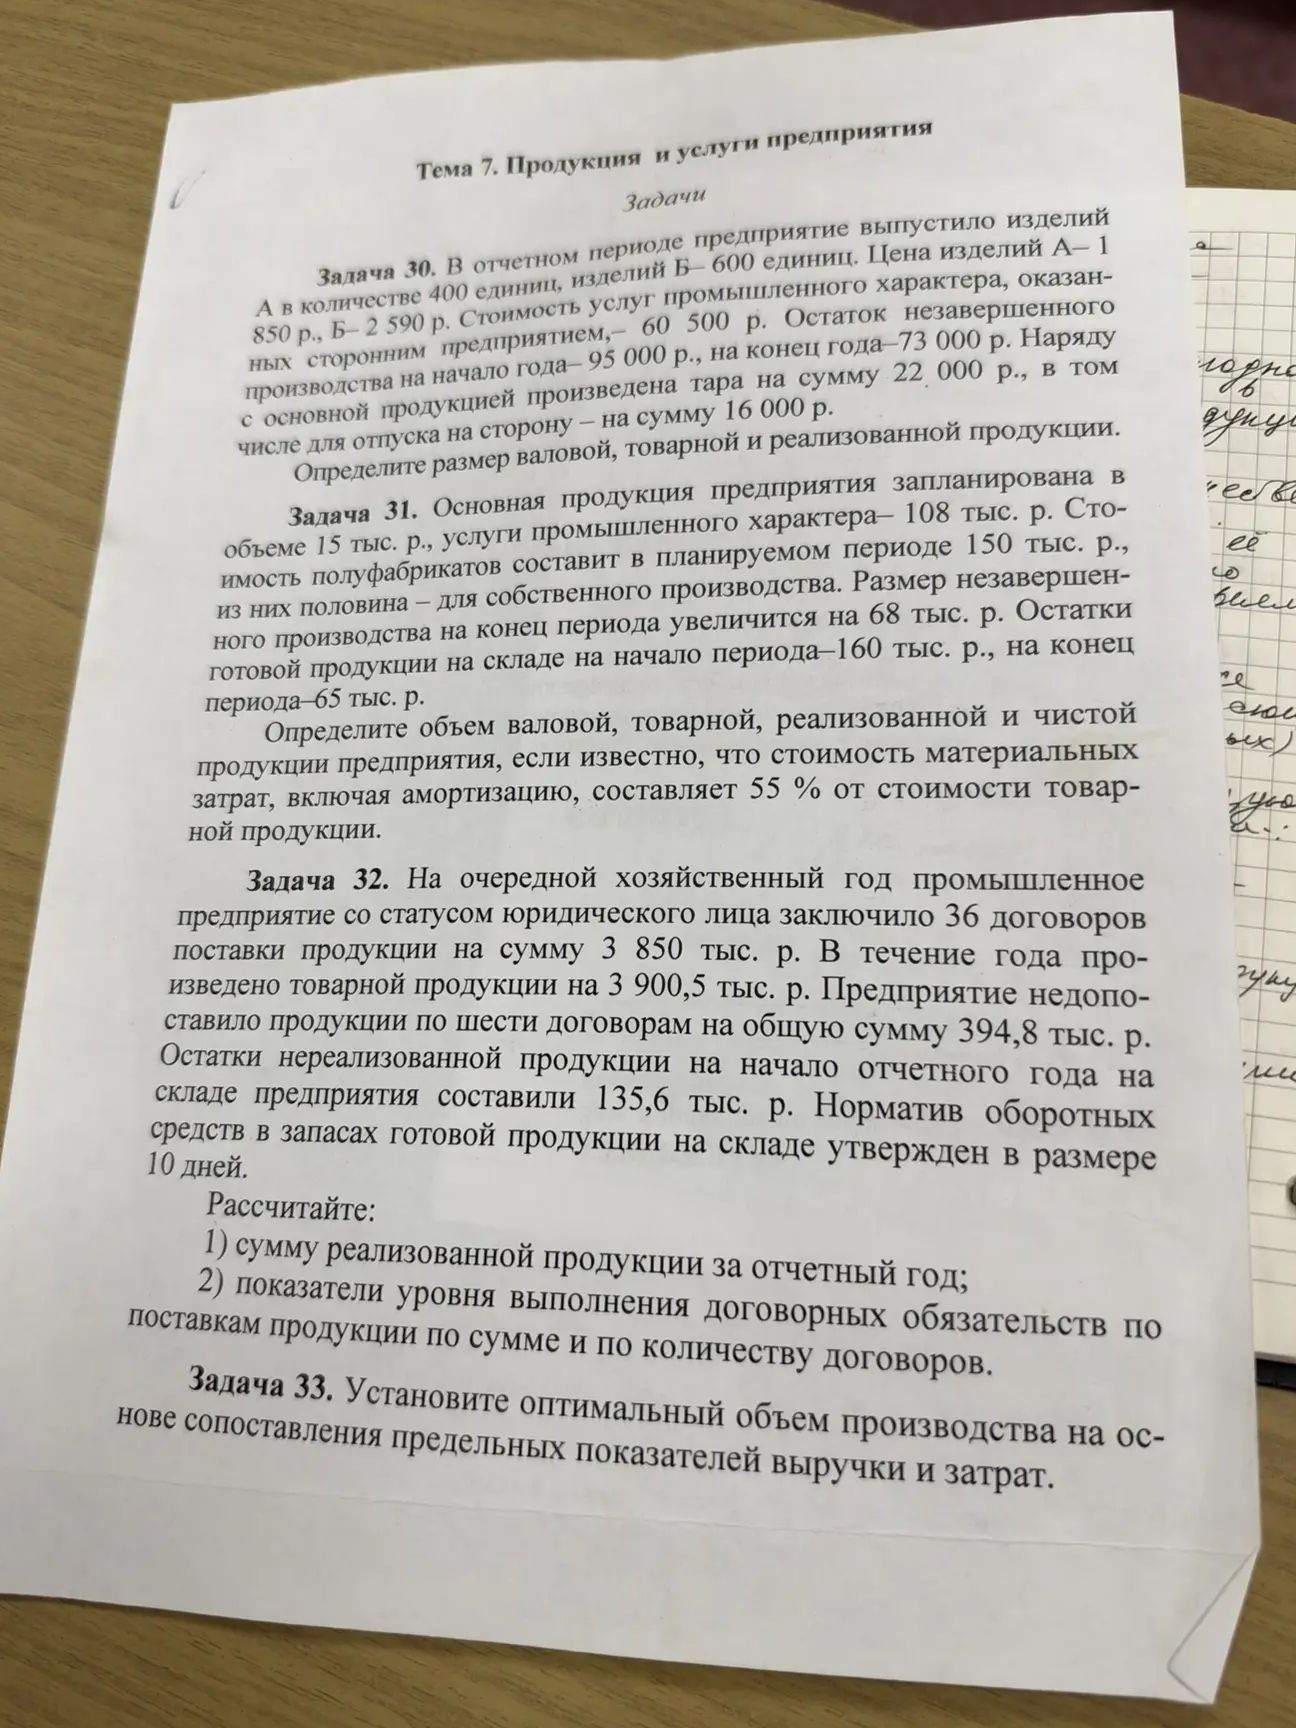
Стоимость изделий: А — 400 × 1 850 = 740 000 р.; Б — 600 × 2 590 = 1 554 000 р.
Товарная продукция включает изделия, услуги сторонним предприятиям и тару, предназначенную для отпуска на сторону:
740 000 + 1 554 000 + 60 500 + 16 000 = 2 370 500 р.
Для валовой продукции учитываем также тару для собственных нужд: 22 000 − 16 000 = 6 000 р. Изменение незавершенного производства: 73 000 − 95 000 = −22 000 р.
Валовая продукция: 2 370 500 + 6 000 − 22 000 = 2 354 500 р.
Реализованную продукцию по приведенным данным определить нельзя: необходимы остатки готовой продукции на начало и конец периода либо данные об объеме фактической отгрузки. Сумма тары, отпущенной на сторону, сама по себе этих сведений не заменяет.
Ответ: валовая продукция — 2 354 500 р.; товарная — 2 370 500 р.; для расчета реализованной продукции не хватает данных об остатках готовой продукции или отгрузке.
Стоимость изделий: А — 400 × 1 850 = 740 000 р.; Б — 600 × 2 590 = 1 554 000 р.
Товарная продукция включает изделия, услуги сторонним предприятиям и тару, предназначенную для отпуска на сторону:
740 000 + 1 554 000 + 60 500 + 16 000 = 2 370 500 р.
Для валовой продукции учитываем также тару для собственных нужд: 22 000 − 16 000 = 6 000 р. Изменение незавершенного производства: 73 000 − 95 000 = −22 000 р.
Валовая продукция: 2 370 500 + 6 000 − 22 000 = 2 354 500 р.
Реализованную продукцию по приведенным данным определить нельзя: необходимы остатки готовой продукции на начало и конец периода либо данные об объеме фактической отгрузки. Сумма тары, отпущенной на сторону, сама по себе этих сведений не заменяет.
Ответ: валовая продукция — 2 354 500 р.; товарная — 2 370 500 р.; для расчета реализованной продукции не хватает данных об остатках готовой продукции или отгрузке.
