
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
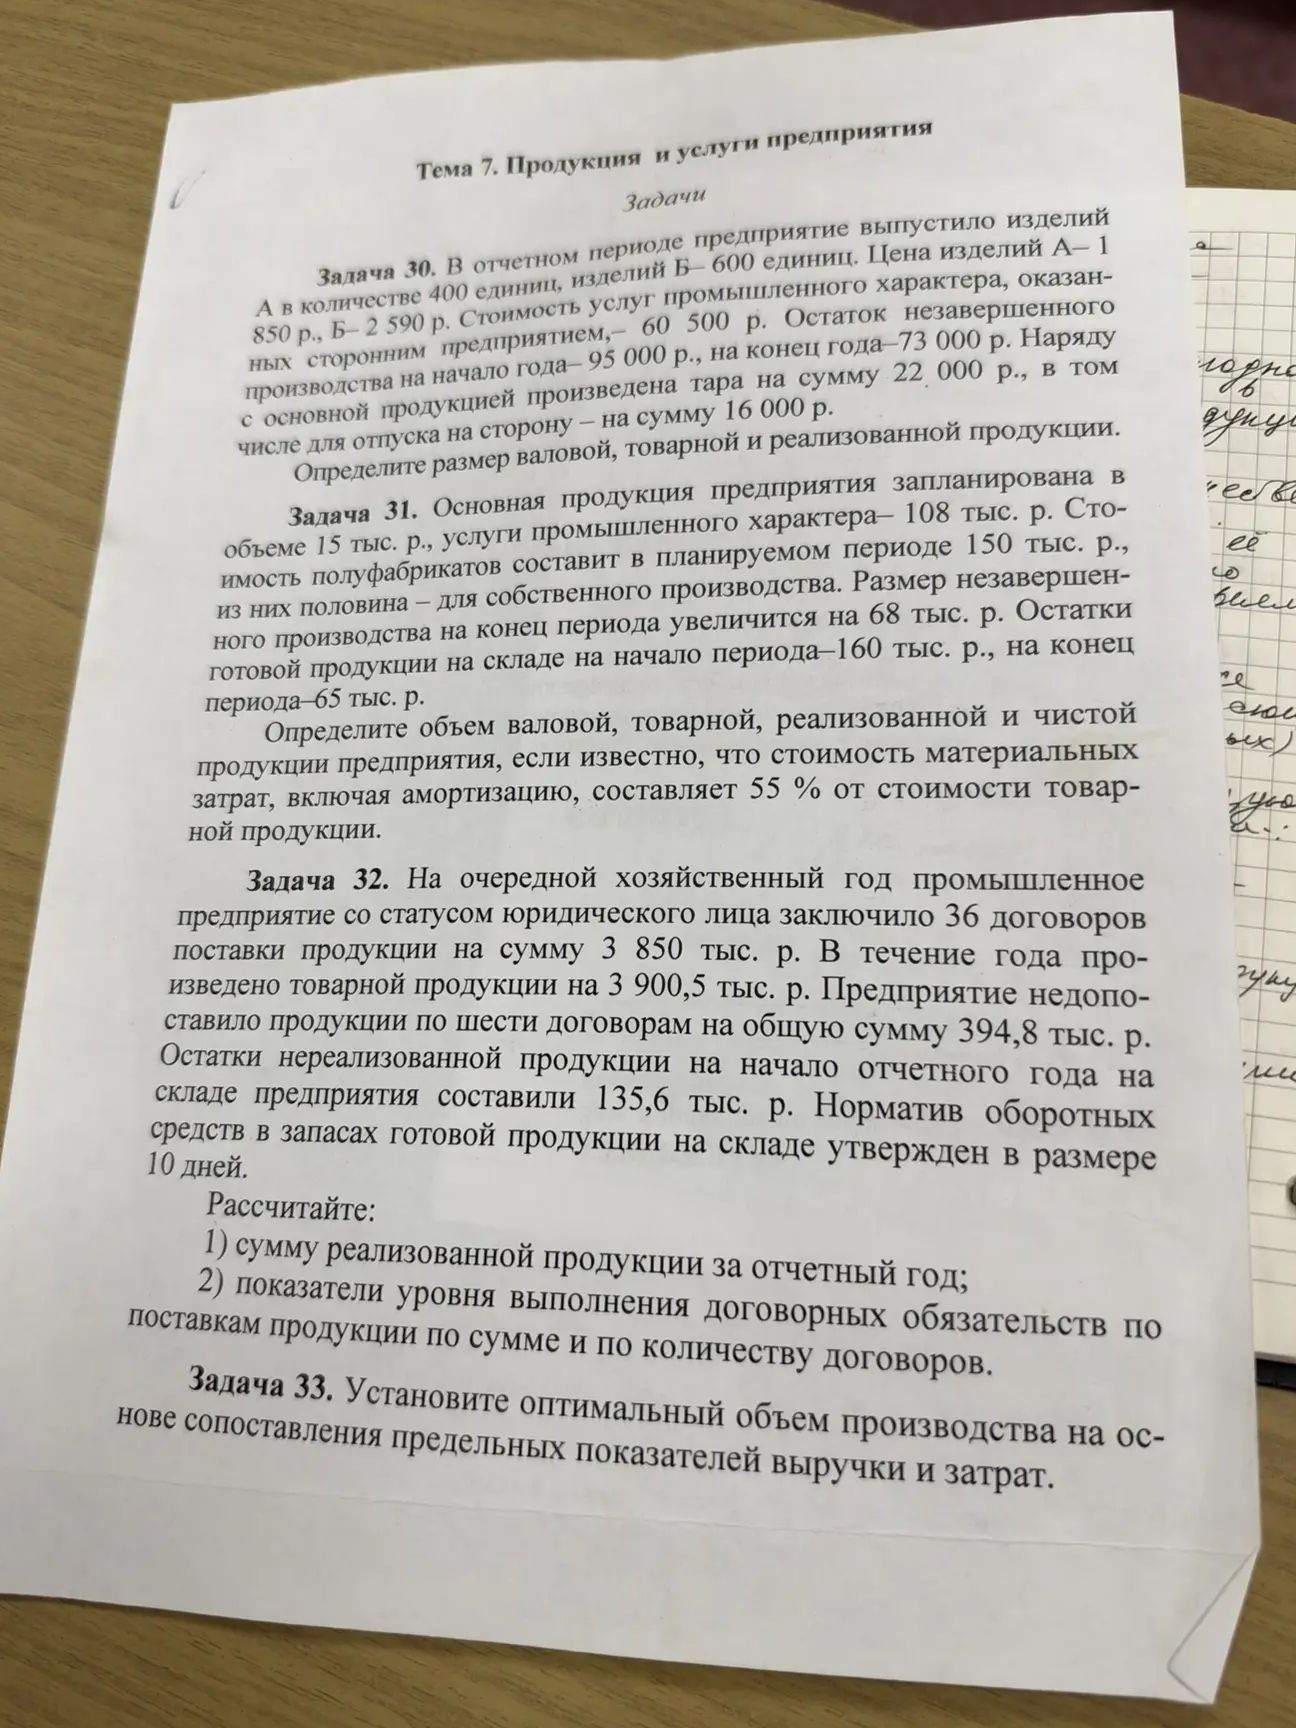
Ответ:
Все величины выражены в тыс. р. Половина полуфабрикатов предназначена для собственного производства: 150 ÷ 2 = 75.
Товарная продукция включает основную продукцию, услуги сторонним предприятиям и полуфабрикаты, предназначенные не для собственного производства:
15 + 108 + 75 = 198 тыс. р.
Валовая продукция учитывает полуфабрикаты для собственного производства и прирост незавершенного производства:
198 + 75 + 68 = 341 тыс. р.
Реализованная продукция равна товарной продукции плюс остаток готовой продукции на начало периода минус остаток на конец периода:
198 + 160 − 65 = 293 тыс. р.
Материальные затраты, включая амортизацию: 198 × 0,55 = 108,9 тыс. р. Чистая продукция: 198 − 108,9 = 89,1 тыс. р.
Ответ: валовая — 341 тыс. р.; товарная — 198 тыс. р.; реализованная — 293 тыс. р.; чистая — 89,1 тыс. р.
Все величины выражены в тыс. р. Половина полуфабрикатов предназначена для собственного производства: 150 ÷ 2 = 75.
Товарная продукция включает основную продукцию, услуги сторонним предприятиям и полуфабрикаты, предназначенные не для собственного производства:
15 + 108 + 75 = 198 тыс. р.
Валовая продукция учитывает полуфабрикаты для собственного производства и прирост незавершенного производства:
198 + 75 + 68 = 341 тыс. р.
Реализованная продукция равна товарной продукции плюс остаток готовой продукции на начало периода минус остаток на конец периода:
198 + 160 − 65 = 293 тыс. р.
Материальные затраты, включая амортизацию: 198 × 0,55 = 108,9 тыс. р. Чистая продукция: 198 − 108,9 = 89,1 тыс. р.
Ответ: валовая — 341 тыс. р.; товарная — 198 тыс. р.; реализованная — 293 тыс. р.; чистая — 89,1 тыс. р.
