
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
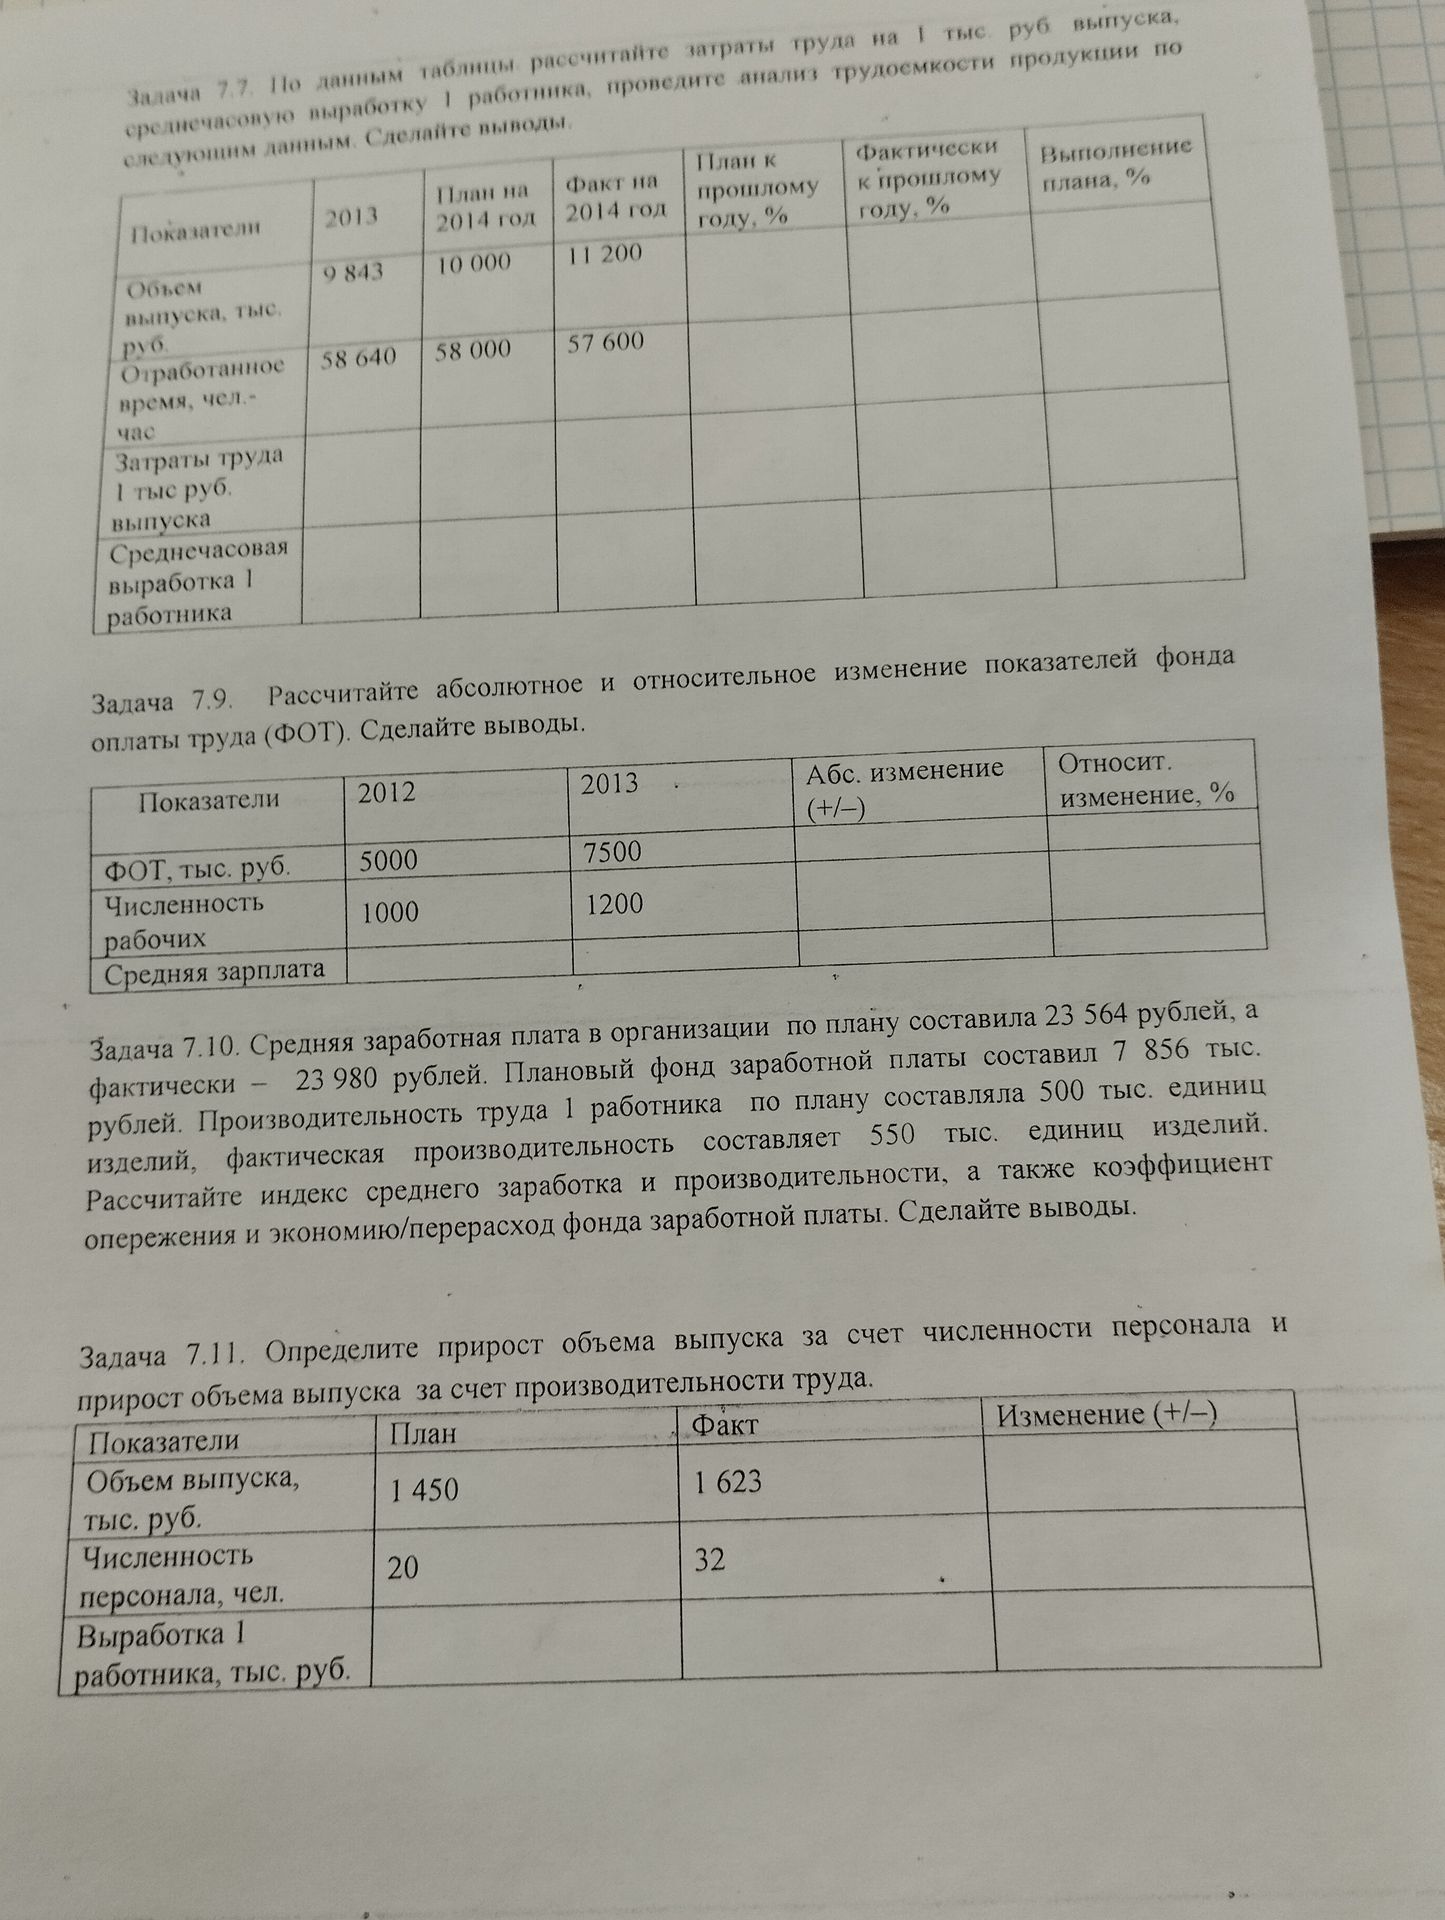
Ответ:
Затраты труда на 1 тыс. руб. выпуска рассчитываем как отработанное время, делённое на объём выпуска. Среднечасовую выработку — как объём выпуска, делённый на отработанное время.
2013 год: затраты труда = 58 640 / 9 843 = 5,96 чел.-часа на 1 тыс. руб.; выработка = 9 843 / 58 640 = 0,168 тыс. руб. на чел.-час.
План на 2014 год: затраты труда = 58 000 / 10 000 = 5,80 чел.-часа на 1 тыс. руб.; выработка = 10 000 / 58 000 = 0,172 тыс. руб. на чел.-час.
Факт 2014 года: затраты труда = 57 600 / 11 200 = 5,14 чел.-часа на 1 тыс. руб.; выработка = 11 200 / 57 600 = 0,194 тыс. руб. на чел.-час.
Проценты для каждого показателя рассчитываем отношением соответствующего значения к базе сравнения, умноженным на 100%.
| Показатель | 2013 | План 2014 | Факт 2014 | План к 2013, % | Факт к 2013, % | Выполнение плана, % |
|---|---|---|---|---|---|---|
| Объём выпуска, тыс. руб. | 9 843 | 10 000 | 11 200 | 101,60 | 113,78 | 112,00 |
| Отработанное время, чел.-час | 58 640 | 58 000 | 57 600 | 98,91 | 98,23 | 99,31 |
| Затраты труда на 1 тыс. руб. выпуска, чел.-час | 5,96 | 5,80 | 5,14 | 97,36 | 86,32 | 88,67 |
| Среднечасовая выработка, тыс. руб./чел.-час | 0,168 | 0,172 | 0,194 | 102,78 | 115,91 | 112,78 |
Фактическая трудоёмкость оказалась на 13,68% ниже уровня 2013 года и на 11,33% ниже плана. Одновременно часовая выработка выросла на 15,91% к 2013 году. Выпуск перевыполнен на 12%, хотя отработанное время составило 99,31% плана: это указывает на повышение эффективности использования рабочего времени.
