
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
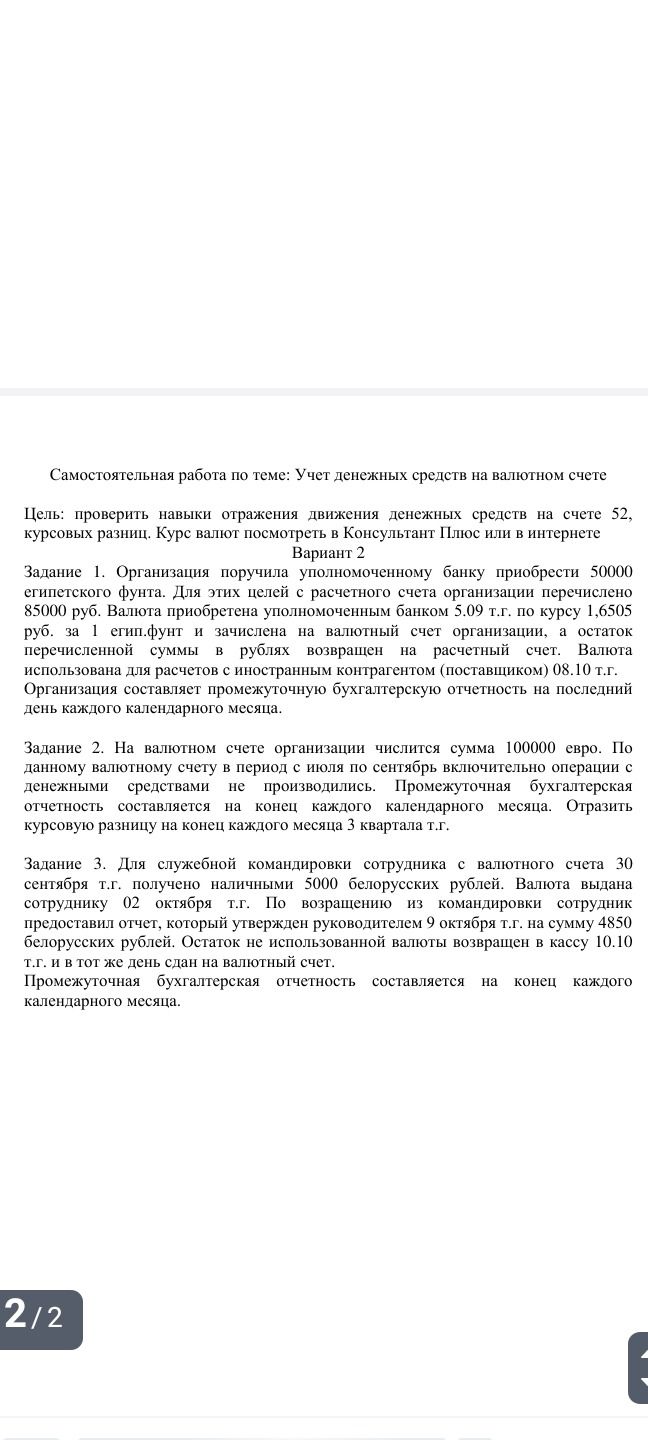
Ответ:
Для точного числового расчёта курсовых разниц необходимы год задания и официальные курсы египетского фунта на даты операций и на последние дни сентября и октября. Год и эти курсы на изображении не указаны. Ниже приведены проводки и расчёты в обозначениях; суммы курсовых разниц без недостающих курсов определить нельзя.
1. Перечисление средств банку. Дт 57 Кт 51 — 85 000 руб. (средства перечислены для покупки валюты).
2. Покупка 50 000 египетских фунтов 5 сентября. Стоимость валюты по указанному курсу: 50 000 × 1,6505 = 82 525 руб. Дт 52 Кт 57 — 82 525 руб. Возврат остатка: 85 000 − 82 525 = 2 475 руб.; Дт 51 Кт 57 — 2 475 руб.
3. Переоценка на 30 сентября. Пусть официальный курс на 30 сентября равен R₃₀ (руб. за египетский фунт). Балансовая стоимость валюты составит 50 000 × R₃₀ руб. Изменение относительно 82 525 руб. равно 50 000 × (R₃₀ − 1,6505). Положительная разница отражается по Дт 52 Кт 91-1, отрицательная — по Дт 91-2 Кт 52.
4. Расчёт с поставщиком 8 октября. Пусть курс на дату списания равен R₈ (руб. за египетский фунт). Сначала отражается переоценка валюты с курса 30 сентября до курса 8 октября: 50 000 × (R₈ − R₃₀) руб. Проводка — Дт 52 Кт 91-1 при росте курса либо Дт 91-2 Кт 52 при снижении. Затем списывается валюта в оплату поставщику: Дт 60 Кт 52 — 50 000 × R₈ руб. Если курс на 8 октября и курс признания задолженности поставщику различаются, курсовая разница по задолженности отражается отдельно.
5. Переоценка на 31 октября. При наличии остатка валюты переоценивается фактически оставшаяся сумма по курсу на 31 октября. Если 8 октября поставщику перечислены все 50 000 египетских фунтов, остатка на 31 октября нет и переоценивать нечего.
Чтобы получить окончательные суммы курсовых разниц и полностью оформить расчёты, нужны год задания, курс на 30 сентября, курс на 8 октября, курс на 31 октября и сведения о сумме и дате признания задолженности поставщику.
Для точного числового расчёта курсовых разниц необходимы год задания и официальные курсы египетского фунта на даты операций и на последние дни сентября и октября. Год и эти курсы на изображении не указаны. Ниже приведены проводки и расчёты в обозначениях; суммы курсовых разниц без недостающих курсов определить нельзя.
1. Перечисление средств банку. Дт 57 Кт 51 — 85 000 руб. (средства перечислены для покупки валюты).
2. Покупка 50 000 египетских фунтов 5 сентября. Стоимость валюты по указанному курсу: 50 000 × 1,6505 = 82 525 руб. Дт 52 Кт 57 — 82 525 руб. Возврат остатка: 85 000 − 82 525 = 2 475 руб.; Дт 51 Кт 57 — 2 475 руб.
3. Переоценка на 30 сентября. Пусть официальный курс на 30 сентября равен R₃₀ (руб. за египетский фунт). Балансовая стоимость валюты составит 50 000 × R₃₀ руб. Изменение относительно 82 525 руб. равно 50 000 × (R₃₀ − 1,6505). Положительная разница отражается по Дт 52 Кт 91-1, отрицательная — по Дт 91-2 Кт 52.
4. Расчёт с поставщиком 8 октября. Пусть курс на дату списания равен R₈ (руб. за египетский фунт). Сначала отражается переоценка валюты с курса 30 сентября до курса 8 октября: 50 000 × (R₈ − R₃₀) руб. Проводка — Дт 52 Кт 91-1 при росте курса либо Дт 91-2 Кт 52 при снижении. Затем списывается валюта в оплату поставщику: Дт 60 Кт 52 — 50 000 × R₈ руб. Если курс на 8 октября и курс признания задолженности поставщику различаются, курсовая разница по задолженности отражается отдельно.
5. Переоценка на 31 октября. При наличии остатка валюты переоценивается фактически оставшаяся сумма по курсу на 31 октября. Если 8 октября поставщику перечислены все 50 000 египетских фунтов, остатка на 31 октября нет и переоценивать нечего.
Чтобы получить окончательные суммы курсовых разниц и полностью оформить расчёты, нужны год задания, курс на 30 сентября, курс на 8 октября, курс на 31 октября и сведения о сумме и дате признания задолженности поставщику.
