
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
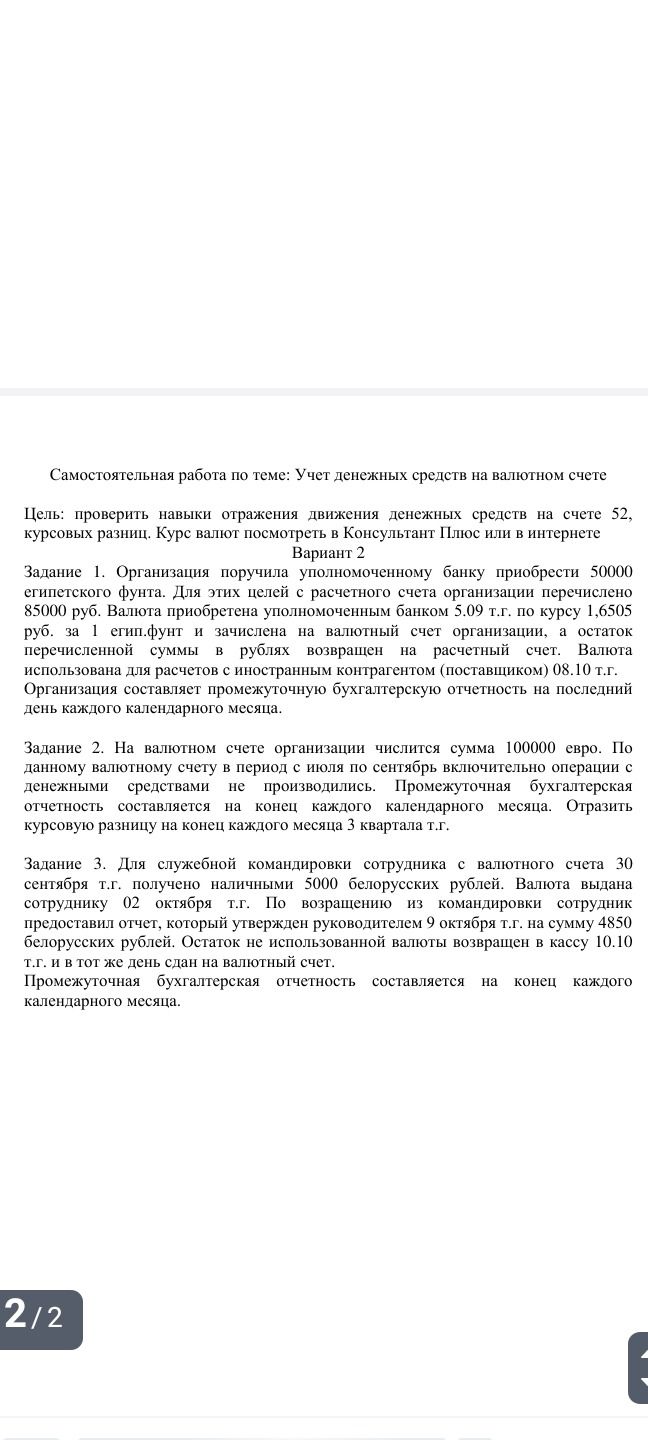
Для точных рублёвых сумм необходимы год задания и официальные курсы белорусского рубля на даты операций и отчётные даты. В условии также не уточнено, когда именно деньги были сняты с валютного счёта: 30 сентября или 2 октября. Ниже указана схема учёта; предполагается, что валюта снята 30 сентября и выдана работнику 2 октября.
Обозначим официальный курс белорусского рубля на 30 сентября через B₃₀, на 2 октября — B₂, на 9 октября — B₉, на 10 октября — B₁₀ (в рублях за 1 белорусский рубль). Учёт наличной валюты ведётся с аналитикой по валютам; для перевода денежных средств можно использовать счёт 57 согласно рабочему плану счетов организации.
1. Получение наличной валюты с валютного счёта 30 сентября. 5 000 × B₃₀ руб. Проводка: Дт 50 (валютная касса) Кт 52. Если снятие фактически произошло 2 октября, запись следует датировать 2 октября и применять курс этой даты; до уточнения дату в проводке считать условной.
2. Переоценка наличной валюты на конец сентября. Если 5 000 белорусских рублей уже находились в кассе на 30 сентября, их балансовая стоимость определяется по курсу B₃₀. Если деньги были сняты только 2 октября, валютного остатка в кассе на 30 сентября ещё нет.
3. Выдача аванса работнику 2 октября. Дт 71 Кт 50 — 5 000 × B₂ руб. Если на 30 сентября валюта уже была получена и отражена в кассе, до выдачи переоценивают валютную наличность: 5 000 × (B₂ − B₃₀) руб. Рост курса отражают по Дт 50 Кт 91-1, снижение — по Дт 91-2 Кт 50.
4. Утверждение авансового отчёта 9 октября. Расходы составили 4 850 белорусских рублей. При оценке по курсу даты утверждения их рублёвый эквивалент равен 4 850 × B₉ руб.; проводка по соответствующему счёту затрат (например, Дт 26 или 44) Кт 71. Разница между рублёвой оценкой выданного аванса и признанных расходов отражается как курсовая разница по расчётам с подотчётным лицом согласно принятой методике учёта.
5. Возврат остатка 10 октября. Неиспользовано 5 000 − 4 850 = 150 белорусских рублей. При возврате в кассу: Дт 50 Кт 71 — 150 × B₁₀ руб. Если задолженность работника до возврата переоценивается относительно курса 9 октября, разница по сумме 150 белорусских рублей равна 150 × (B₁₀ − B₉) руб.; рост отражается по Дт 71 Кт 91-1, снижение — по Дт 91-2 Кт 71.
6. Сдача остатка на валютный счёт 10 октября. Дт 52 Кт 50 — 150 × B₁₀ руб. Если перевод через счёт 57 предусмотрен рабочим планом счетов, сначала отражают сдачу валюты в банк записью Дт 57 Кт 50, затем зачисление Дт 52 Кт 57.
Для завершения числового решения нужны год задания, курсы на 30 сентября, 2, 9 и 10 октября, а также уточнение фактической даты снятия наличной валюты с банковского счёта. Счета затрат и порядок отражения переоценки следует сверить с рабочим планом счетов организации.
Для точных рублёвых сумм необходимы год задания и официальные курсы белорусского рубля на даты операций и отчётные даты. В условии также не уточнено, когда именно деньги были сняты с валютного счёта: 30 сентября или 2 октября. Ниже указана схема учёта; предполагается, что валюта снята 30 сентября и выдана работнику 2 октября.
Обозначим официальный курс белорусского рубля на 30 сентября через B₃₀, на 2 октября — B₂, на 9 октября — B₉, на 10 октября — B₁₀ (в рублях за 1 белорусский рубль). Учёт наличной валюты ведётся с аналитикой по валютам; для перевода денежных средств можно использовать счёт 57 согласно рабочему плану счетов организации.
1. Получение наличной валюты с валютного счёта 30 сентября. 5 000 × B₃₀ руб. Проводка: Дт 50 (валютная касса) Кт 52. Если снятие фактически произошло 2 октября, запись следует датировать 2 октября и применять курс этой даты; до уточнения дату в проводке считать условной.
2. Переоценка наличной валюты на конец сентября. Если 5 000 белорусских рублей уже находились в кассе на 30 сентября, их балансовая стоимость определяется по курсу B₃₀. Если деньги были сняты только 2 октября, валютного остатка в кассе на 30 сентября ещё нет.
3. Выдача аванса работнику 2 октября. Дт 71 Кт 50 — 5 000 × B₂ руб. Если на 30 сентября валюта уже была получена и отражена в кассе, до выдачи переоценивают валютную наличность: 5 000 × (B₂ − B₃₀) руб. Рост курса отражают по Дт 50 Кт 91-1, снижение — по Дт 91-2 Кт 50.
4. Утверждение авансового отчёта 9 октября. Расходы составили 4 850 белорусских рублей. При оценке по курсу даты утверждения их рублёвый эквивалент равен 4 850 × B₉ руб.; проводка по соответствующему счёту затрат (например, Дт 26 или 44) Кт 71. Разница между рублёвой оценкой выданного аванса и признанных расходов отражается как курсовая разница по расчётам с подотчётным лицом согласно принятой методике учёта.
5. Возврат остатка 10 октября. Неиспользовано 5 000 − 4 850 = 150 белорусских рублей. При возврате в кассу: Дт 50 Кт 71 — 150 × B₁₀ руб. Если задолженность работника до возврата переоценивается относительно курса 9 октября, разница по сумме 150 белорусских рублей равна 150 × (B₁₀ − B₉) руб.; рост отражается по Дт 71 Кт 91-1, снижение — по Дт 91-2 Кт 71.
6. Сдача остатка на валютный счёт 10 октября. Дт 52 Кт 50 — 150 × B₁₀ руб. Если перевод через счёт 57 предусмотрен рабочим планом счетов, сначала отражают сдачу валюты в банк записью Дт 57 Кт 50, затем зачисление Дт 52 Кт 57.
Для завершения числового решения нужны год задания, курсы на 30 сентября, 2, 9 и 10 октября, а также уточнение фактической даты снятия наличной валюты с банковского счёта. Счета затрат и порядок отражения переоценки следует сверить с рабочим планом счетов организации.
