
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
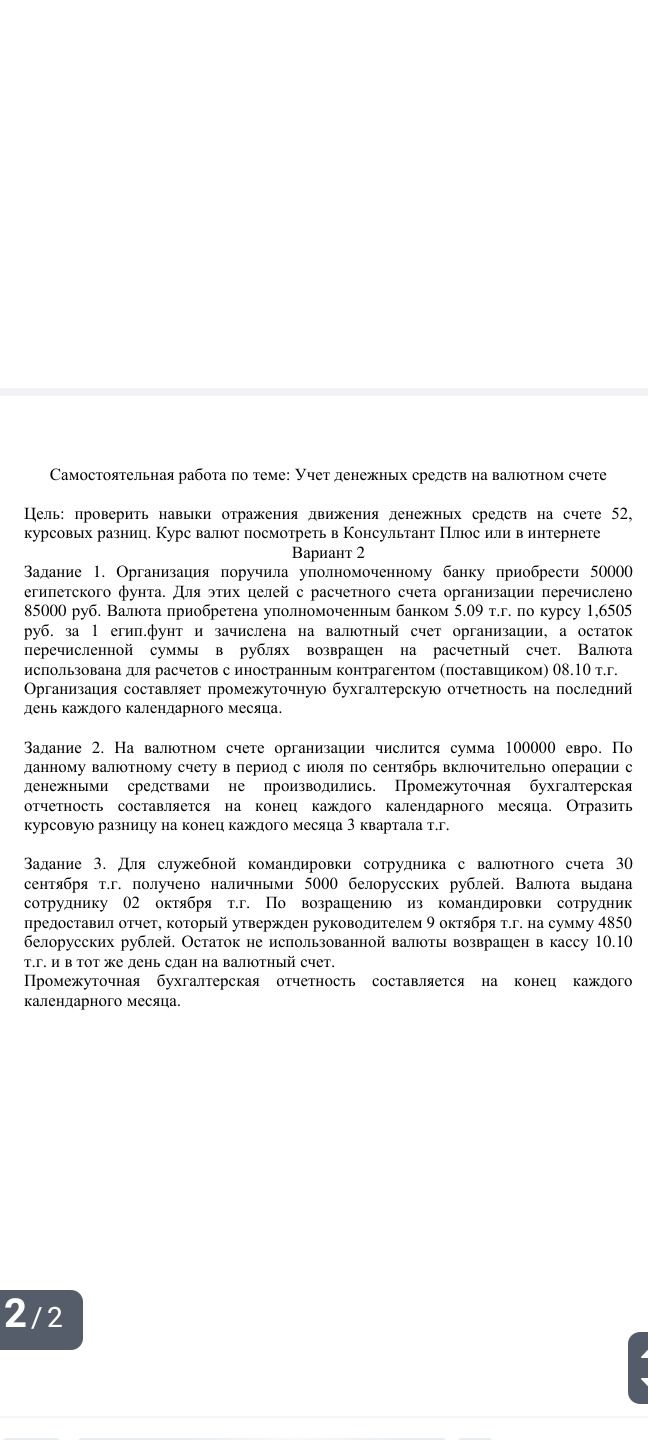
Ответ:
Расчёт стоимости приобретённой валюты: 50 000 × 1,6505 = 82 525 руб. Остаток рублёвых средств: 85 000 − 82 525 = 2 475 руб.
- Перечислены рубли банку для покупки валюты: Дт 57 Кт 51 — 85 000 руб.
- Валюта зачислена на валютный счёт по курсу покупки: Дт 52 Кт 57 — 82 525 руб.; рублёвый остаток учитывается как дебетовое сальдо счёта 57.
- Неиспользованный остаток возвращён на расчётный счёт: Дт 51 Кт 57 — 2 475 руб.
- На 30 сентября валюту на счёте 52 переоценивают по официальному курсу на эту дату. Курсовую разницу определяют как 50 000 × (курс на 30 сентября − 1,6505). Положительную разницу отражают Дт 52 Кт 91-1, отрицательную — Дт 91-2 Кт 52.
- При оплате поставщику 8 октября списывают валюту: Дт 60 Кт 52 — рублёвый эквивалент 50 000 египетских фунтов по курсу на дату операции. Разницу между этим эквивалентом и балансовой стоимостью валюты отражают как курсовую разницу: положительную — Дт 52 Кт 91-1, отрицательную — Дт 91-2 Кт 52. Если задолженность поставщику ранее была признана в иностранной валюте, её также пересчитывают по курсу на дату погашения, отражая возникшую разницу через счёт 91.
Для численного расчёта переоценки на 30 сентября и курсовой разницы на 8 октября не хватает официальных курсов египетского фунта на эти даты. Также в условии не указаны сумма и дата признания задолженности поставщику, поэтому проводку по её погашению можно уточнить только при наличии этих данных.
Расчёт стоимости приобретённой валюты: 50 000 × 1,6505 = 82 525 руб. Остаток рублёвых средств: 85 000 − 82 525 = 2 475 руб.
- Перечислены рубли банку для покупки валюты: Дт 57 Кт 51 — 85 000 руб.
- Валюта зачислена на валютный счёт по курсу покупки: Дт 52 Кт 57 — 82 525 руб.; рублёвый остаток учитывается как дебетовое сальдо счёта 57.
- Неиспользованный остаток возвращён на расчётный счёт: Дт 51 Кт 57 — 2 475 руб.
- На 30 сентября валюту на счёте 52 переоценивают по официальному курсу на эту дату. Курсовую разницу определяют как 50 000 × (курс на 30 сентября − 1,6505). Положительную разницу отражают Дт 52 Кт 91-1, отрицательную — Дт 91-2 Кт 52.
- При оплате поставщику 8 октября списывают валюту: Дт 60 Кт 52 — рублёвый эквивалент 50 000 египетских фунтов по курсу на дату операции. Разницу между этим эквивалентом и балансовой стоимостью валюты отражают как курсовую разницу: положительную — Дт 52 Кт 91-1, отрицательную — Дт 91-2 Кт 52. Если задолженность поставщику ранее была признана в иностранной валюте, её также пересчитывают по курсу на дату погашения, отражая возникшую разницу через счёт 91.
Для численного расчёта переоценки на 30 сентября и курсовой разницы на 8 октября не хватает официальных курсов египетского фунта на эти даты. Также в условии не указаны сумма и дата признания задолженности поставщику, поэтому проводку по её погашению можно уточнить только при наличии этих данных.
