
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
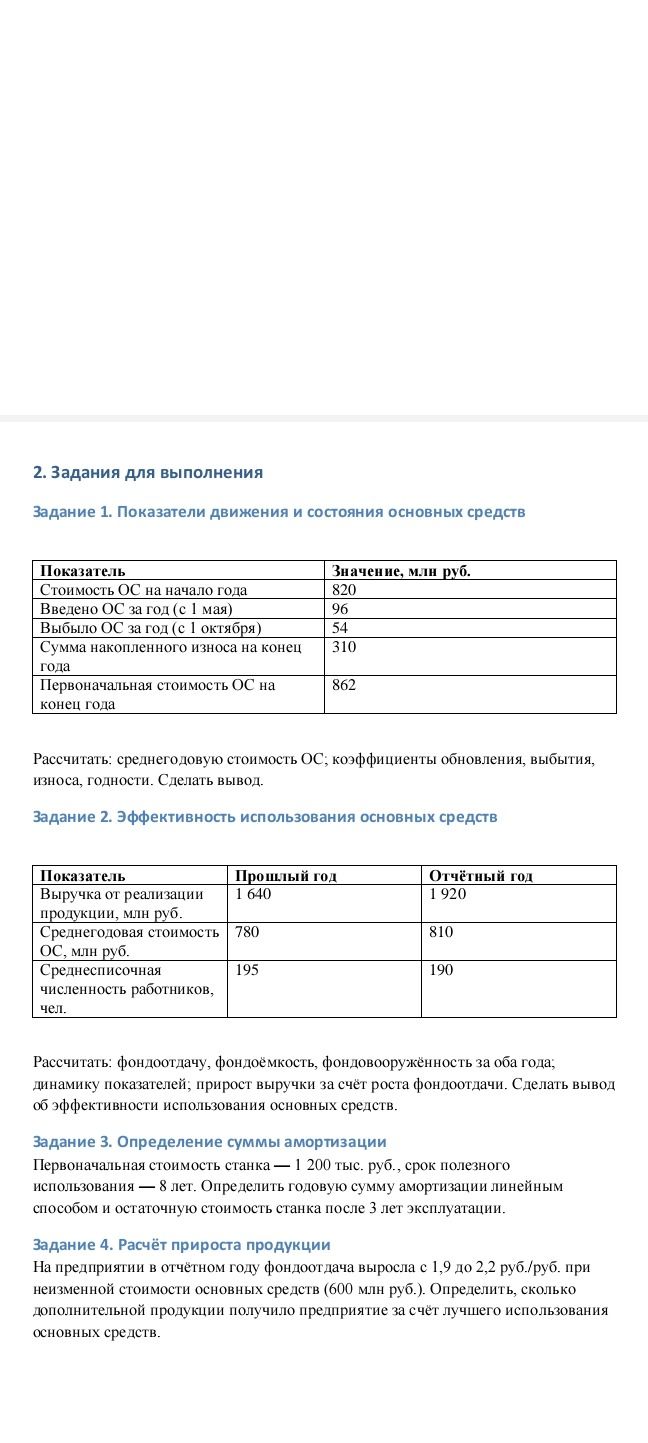
Ответ:
1. Среднегодовая стоимость основных средств.
Так как основные средства введены с 1 мая и выбыли с 1 октября, учитываем время их эксплуатации:
\(ОС_{ср}=820+96\cdot\frac{8}{12}-54\cdot\frac{3}{12}\).
\(ОС_{ср}=820+64-13.5=870.5\) млн руб.
2. Коэффициент обновления.
\(К_{обн}=\frac{96}{862}=0.1114\), или \(11.14\%\).
3. Коэффициент выбытия.
\(К_{выб}=\frac{54}{820}=0.0659\), или \(6.59\%\).
4. Коэффициент износа.
\(К_{изн}=\frac{310}{862}=0.3596\), или \(35.96\%\).
5. Коэффициент годности.
\(К_{годн}=1-К_{изн}=1-0.3596=0.6404\), или \(64.04\%\).
Вывод: обновление основных средств превышает их выбытие: 11.14% против 6.59%. Основные средства изношены на 35.96%, а их степень годности составляет 64.04%.
Ответ: среднегодовая стоимость — 870.5 млн руб.; коэффициент обновления — 11.14%; выбытия — 6.59%; износа — 35.96%; годности — 64.04%.
1. Среднегодовая стоимость основных средств.
Так как основные средства введены с 1 мая и выбыли с 1 октября, учитываем время их эксплуатации:
\(ОС_{ср}=820+96\cdot\frac{8}{12}-54\cdot\frac{3}{12}\).
\(ОС_{ср}=820+64-13.5=870.5\) млн руб.
2. Коэффициент обновления.
\(К_{обн}=\frac{96}{862}=0.1114\), или \(11.14\%\).
3. Коэффициент выбытия.
\(К_{выб}=\frac{54}{820}=0.0659\), или \(6.59\%\).
4. Коэффициент износа.
\(К_{изн}=\frac{310}{862}=0.3596\), или \(35.96\%\).
5. Коэффициент годности.
\(К_{годн}=1-К_{изн}=1-0.3596=0.6404\), или \(64.04\%\).
Вывод: обновление основных средств превышает их выбытие: 11.14% против 6.59%. Основные средства изношены на 35.96%, а их степень годности составляет 64.04%.
Ответ: среднегодовая стоимость — 870.5 млн руб.; коэффициент обновления — 11.14%; выбытия — 6.59%; износа — 35.96%; годности — 64.04%.
