
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
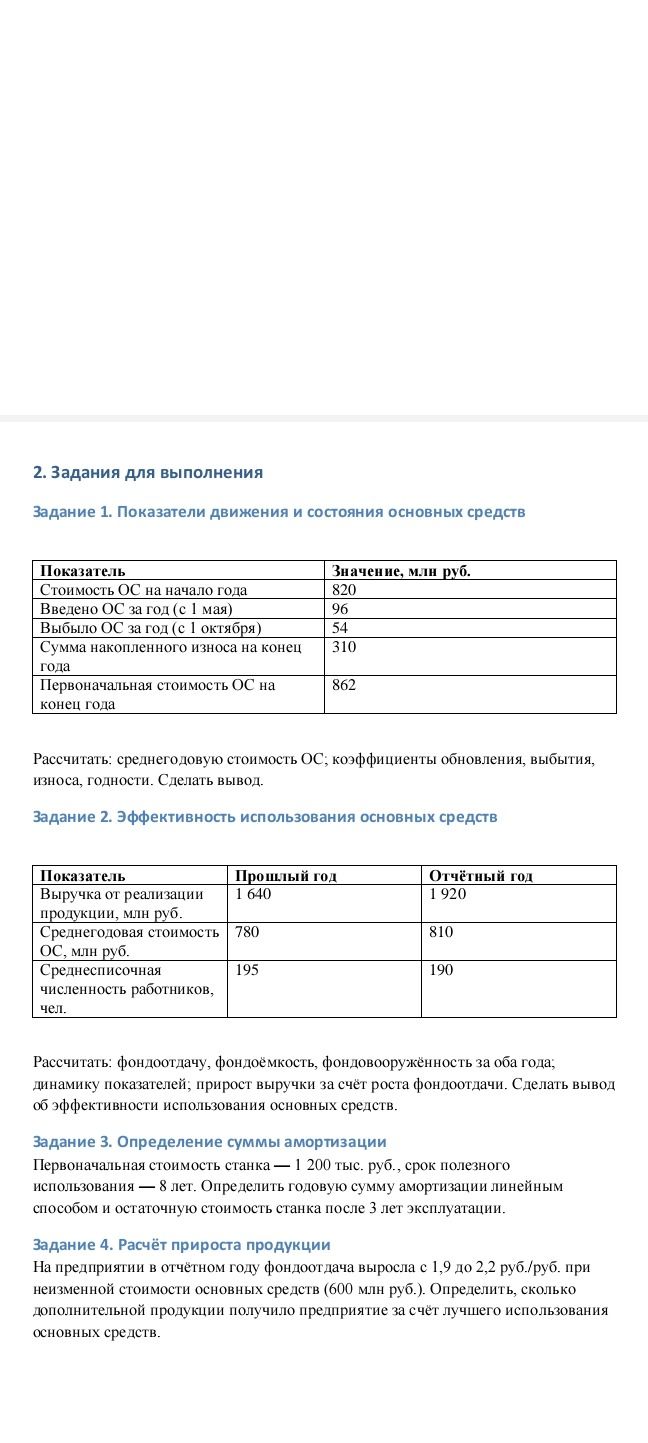
Ответ:
1. Фондоотдача.
Фондоотдача определяется по формуле \(ФО=\frac{В}{ОС_{ср}}\).
Прошлый год: \(ФО_0=\frac{1640}{780}=2.10\) руб./руб.
Отчётный год: \(ФО_1=\frac{1920}{810}=2.37\) руб./руб.
Рост фондоотдачи: \(2.37-2.10=0.27\) руб./руб., или примерно \(12.73\%\).
2. Фондоёмкость.
\(ФЕ=\frac{ОС_{ср}}{В}\).
Прошлый год: \(ФЕ_0=\frac{780}{1640}=0.476\) руб./руб.
Отчётный год: \(ФЕ_1=\frac{810}{1920}=0.422\) руб./руб.
Фондоёмкость снизилась на \(0.054\) руб./руб., или примерно на \(11.31\%\).
3. Фондовооружённость.
\(ФВ=\frac{ОС_{ср}}{Ч}\).
Прошлый год: \(ФВ_0=\frac{780}{195}=4.00\) млн руб./чел.
Отчётный год: \(ФВ_1=\frac{810}{190}=4.26\) млн руб./чел.
Рост фондовооружённости: \(4.26-4.00=0.26\) млн руб./чел., или примерно \(6.58\%\).
4. Прирост выручки за счёт роста фондоотдачи.
Для расчёта используем среднегодовую стоимость ОС отчётного года:
\(\Delta В_{ФО}=(ФО_1-ФО_0)\cdot ОС_{ср1}\).
\(\Delta В_{ФО}=(2.3704-2.1026)\cdot810=216.93\) млн руб.
Общая выручка выросла на \(1920-1640=280\) млн руб., из них около 216.93 млн руб. получено за счёт повышения фондоотдачи.
Вывод: эффективность использования основных средств повысилась: фондоотдача и фондовооружённость выросли, а фондоёмкость снизилась. Это свидетельствует о более эффективном использовании основных средств.
Ответ: фондоотдача — 2.10 и 2.37 руб./руб.; фондоёмкость — 0.476 и 0.422 руб./руб.; фондовооружённость — 4.00 и 4.26 млн руб./чел.; прирост выручки за счёт роста фондоотдачи — 216.93 млн руб.
1. Фондоотдача.
Фондоотдача определяется по формуле \(ФО=\frac{В}{ОС_{ср}}\).
Прошлый год: \(ФО_0=\frac{1640}{780}=2.10\) руб./руб.
Отчётный год: \(ФО_1=\frac{1920}{810}=2.37\) руб./руб.
Рост фондоотдачи: \(2.37-2.10=0.27\) руб./руб., или примерно \(12.73\%\).
2. Фондоёмкость.
\(ФЕ=\frac{ОС_{ср}}{В}\).
Прошлый год: \(ФЕ_0=\frac{780}{1640}=0.476\) руб./руб.
Отчётный год: \(ФЕ_1=\frac{810}{1920}=0.422\) руб./руб.
Фондоёмкость снизилась на \(0.054\) руб./руб., или примерно на \(11.31\%\).
3. Фондовооружённость.
\(ФВ=\frac{ОС_{ср}}{Ч}\).
Прошлый год: \(ФВ_0=\frac{780}{195}=4.00\) млн руб./чел.
Отчётный год: \(ФВ_1=\frac{810}{190}=4.26\) млн руб./чел.
Рост фондовооружённости: \(4.26-4.00=0.26\) млн руб./чел., или примерно \(6.58\%\).
4. Прирост выручки за счёт роста фондоотдачи.
Для расчёта используем среднегодовую стоимость ОС отчётного года:
\(\Delta В_{ФО}=(ФО_1-ФО_0)\cdot ОС_{ср1}\).
\(\Delta В_{ФО}=(2.3704-2.1026)\cdot810=216.93\) млн руб.
Общая выручка выросла на \(1920-1640=280\) млн руб., из них около 216.93 млн руб. получено за счёт повышения фондоотдачи.
Вывод: эффективность использования основных средств повысилась: фондоотдача и фондовооружённость выросли, а фондоёмкость снизилась. Это свидетельствует о более эффективном использовании основных средств.
Ответ: фондоотдача — 2.10 и 2.37 руб./руб.; фондоёмкость — 0.476 и 0.422 руб./руб.; фондовооружённость — 4.00 и 4.26 млн руб./чел.; прирост выручки за счёт роста фондоотдачи — 216.93 млн руб.
