
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
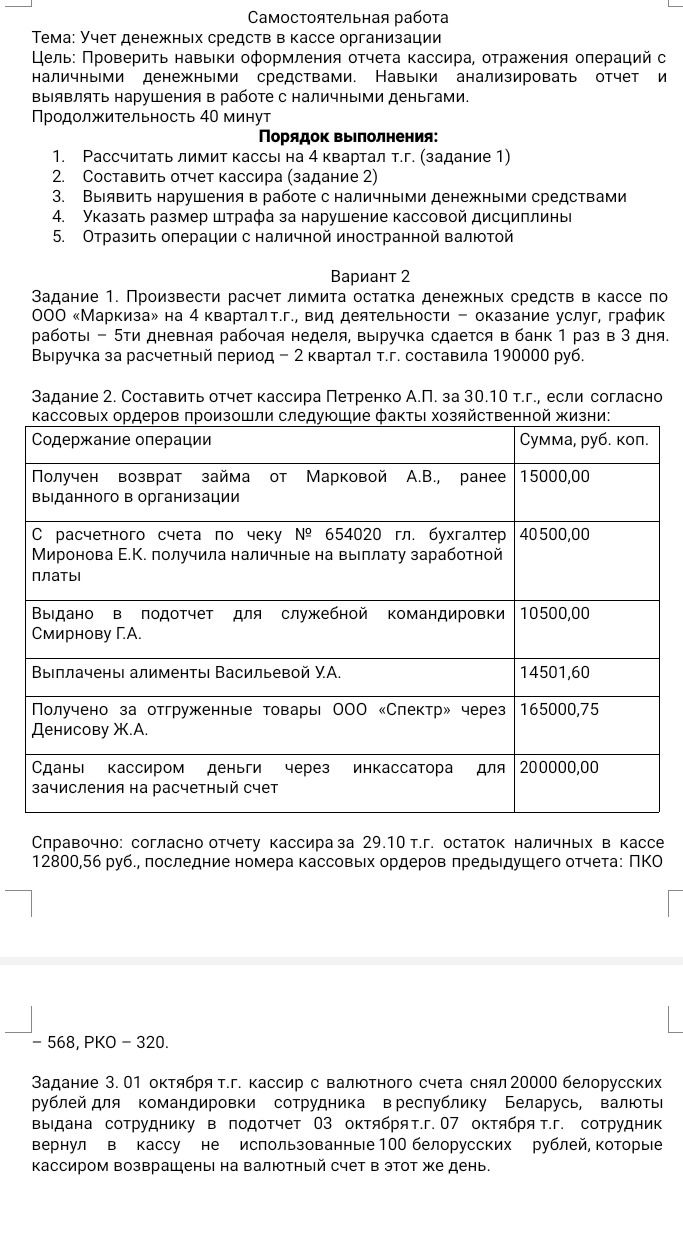
Для расчёта лимита по наличной выручке используется формула: лимит = выручка за расчётный период ÷ количество рабочих дней расчётного периода × количество рабочих дней между сдачами выручки в банк.
Выручка за II квартал — 190 000 руб.; интервал сдачи выручки — 3 рабочих дня. Однако в условии не указан год, поэтому нельзя достоверно определить количество рабочих дней во II квартале: оно зависит от календаря выходных и праздничных дней конкретного года.
Если обозначить количество рабочих дней во II квартале через N, расчёт будет таким: лимит = 190 000 ÷ N × 3 руб. Для получения точной суммы нужен год, к которому относится «т.г.».
Для расчёта лимита по наличной выручке используется формула: лимит = выручка за расчётный период ÷ количество рабочих дней расчётного периода × количество рабочих дней между сдачами выручки в банк.
Выручка за II квартал — 190 000 руб.; интервал сдачи выручки — 3 рабочих дня. Однако в условии не указан год, поэтому нельзя достоверно определить количество рабочих дней во II квартале: оно зависит от календаря выходных и праздничных дней конкретного года.
Если обозначить количество рабочих дней во II квартале через N, расчёт будет таким: лимит = 190 000 ÷ N × 3 руб. Для получения точной суммы нужен год, к которому относится «т.г.».
