
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
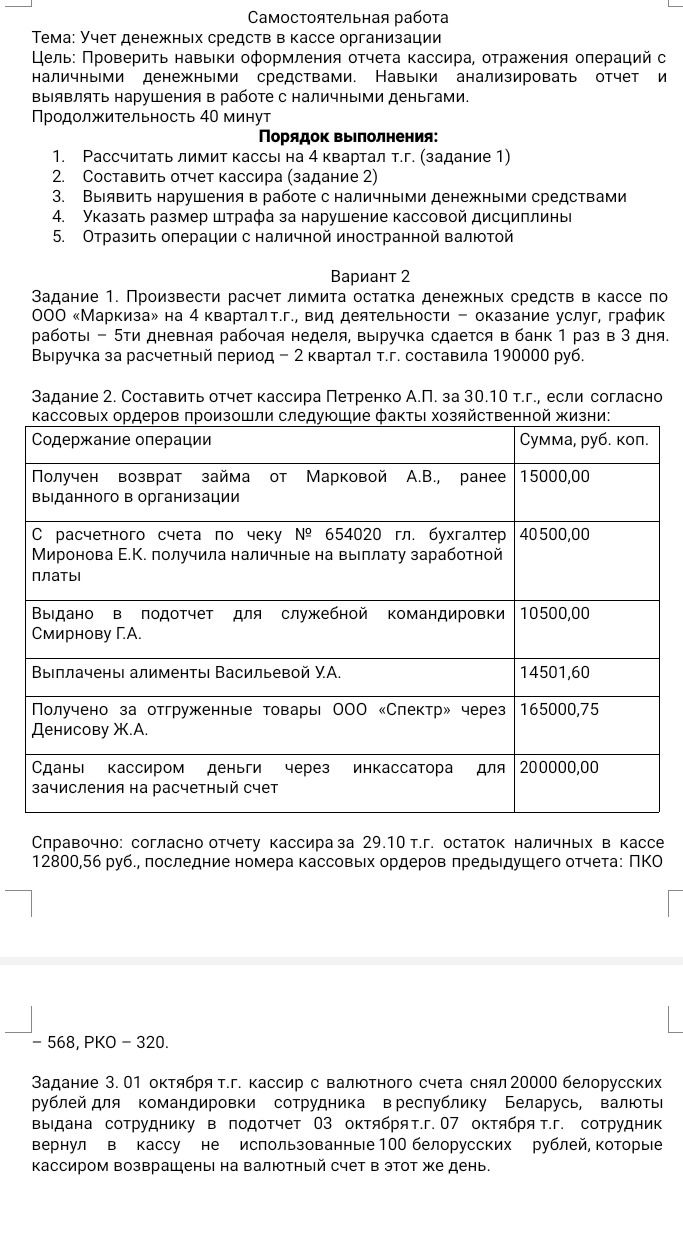
Ответ:
Операции отражаются раздельно по валютному счёту, кассе в иностранной валюте и расчётам с подотчётным лицом. Поскольку курсы валют на даты операций не указаны, рублёвый эквивалент проводок определить нельзя; суммы в белорусских рублях указаны в условии.
- 01 октября — получение наличной валюты с валютного счёта: дебет счёта 50 «Касса» (субсчёт учёта наличной иностранной валюты), кредит счёта 52 «Валютные счета» — 20 000 белорусских рублей в рублёвом эквиваленте по применимому курсу.
- 03 октября — выдача валюты сотруднику под отчёт: дебет счёта 71 «Расчёты с подотчётными лицами», кредит счёта 50 (субсчёт иностранной валюты) — 20 000 белорусских рублей в рублёвом эквиваленте.
- 07 октября — возврат неизрасходованной валюты сотрудником в кассу: дебет счёта 50 (субсчёт иностранной валюты), кредит счёта 71 — 10 000 белорусских рублей в рублёвом эквиваленте.
- 07 октября — сдача возвращённой валюты на валютный счёт: дебет счёта 52, кредит счёта 50 (субсчёт иностранной валюты) — 10 000 белорусских рублей в рублёвом эквиваленте.
Неизрасходованный остаток составил 10 000 белорусских рублей. Для расчёта сумм в рублях нужны применимые курсы на даты операций.
Операции отражаются раздельно по валютному счёту, кассе в иностранной валюте и расчётам с подотчётным лицом. Поскольку курсы валют на даты операций не указаны, рублёвый эквивалент проводок определить нельзя; суммы в белорусских рублях указаны в условии.
- 01 октября — получение наличной валюты с валютного счёта: дебет счёта 50 «Касса» (субсчёт учёта наличной иностранной валюты), кредит счёта 52 «Валютные счета» — 20 000 белорусских рублей в рублёвом эквиваленте по применимому курсу.
- 03 октября — выдача валюты сотруднику под отчёт: дебет счёта 71 «Расчёты с подотчётными лицами», кредит счёта 50 (субсчёт иностранной валюты) — 20 000 белорусских рублей в рублёвом эквиваленте.
- 07 октября — возврат неизрасходованной валюты сотрудником в кассу: дебет счёта 50 (субсчёт иностранной валюты), кредит счёта 71 — 10 000 белорусских рублей в рублёвом эквиваленте.
- 07 октября — сдача возвращённой валюты на валютный счёт: дебет счёта 52, кредит счёта 50 (субсчёт иностранной валюты) — 10 000 белорусских рублей в рублёвом эквиваленте.
Неизрасходованный остаток составил 10 000 белорусских рублей. Для расчёта сумм в рублях нужны применимые курсы на даты операций.
