
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
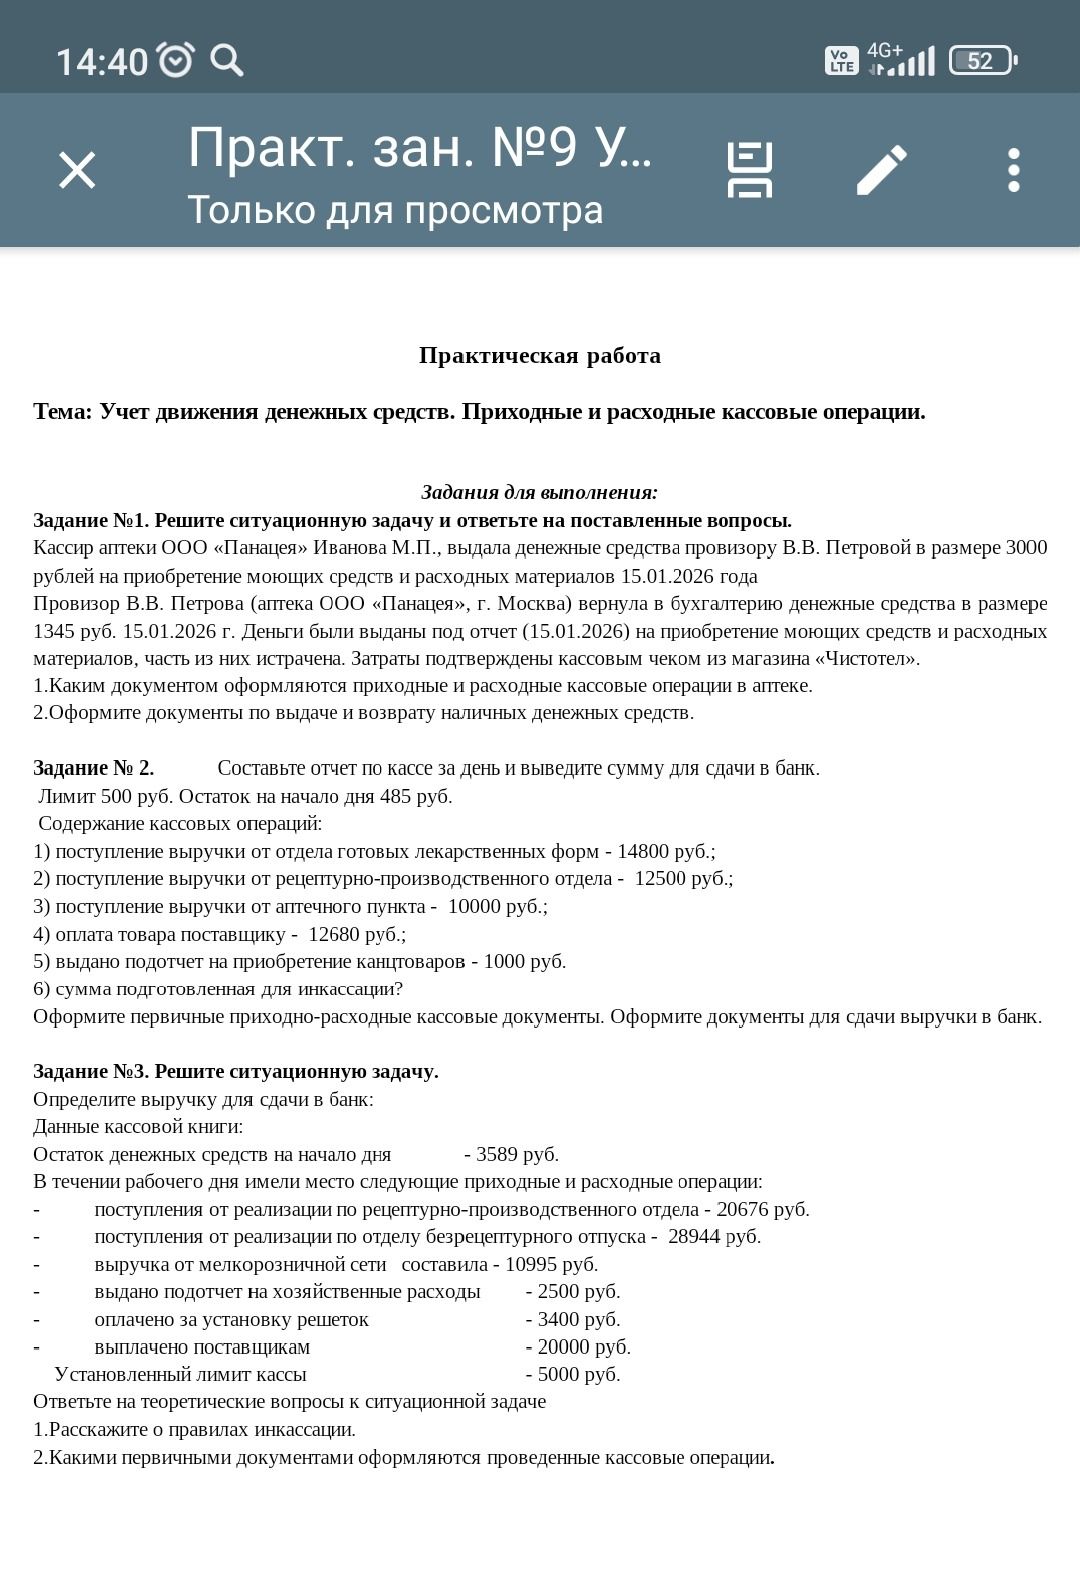
1. Приход наличных оформляют приходным кассовым ордером (ПКО, форма КО-1), расход — расходным кассовым ордером (РКО, форма КО-2). Кассовые операции также отражают в кассовой книге (форма КО-4). Подотчетное лицо представляет авансовый отчет с подтверждающими документами.
2. Сумма расходов: 3000 − 1345 = 1655 рублей. Кассовые документы по указанным данным:
- Выдача под отчет — РКО, форма КО-2. Дата: 15.01.2026. Выдать Ивановой М.П. 3000 рублей провизору В.В. Петровой на приобретение моющих средств и расходных материалов. Основание: выдача денежных средств под отчет. Сумма прописью: три тысячи рублей 00 копеек. Получатель расписывается в получении.
- Возврат остатка — ПКО, форма КО-1. Дата: 15.01.2026. Принять от В.В. Петровой 1345 рублей — остаток неиспользованных подотчетных средств. Основание: возврат остатка подотчетных денежных средств. Сумма прописью: одна тысяча триста сорок пять рублей 00 копеек.
В авансовом отчете указываются выданные 3000 рублей, подтвержденные чеком расходы 1655 рублей и возврат 1345 рублей. Чек прилагается к отчету. Номер ордера, корреспондирующий счет, паспортные данные, подписи и другие реквизиты, которых нет в условии, заполняются по фактическим данным организации.
Ответ: выдача оформляется РКО на 3000 рублей, возврат — ПКО на 1345 рублей; подтвержденные расходы составляют 1655 рублей.
1. Приход наличных оформляют приходным кассовым ордером (ПКО, форма КО-1), расход — расходным кассовым ордером (РКО, форма КО-2). Кассовые операции также отражают в кассовой книге (форма КО-4). Подотчетное лицо представляет авансовый отчет с подтверждающими документами.
2. Сумма расходов: 3000 − 1345 = 1655 рублей. Кассовые документы по указанным данным:
- Выдача под отчет — РКО, форма КО-2. Дата: 15.01.2026. Выдать Ивановой М.П. 3000 рублей провизору В.В. Петровой на приобретение моющих средств и расходных материалов. Основание: выдача денежных средств под отчет. Сумма прописью: три тысячи рублей 00 копеек. Получатель расписывается в получении.
- Возврат остатка — ПКО, форма КО-1. Дата: 15.01.2026. Принять от В.В. Петровой 1345 рублей — остаток неиспользованных подотчетных средств. Основание: возврат остатка подотчетных денежных средств. Сумма прописью: одна тысяча триста сорок пять рублей 00 копеек.
В авансовом отчете указываются выданные 3000 рублей, подтвержденные чеком расходы 1655 рублей и возврат 1345 рублей. Чек прилагается к отчету. Номер ордера, корреспондирующий счет, паспортные данные, подписи и другие реквизиты, которых нет в условии, заполняются по фактическим данным организации.
Ответ: выдача оформляется РКО на 3000 рублей, возврат — ПКО на 1345 рублей; подтвержденные расходы составляют 1655 рублей.
