
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
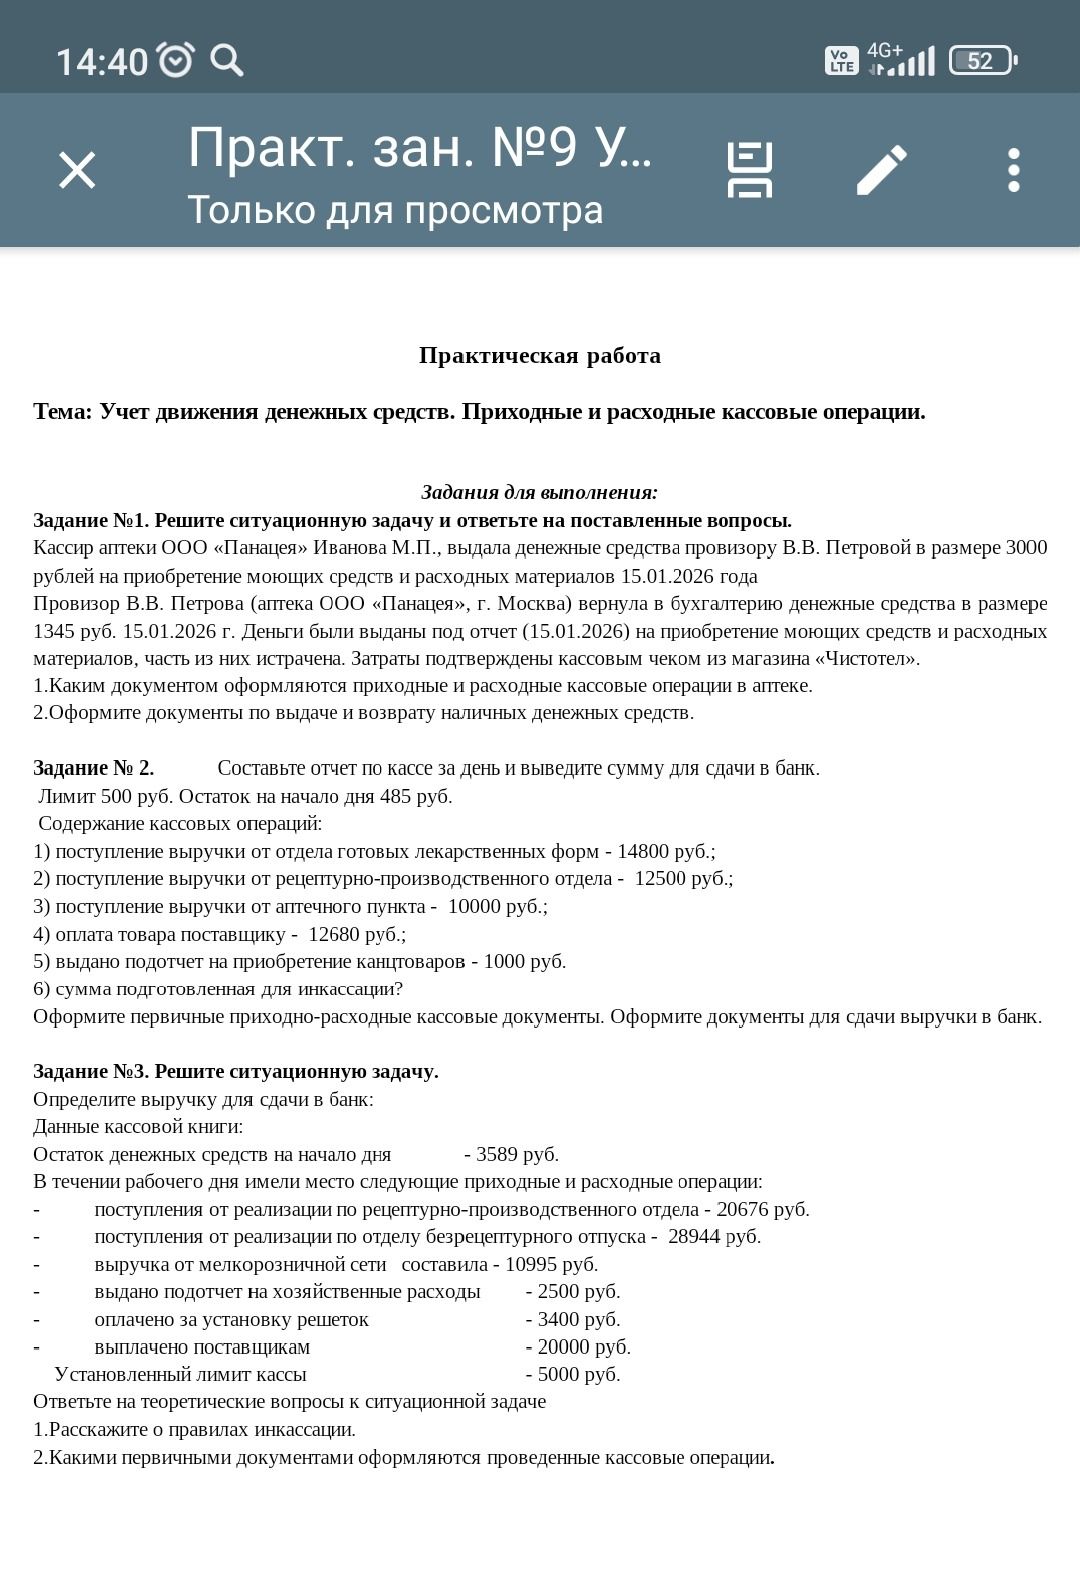
Ответ:
Расчет кассового остатка
Поступило за день: 14 800 + 12 500 + 10 000 = 37 300 рублей.
Выдано из кассы: 12 680 + 1 000 = 13 680 рублей.
Остаток до инкассации: 485 + 37 300 − 13 680 = 24 105 рублей.
Чтобы оставить в кассе сумму в пределах лимита 500 рублей, подготовить к сдаче в банк: 24 105 − 500 = 23 605 рублей. После сдачи остаток составит 500 рублей.
Отчет кассира за день
| Показатель | Приход, руб. | Расход, руб. |
|---|---|---|
| Остаток на начало дня | 485 | — |
| Выручка отдела готовых лекарственных форм | 14 800 | — |
| Выручка рецептурно-производственного отдела | 12 500 | — |
| Выручка аптечного пункта | 10 000 | — |
| Оплата поставщику | — | 12 680 |
| Выдача под отчет на канцтовары | — | 1 000 |
| Итого операций за день | 37 300 | 13 680 |
| Остаток до сдачи денег в банк | 24 105 | — |
| Подготовлено к сдаче в банк | — | 23 605 |
| Остаток после сдачи (в пределах лимита) | 500 | — |
Первичные документы: поступление выручки оформляется ПКО (форма КО-1) на фактически принимаемые суммы; оплата поставщику и выдача под отчет — РКО (форма КО-2) на 12 680 и 1 000 рублей соответственно. Операции отражаются в кассовой книге (КО-4) и отчете кассира. При сдаче наличных в банк оформляются документы, предусмотренные банком для внесения наличных на счет; при передаче денег инкассатору расход кассы подтверждается РКО. Сумма сдачи — 23 605 рублей. Банковские реквизиты, номера документов и данные получателей в условии не указаны, поэтому их нельзя заполнить достоверно.
Ответ: сдать в банк 23 605 рублей; оставить в кассе 500 рублей.
Расчет кассового остатка
Поступило за день: 14 800 + 12 500 + 10 000 = 37 300 рублей.
Выдано из кассы: 12 680 + 1 000 = 13 680 рублей.
Остаток до инкассации: 485 + 37 300 − 13 680 = 24 105 рублей.
Чтобы оставить в кассе сумму в пределах лимита 500 рублей, подготовить к сдаче в банк: 24 105 − 500 = 23 605 рублей. После сдачи остаток составит 500 рублей.
Отчет кассира за день
| Показатель | Приход, руб. | Расход, руб. |
|---|---|---|
| Остаток на начало дня | 485 | — |
| Выручка отдела готовых лекарственных форм | 14 800 | — |
| Выручка рецептурно-производственного отдела | 12 500 | — |
| Выручка аптечного пункта | 10 000 | — |
| Оплата поставщику | — | 12 680 |
| Выдача под отчет на канцтовары | — | 1 000 |
| Итого операций за день | 37 300 | 13 680 |
| Остаток до сдачи денег в банк | 24 105 | — |
| Подготовлено к сдаче в банк | — | 23 605 |
| Остаток после сдачи (в пределах лимита) | 500 | — |
Первичные документы: поступление выручки оформляется ПКО (форма КО-1) на фактически принимаемые суммы; оплата поставщику и выдача под отчет — РКО (форма КО-2) на 12 680 и 1 000 рублей соответственно. Операции отражаются в кассовой книге (КО-4) и отчете кассира. При сдаче наличных в банк оформляются документы, предусмотренные банком для внесения наличных на счет; при передаче денег инкассатору расход кассы подтверждается РКО. Сумма сдачи — 23 605 рублей. Банковские реквизиты, номера документов и данные получателей в условии не указаны, поэтому их нельзя заполнить достоверно.
Ответ: сдать в банк 23 605 рублей; оставить в кассе 500 рублей.
