
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
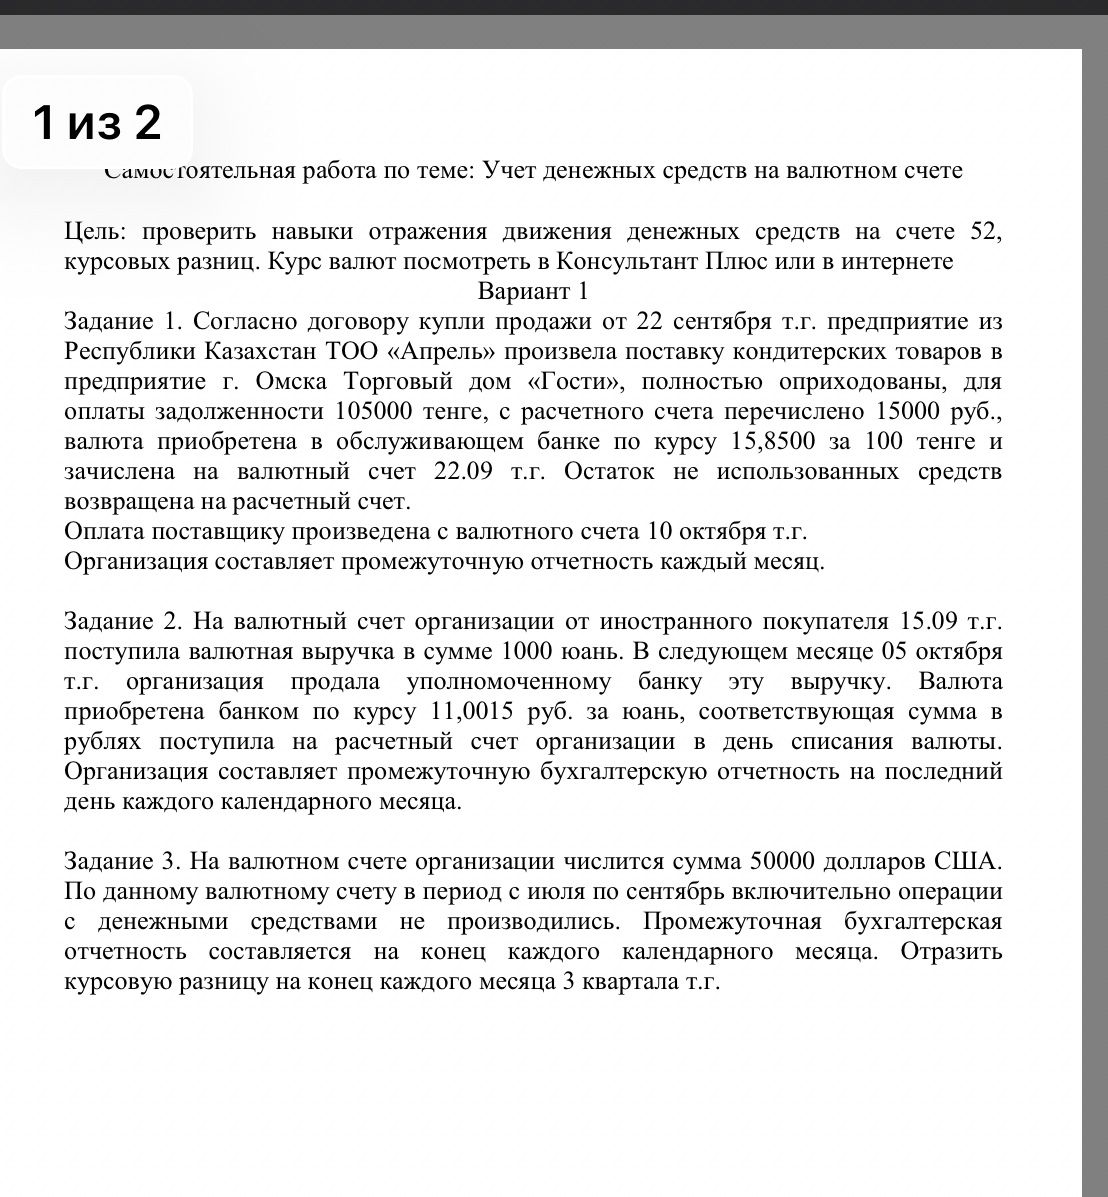
В условии не указан год, поэтому невозможно определить официальные курсы Банка России на 22 сентября, 30 сентября и 10 октября. Кроме того, исходные суммы противоречат друг другу: по курсу покупки 15,8500 руб. за 100 тенге на 15 000 руб. можно приобрести меньше 105 000 тенге, поэтому этих средств не хватает для оплаты всей задолженности.
Расчёт покупки валюты:
- Стоимость одного тенге: 15,8500 : 100 = 0,1585 руб.
- Приобретено: 15 000 : 0,1585 ≈ 94 637,22 тенге.
- Недостаёт: 105 000 − 94 637,22 ≈ 10 362,78 тенге.
Следовательно, остаток приобретённой валюты не может быть возвращён на расчётный счёт: для оплаты долга не хватает средств. Для однозначного решения нужно уточнить год и исправить сумму покупки либо сумму задолженности.
Условные бухгалтерские записи (для валютной операции применяются официальные курсы Банка России на соответствующие даты; обозначим курс руб./тенге за 1 тенге как К):
- 22 сентября отражена покупка валюты: Дт 57 — Кт 51 — 15 000 руб.
- Зачислена приобретённая валюта: Дт 52 — Кт 57 — сумма в рублях по официальному курсу на дату зачисления. Разница между этой суммой и 15 000 руб. отражается как курсовая разница.
- Если задолженность поставщику уже была признана при получении товаров, на 30 сентября её и остаток валюты на счёте 52 пересчитывают по официальному курсу на эту дату; возникшую курсовую разницу относят на прочие доходы или расходы.
- 10 октября при оплате списывают валюту со счёта 52 и погашают задолженность по счёту 60. Разницу между рублёвой оценкой погашаемой задолженности и её учётной оценкой отражают как курсовую разницу.
Точные суммы проводок и курсовых разниц нельзя рассчитать без года и соответствующих курсов, а сам факт полной оплаты — без исправления несоответствия сумм.
В условии не указан год, поэтому невозможно определить официальные курсы Банка России на 22 сентября, 30 сентября и 10 октября. Кроме того, исходные суммы противоречат друг другу: по курсу покупки 15,8500 руб. за 100 тенге на 15 000 руб. можно приобрести меньше 105 000 тенге, поэтому этих средств не хватает для оплаты всей задолженности.
Расчёт покупки валюты:
- Стоимость одного тенге: 15,8500 : 100 = 0,1585 руб.
- Приобретено: 15 000 : 0,1585 ≈ 94 637,22 тенге.
- Недостаёт: 105 000 − 94 637,22 ≈ 10 362,78 тенге.
Следовательно, остаток приобретённой валюты не может быть возвращён на расчётный счёт: для оплаты долга не хватает средств. Для однозначного решения нужно уточнить год и исправить сумму покупки либо сумму задолженности.
Условные бухгалтерские записи (для валютной операции применяются официальные курсы Банка России на соответствующие даты; обозначим курс руб./тенге за 1 тенге как К):
- 22 сентября отражена покупка валюты: Дт 57 — Кт 51 — 15 000 руб.
- Зачислена приобретённая валюта: Дт 52 — Кт 57 — сумма в рублях по официальному курсу на дату зачисления. Разница между этой суммой и 15 000 руб. отражается как курсовая разница.
- Если задолженность поставщику уже была признана при получении товаров, на 30 сентября её и остаток валюты на счёте 52 пересчитывают по официальному курсу на эту дату; возникшую курсовую разницу относят на прочие доходы или расходы.
- 10 октября при оплате списывают валюту со счёта 52 и погашают задолженность по счёту 60. Разницу между рублёвой оценкой погашаемой задолженности и её учётной оценкой отражают как курсовую разницу.
Точные суммы проводок и курсовых разниц нельзя рассчитать без года и соответствующих курсов, а сам факт полной оплаты — без исправления несоответствия сумм.
