
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
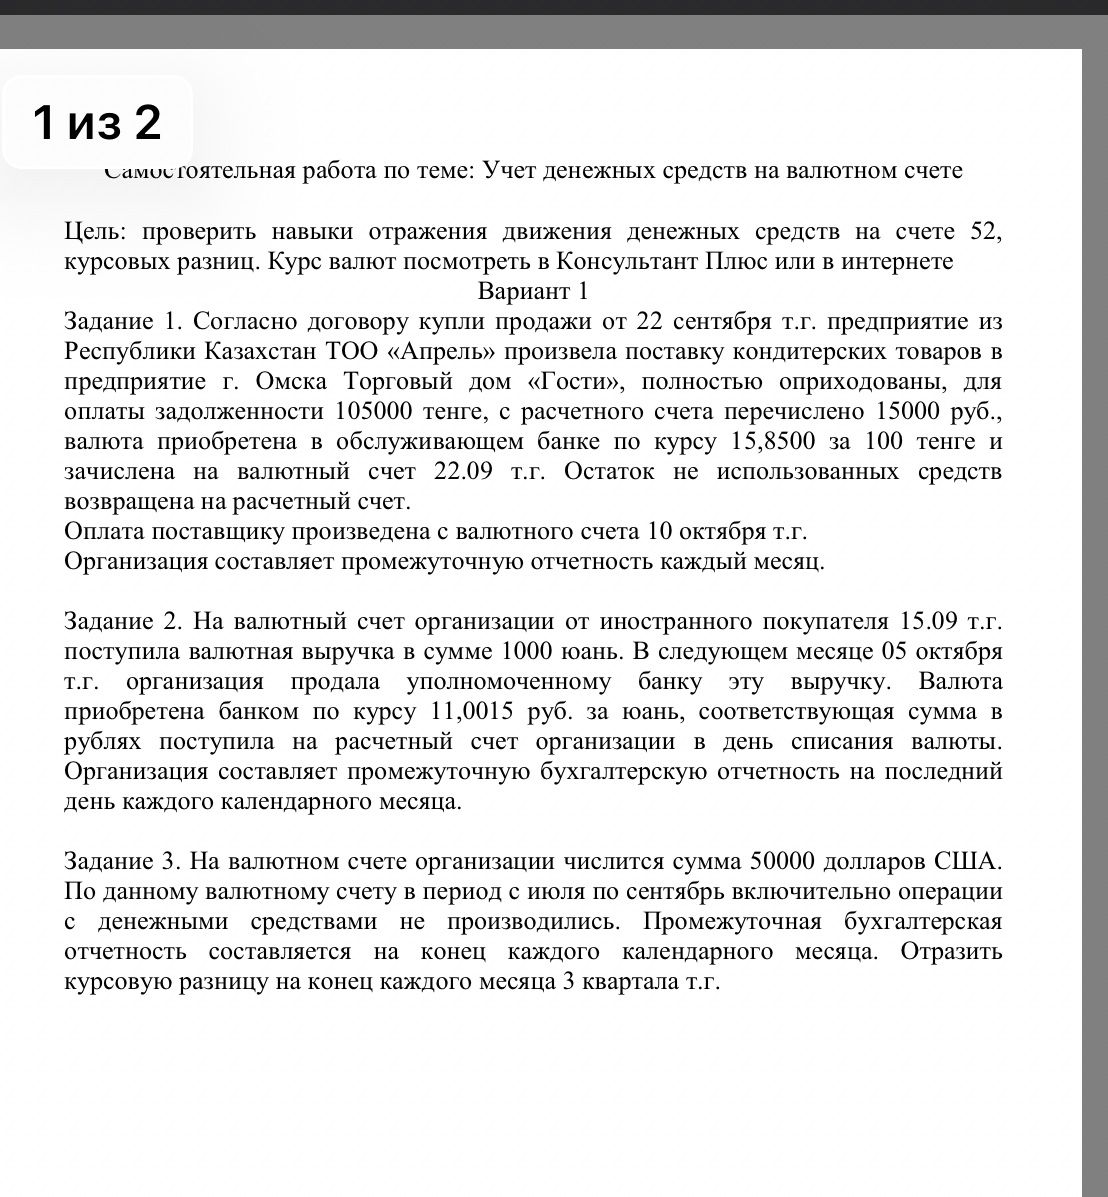
Для расчёта курсовых разниц не указан год, поэтому нельзя установить официальные курсы Банка России на 15 и 30 сентября, а также на 5 октября. Из условия известен только банковский курс продажи — 11,0015 руб. за юань.
Пусть К₁₅ и К₃₀ — официальные курсы в рублях за юань соответственно на 15 и 30 сентября.
- 15 сентября валютная выручка поступила на валютный счёт: Дт 52 — Кт 62. Её рублёвая оценка равна 1000 × К₁₅ руб.
- 30 сентября остаток валюты пересчитывают по курсу К₃₀. Курсовая разница составляет 1000 × (К₃₀ − К₁₅) руб.: при положительной разнице — прочий доход, при отрицательной — прочий расход.
- 5 октября банк покупает 1000 юаней по 11,0015 руб. за юань. На расчётный счёт поступает 1000 × 11,0015 = 11 001,50 руб.
- При продаже валюты её списывают со счёта 52 по официальному курсу на дату операции. Разницу между рублёвой оценкой списанных юаней и суммой, поступившей от банка, отражают как прочий доход или расход. Официальный курс на 5 октября в условии отсутствует, поэтому сумму этой разницы определить нельзя.
Сумма поступления от банка известна: 11 001,50 руб. Для численного расчёта курсовых разниц нужны год задания и официальные курсы на указанные даты.
Для расчёта курсовых разниц не указан год, поэтому нельзя установить официальные курсы Банка России на 15 и 30 сентября, а также на 5 октября. Из условия известен только банковский курс продажи — 11,0015 руб. за юань.
Пусть К₁₅ и К₃₀ — официальные курсы в рублях за юань соответственно на 15 и 30 сентября.
- 15 сентября валютная выручка поступила на валютный счёт: Дт 52 — Кт 62. Её рублёвая оценка равна 1000 × К₁₅ руб.
- 30 сентября остаток валюты пересчитывают по курсу К₃₀. Курсовая разница составляет 1000 × (К₃₀ − К₁₅) руб.: при положительной разнице — прочий доход, при отрицательной — прочий расход.
- 5 октября банк покупает 1000 юаней по 11,0015 руб. за юань. На расчётный счёт поступает 1000 × 11,0015 = 11 001,50 руб.
- При продаже валюты её списывают со счёта 52 по официальному курсу на дату операции. Разницу между рублёвой оценкой списанных юаней и суммой, поступившей от банка, отражают как прочий доход или расход. Официальный курс на 5 октября в условии отсутствует, поэтому сумму этой разницы определить нельзя.
Сумма поступления от банка известна: 11 001,50 руб. Для численного расчёта курсовых разниц нужны год задания и официальные курсы на указанные даты.
