
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
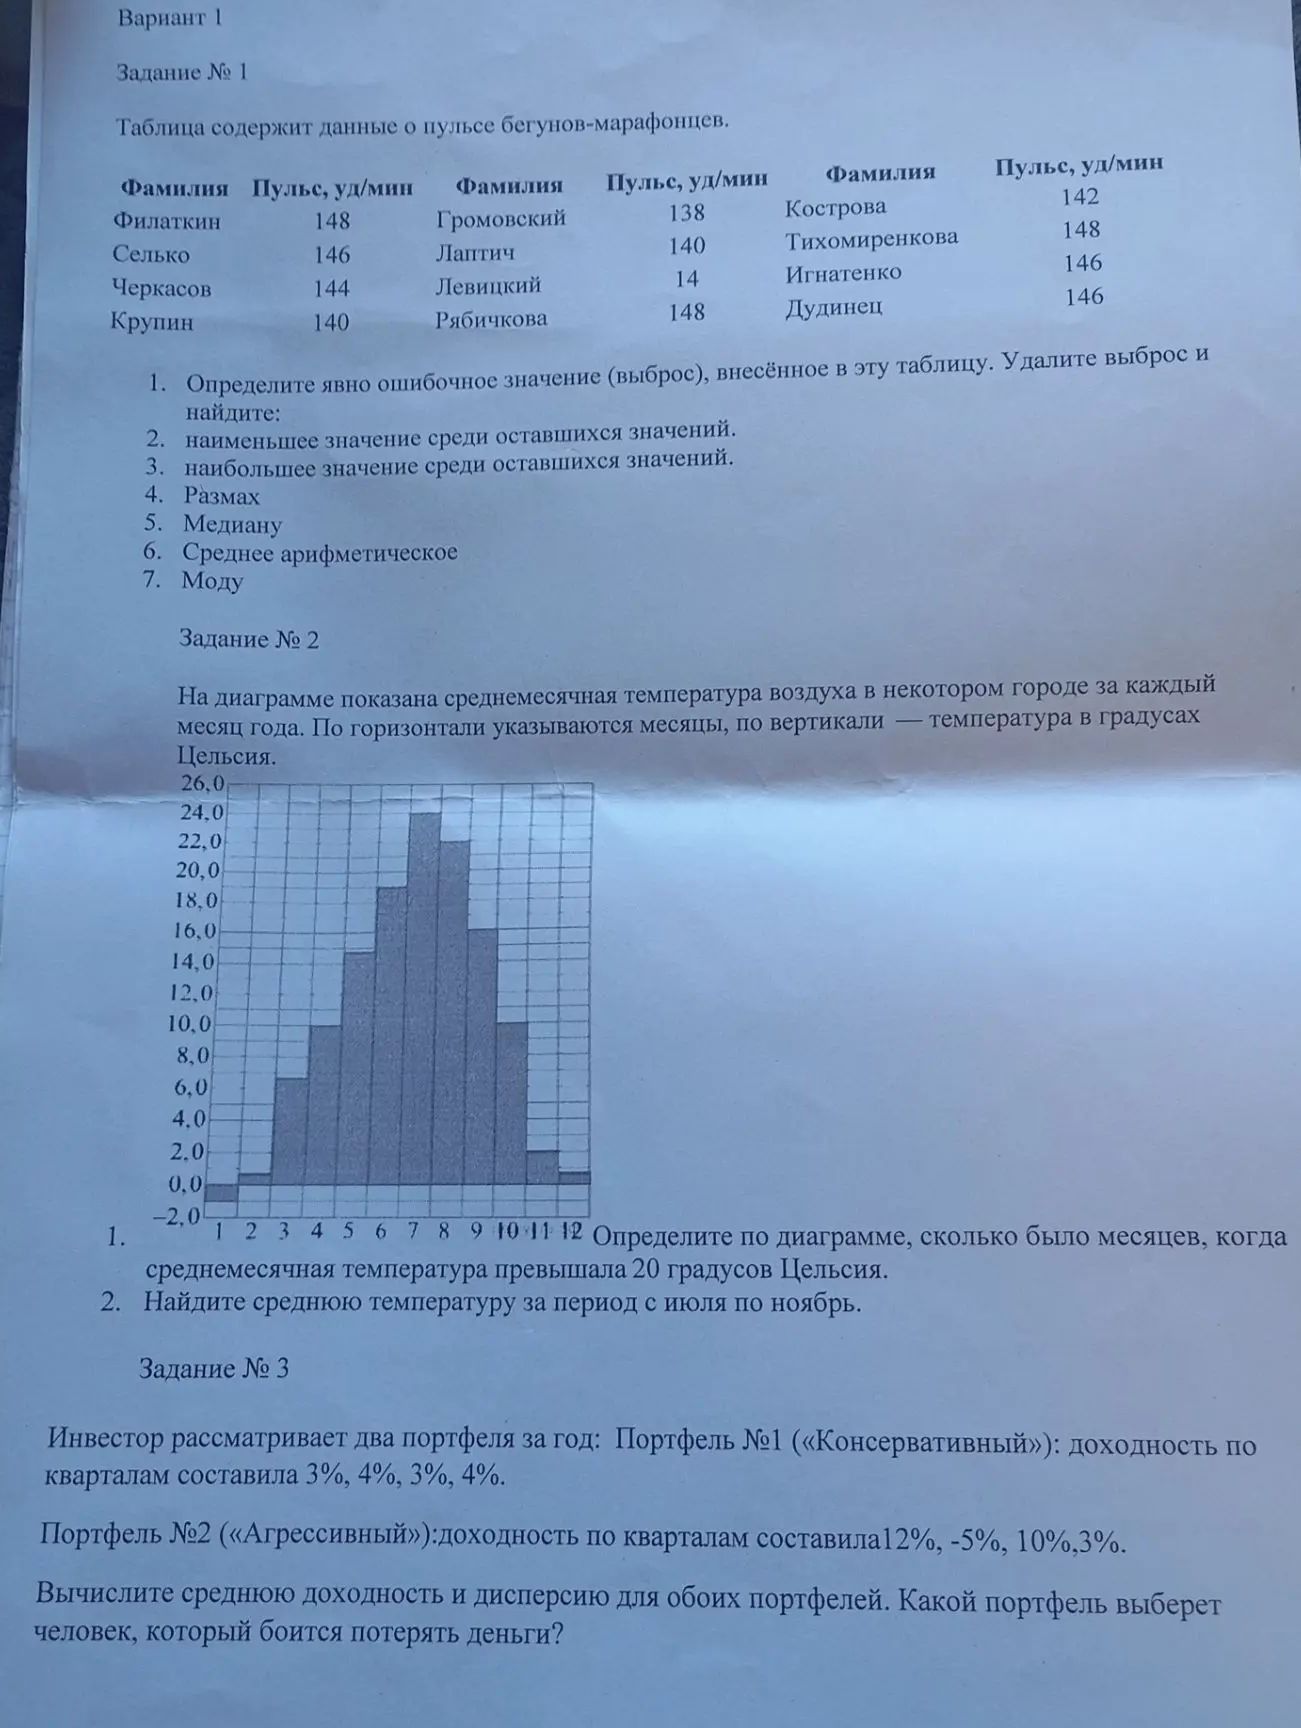
Ответ:
Рассчитаем среднее арифметическое квартальных доходностей и дисперсию как среднее квадратов отклонений от этого среднего.
Портфель № 1. Средняя доходность: \((3+4+3+4)/4=3.5\)%.
Дисперсия: \(((3-3.5)^2+(4-3.5)^2+(3-3.5)^2+(4-3.5)^2)/4=0.25\) процентного пункта в квадрате.
Портфель № 2. Средняя доходность: \((12-5+10+3)/4=5\)%.
Дисперсия: \(((12-5)^2+(-5-5)^2+(10-5)^2+(3-5)^2)/4=(49+100+25+4)/4=44.5\) процентного пункта в квадрате.
У агрессивного портфеля средняя доходность выше, но и разброс доходностей гораздо больше; кроме того, в одном квартале была отрицательная доходность. Человеку, который боится потерять деньги, разумнее выбрать портфель № 1 с меньшей дисперсией.
Ответ: портфель № 1 — средняя доходность 3,5%, дисперсия 0,25; портфель № 2 — средняя доходность 5%, дисперсия 44,5. Более осторожный выбор — портфель № 1.
