
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
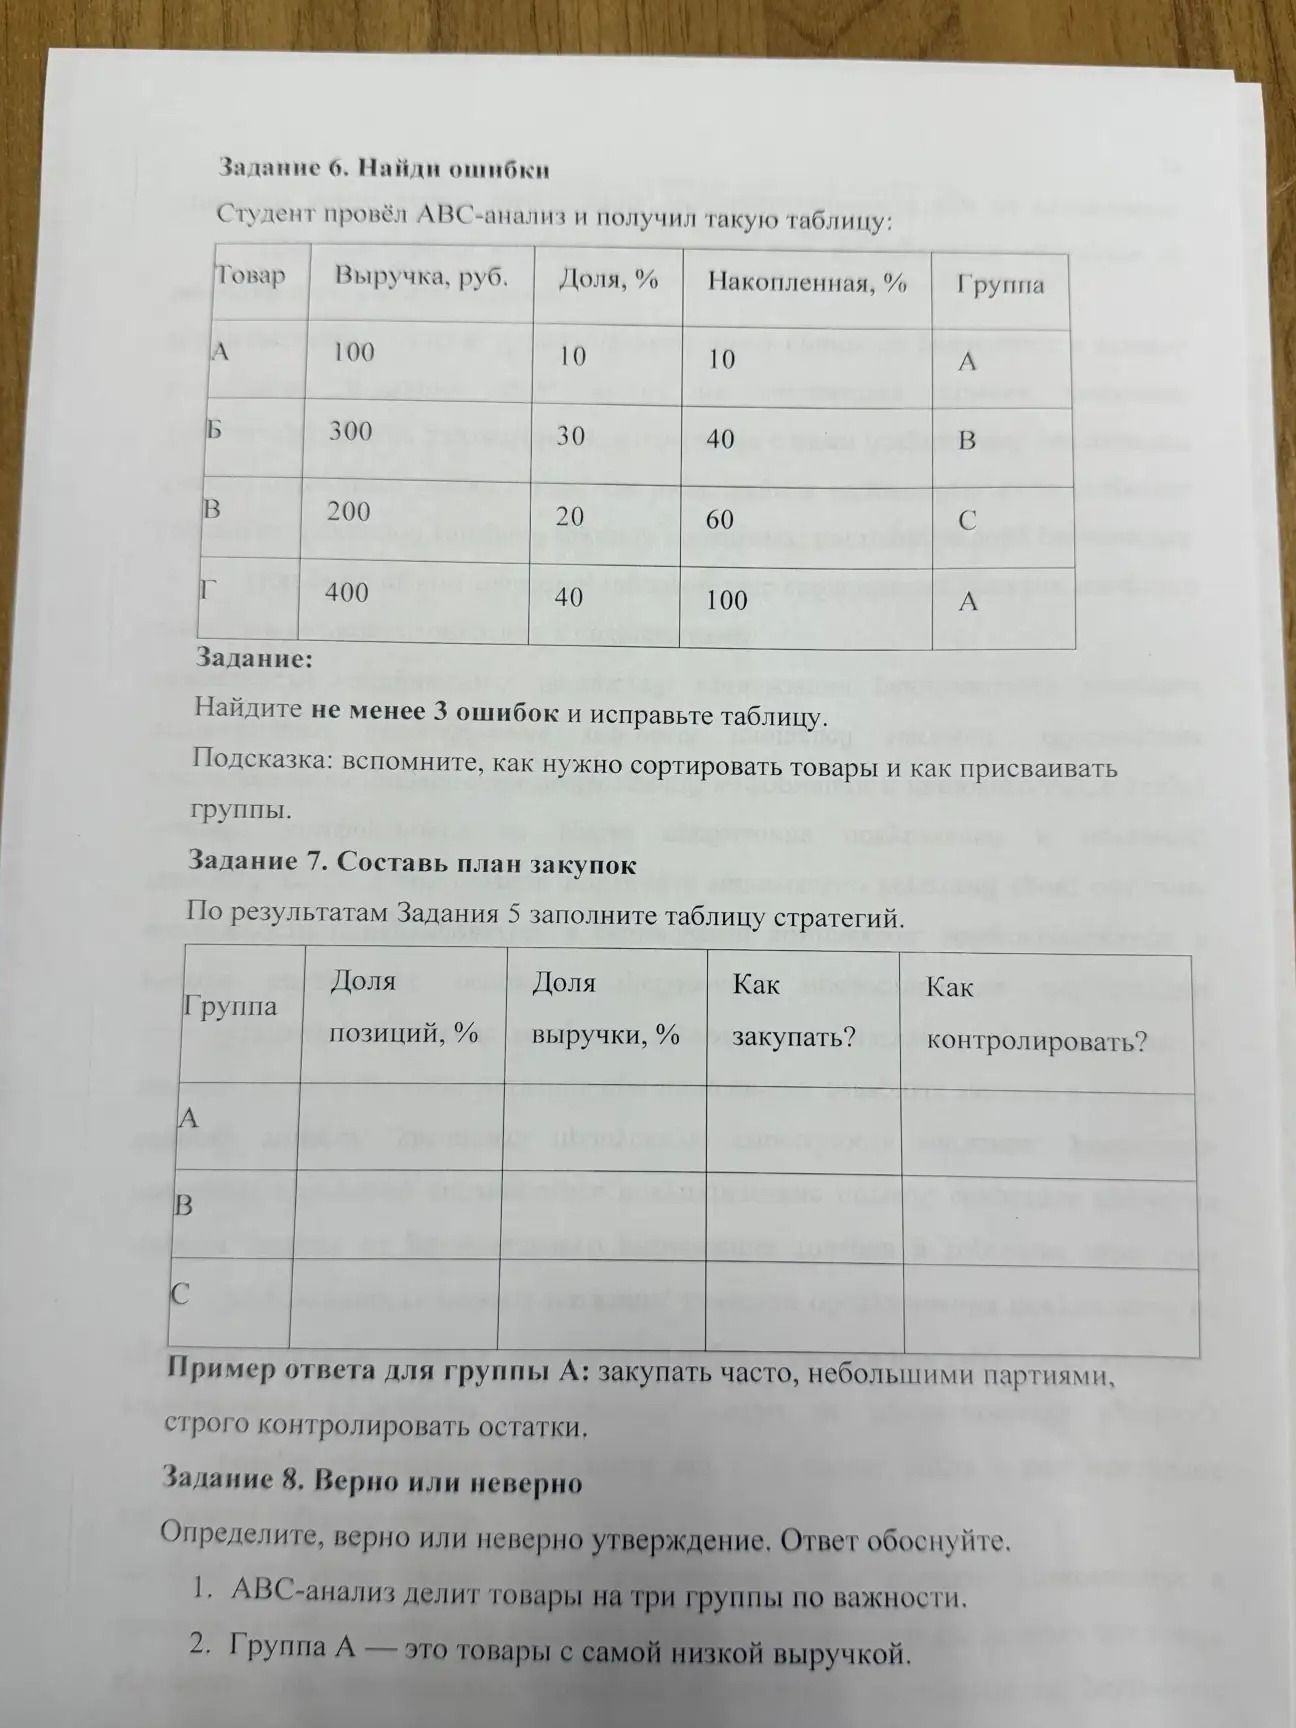
В ABC-анализе товары сначала сортируют по выручке по убыванию, затем рассчитывают накопленную долю и назначают группы по накопленной доле. Здесь общая выручка равна 100 + 300 + 200 + 400 = 1000 руб., поэтому указанные доли выручки верны, но строки расположены не по убыванию выручки, а группы назначены неправильно.
| Товар | Выручка, руб. | Доля, % | Накопленная, % | Группа |
|---|---|---|---|---|
| Г | 400 | 40 | 40 | A |
| Б | 300 | 30 | 70 | A |
| В | 200 | 20 | 90 | B |
| А | 100 | 10 | 100 | C |
Использованы типовые границы: A — до 80% накопленной выручки, B — следующие 15% (до 95%), C — оставшиеся 5%. Поэтому товар Б относится к A, поскольку его накопленная доля составляет 70%.
Ответ: ошибки — несортированный список, неверные накопленные доли и неверная классификация товаров. Исправленная таблица приведена выше.
В ABC-анализе товары сначала сортируют по выручке по убыванию, затем рассчитывают накопленную долю и назначают группы по накопленной доле. Здесь общая выручка равна 100 + 300 + 200 + 400 = 1000 руб., поэтому указанные доли выручки верны, но строки расположены не по убыванию выручки, а группы назначены неправильно.
| Товар | Выручка, руб. | Доля, % | Накопленная, % | Группа |
|---|---|---|---|---|
| Г | 400 | 40 | 40 | A |
| Б | 300 | 30 | 70 | A |
| В | 200 | 20 | 90 | B |
| А | 100 | 10 | 100 | C |
Использованы типовые границы: A — до 80% накопленной выручки, B — следующие 15% (до 95%), C — оставшиеся 5%. Поэтому товар Б относится к A, поскольку его накопленная доля составляет 70%.
Ответ: ошибки — несортированный список, неверные накопленные доли и неверная классификация товаров. Исправленная таблица приведена выше.
