
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
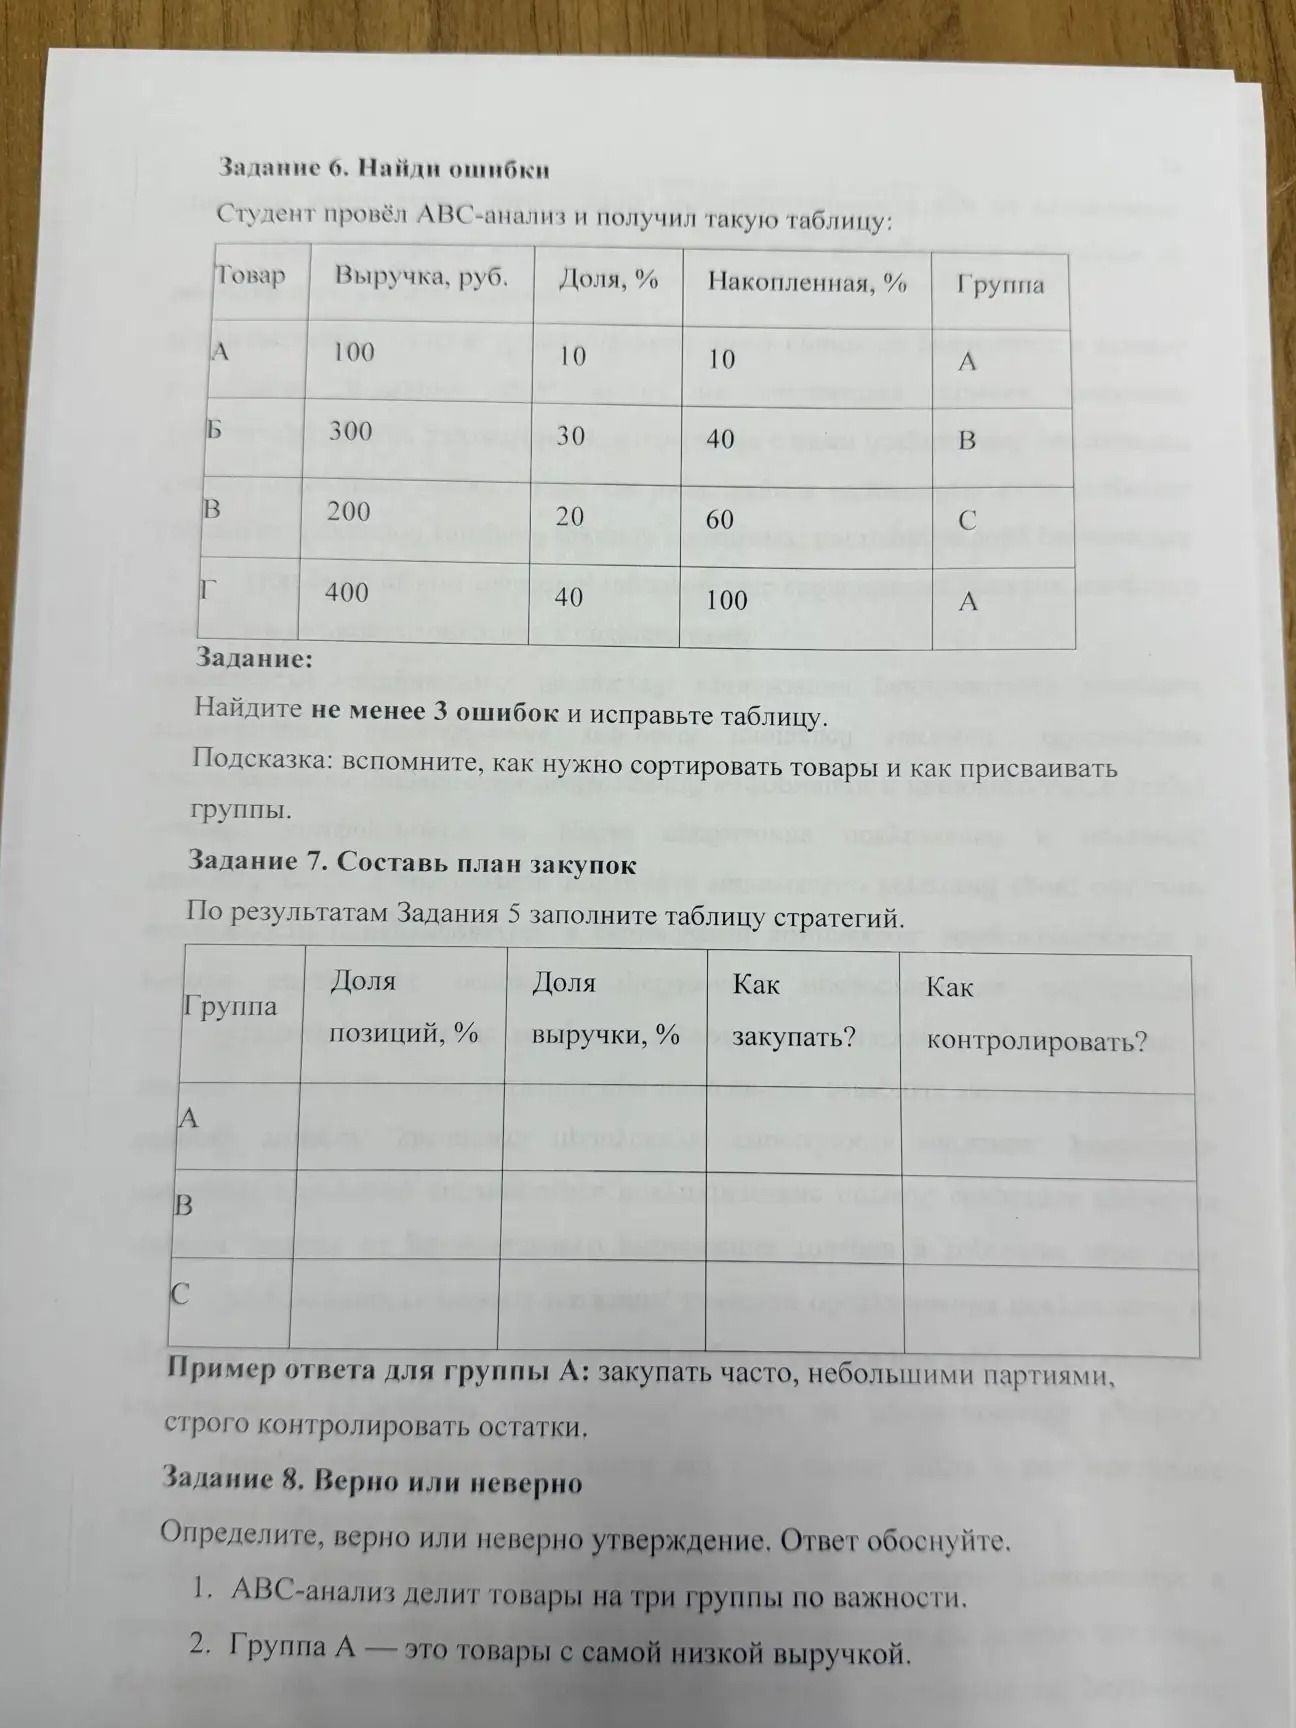
Результаты Задания 5 на изображении отсутствуют, поэтому точные доли позиций и выручки для исходного перечня вычислить нельзя. Ниже — условный пример на данных задания 6 после исправления; он не заменяет расчёт по результатам Задания 5. Для примера считаем, что каждому товару соответствует одна позиция. Границы ABC: A — накопленно до 80%, B — до 95%, C — остаток.
| Группа | Доля позиций, % | Доля выручки, % | Как закупать? | Как контролировать? |
|---|---|---|---|---|
| A | 50 | 70 | Часто, небольшими партиями; поддерживать надёжные поставки. | Строго контролировать остатки и регулярно пересматривать прогноз спроса. |
| B | 25 | 20 | Закупать плановыми партиями с учётом срока поставки. | Проверять остатки и продажи периодически. |
| C | 25 | 10 | Закупать редко, более крупными партиями или по мере необходимости. | Контролировать упрощённо; следить за излишками и неликвидом. |
Расчёт условных долей позиций: в A входят товары Г и Б — 2 из 4, или 50%; в B — товар В, 1 из 4, или 25%; в C — товар А, 1 из 4, или 25%. Доли выручки по группам: A — 40% + 30% = 70%; B — 20%; C — 10%. Для заполнения таблицы по исходному заданию нужны данные и результаты задания 5.
Результаты Задания 5 на изображении отсутствуют, поэтому точные доли позиций и выручки для исходного перечня вычислить нельзя. Ниже — условный пример на данных задания 6 после исправления; он не заменяет расчёт по результатам Задания 5. Для примера считаем, что каждому товару соответствует одна позиция. Границы ABC: A — накопленно до 80%, B — до 95%, C — остаток.
| Группа | Доля позиций, % | Доля выручки, % | Как закупать? | Как контролировать? |
|---|---|---|---|---|
| A | 50 | 70 | Часто, небольшими партиями; поддерживать надёжные поставки. | Строго контролировать остатки и регулярно пересматривать прогноз спроса. |
| B | 25 | 20 | Закупать плановыми партиями с учётом срока поставки. | Проверять остатки и продажи периодически. |
| C | 25 | 10 | Закупать редко, более крупными партиями или по мере необходимости. | Контролировать упрощённо; следить за излишками и неликвидом. |
Расчёт условных долей позиций: в A входят товары Г и Б — 2 из 4, или 50%; в B — товар В, 1 из 4, или 25%; в C — товар А, 1 из 4, или 25%. Доли выручки по группам: A — 40% + 30% = 70%; B — 20%; C — 10%. Для заполнения таблицы по исходному заданию нужны данные и результаты задания 5.
