
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
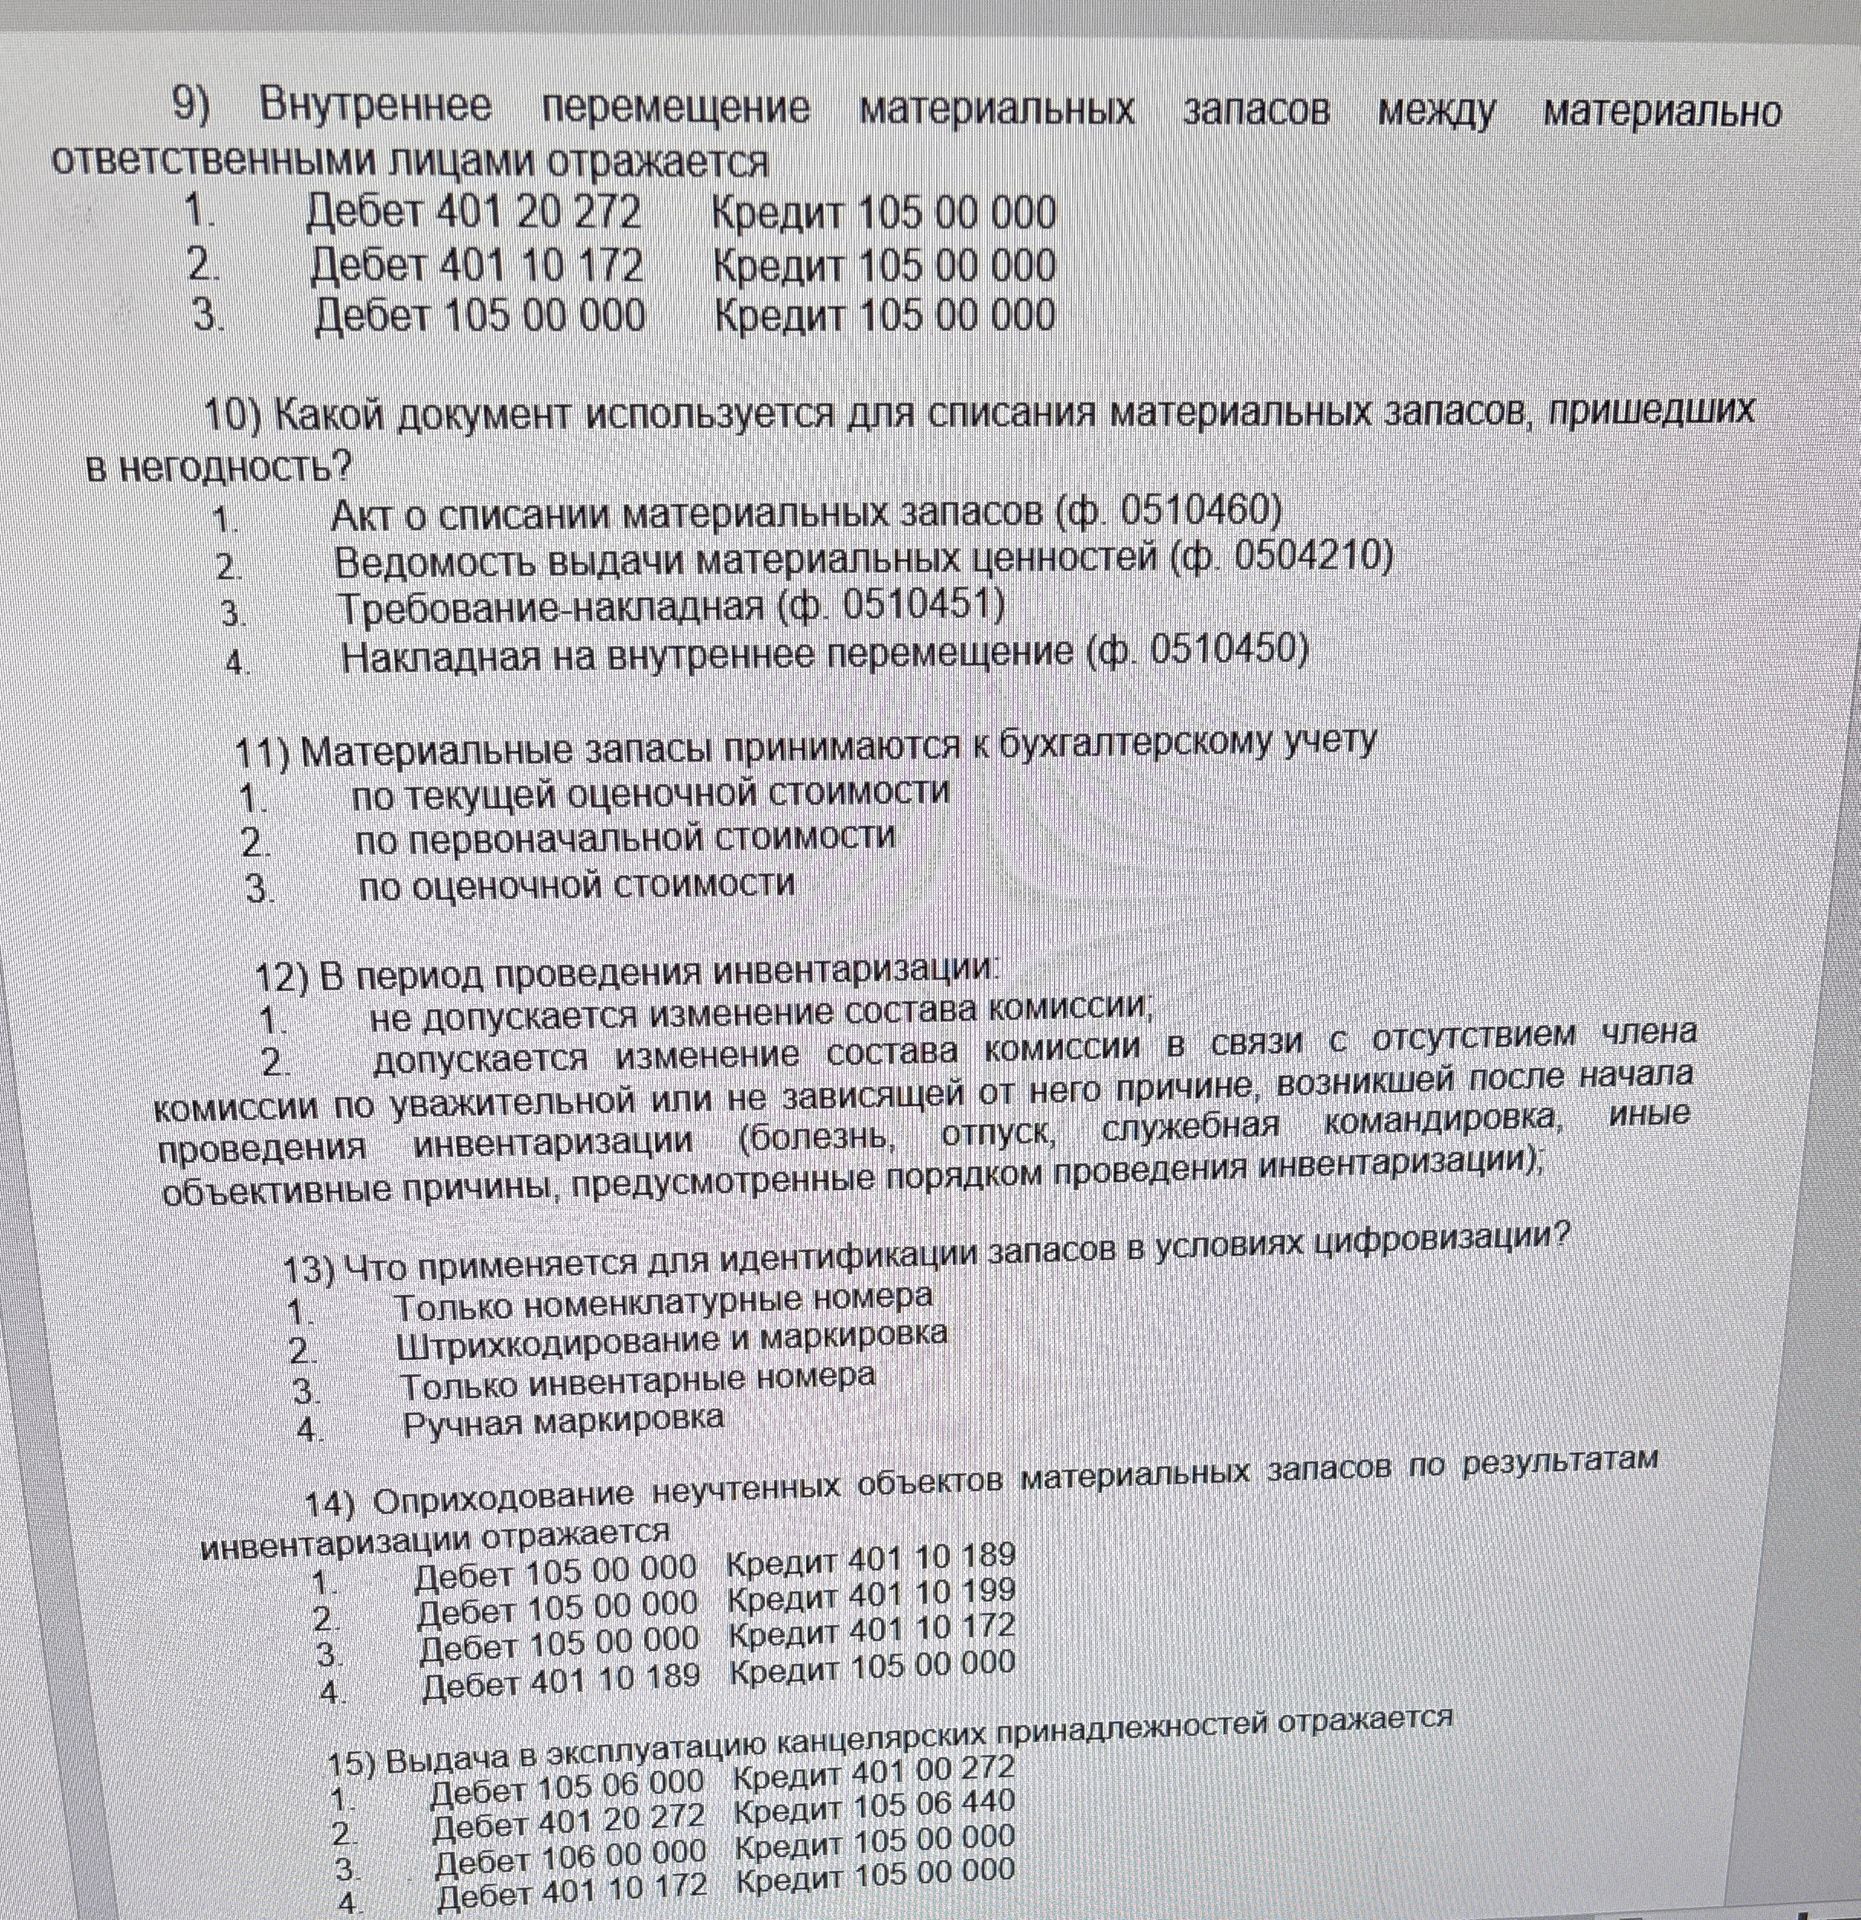
Материальные запасы принимаются к бухгалтерскому учёту по первоначальной стоимости, сформированной согласно применимым правилам учёта.
Ответ: 2. По первоначальной стоимости.
Материальные запасы принимаются к бухгалтерскому учёту по первоначальной стоимости, сформированной согласно применимым правилам учёта.
Ответ: 2. По первоначальной стоимости.
