
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
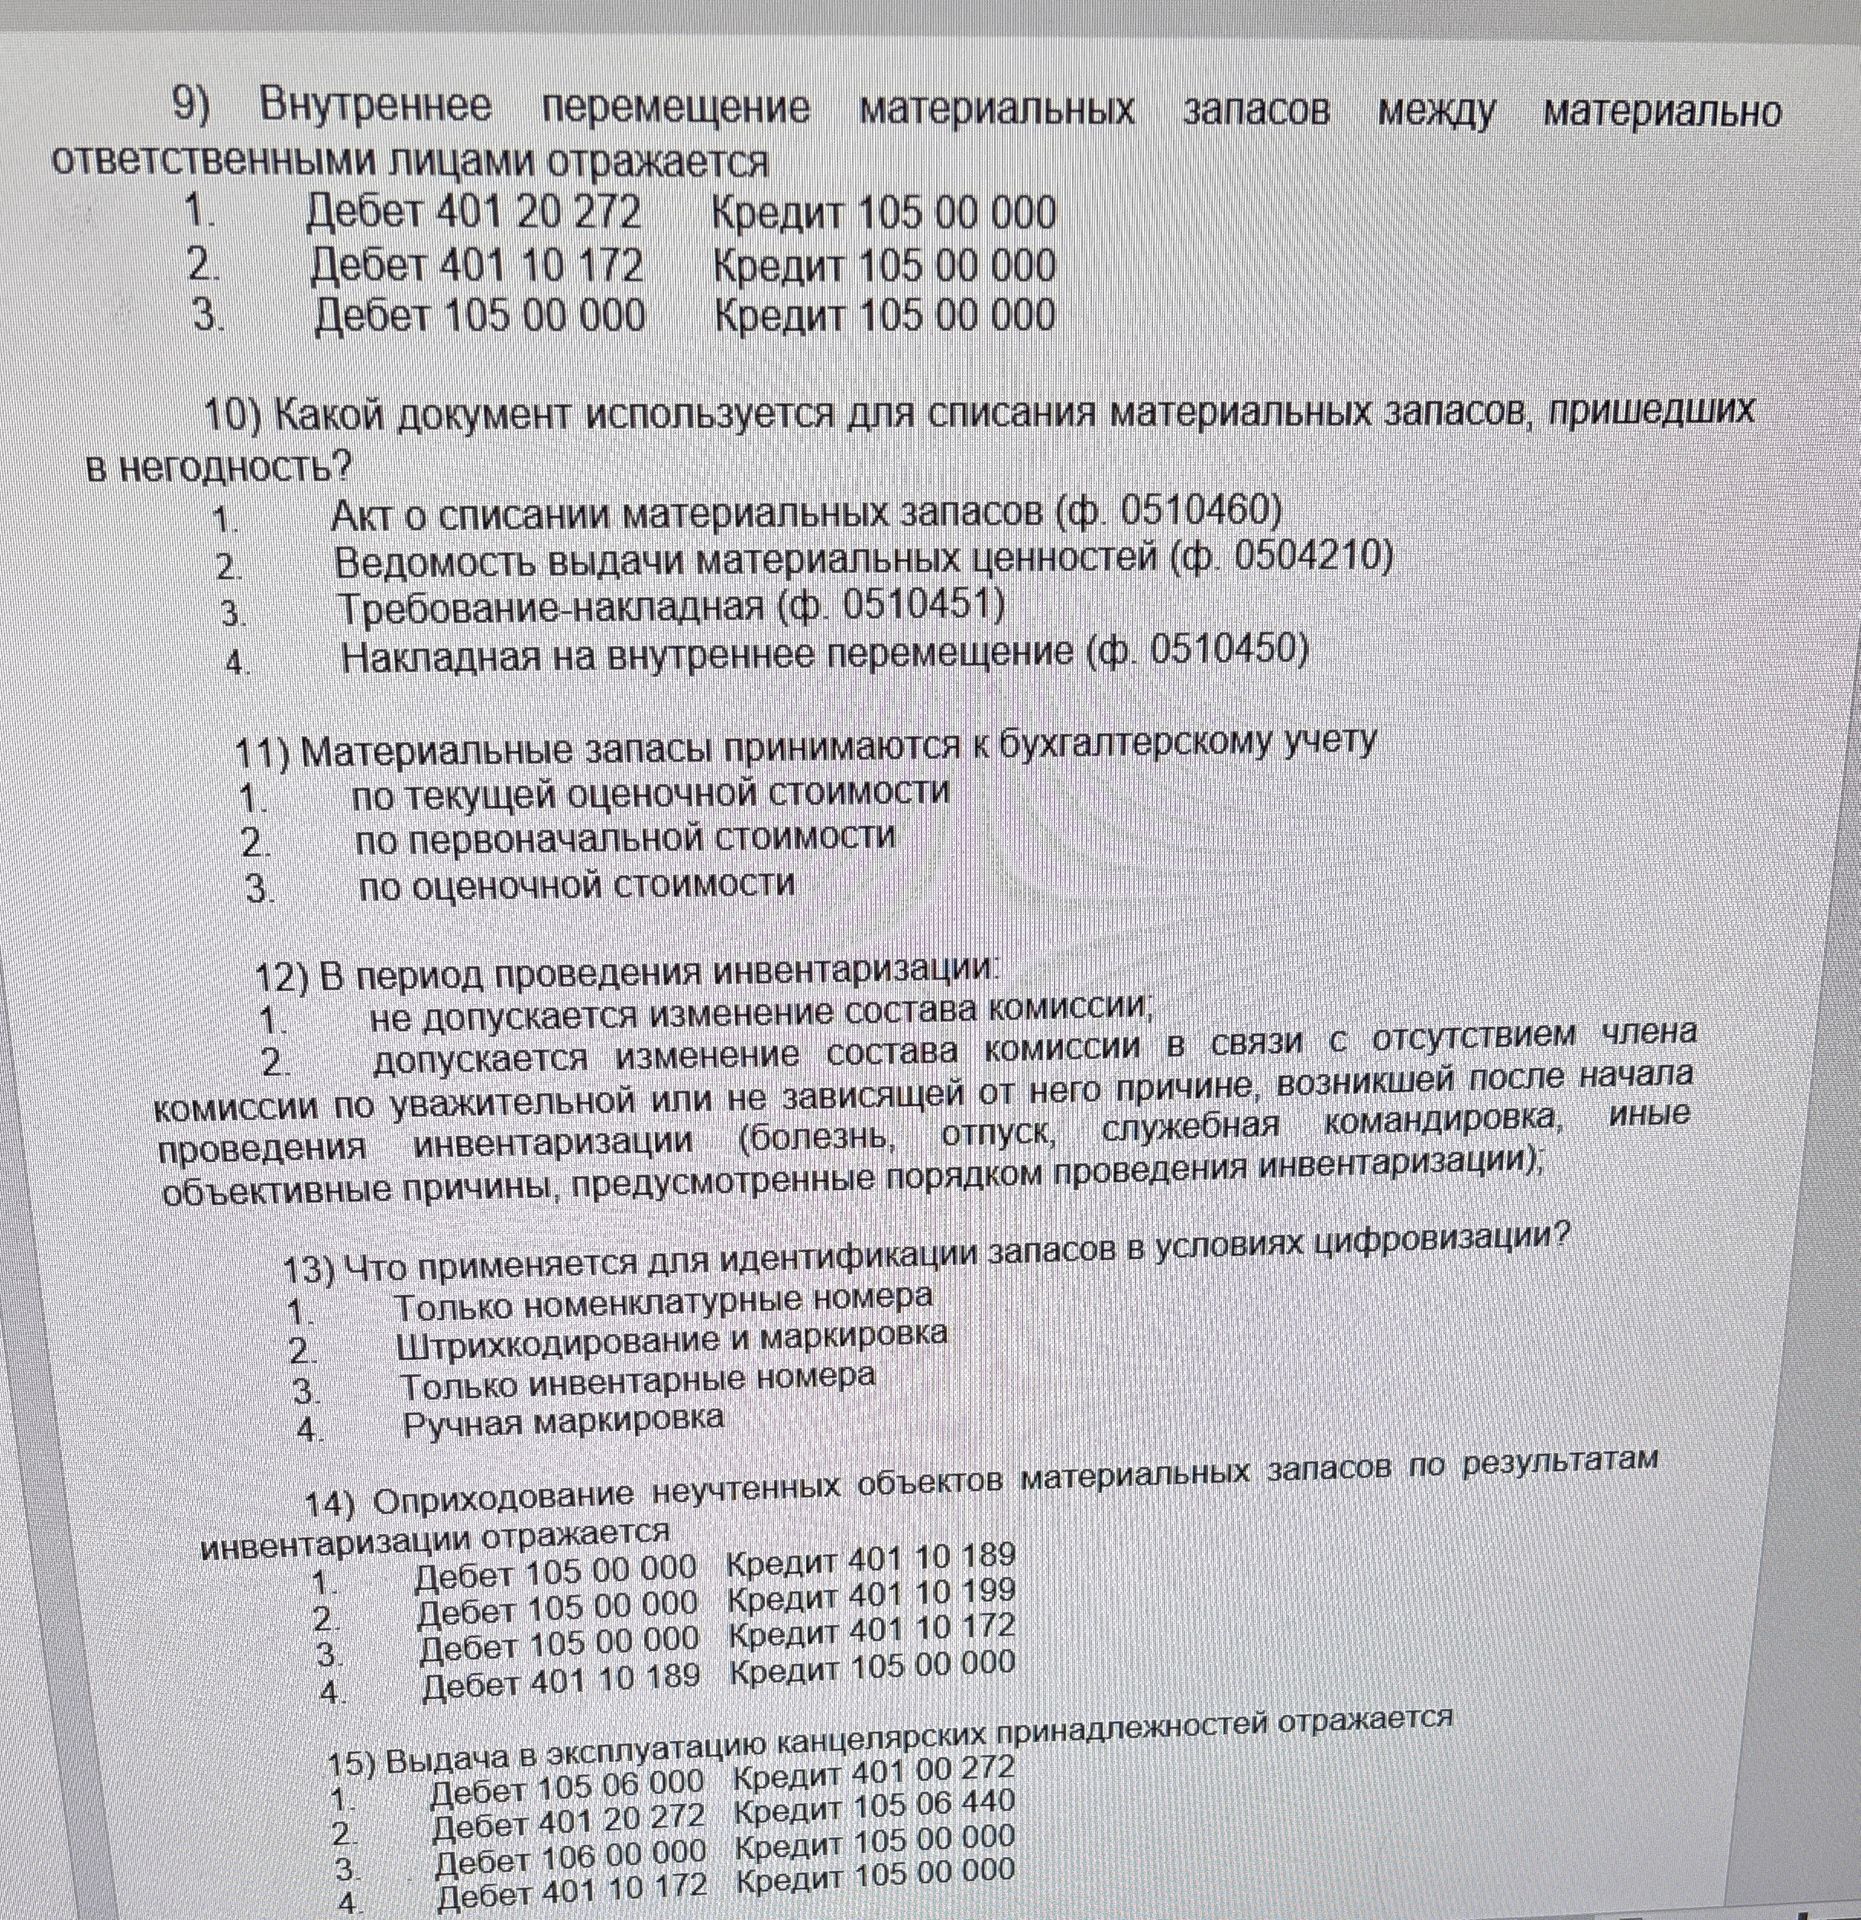
При выдаче канцелярских принадлежностей в эксплуатацию их стоимость относят на расходы, одновременно отражая выбытие запасов с соответствующего аналитического счёта.
Ответ: 2. Дебет 401 20 272, кредит 105 06 440.
При выдаче канцелярских принадлежностей в эксплуатацию их стоимость относят на расходы, одновременно отражая выбытие запасов с соответствующего аналитического счёта.
Ответ: 2. Дебет 401 20 272, кредит 105 06 440.
