
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
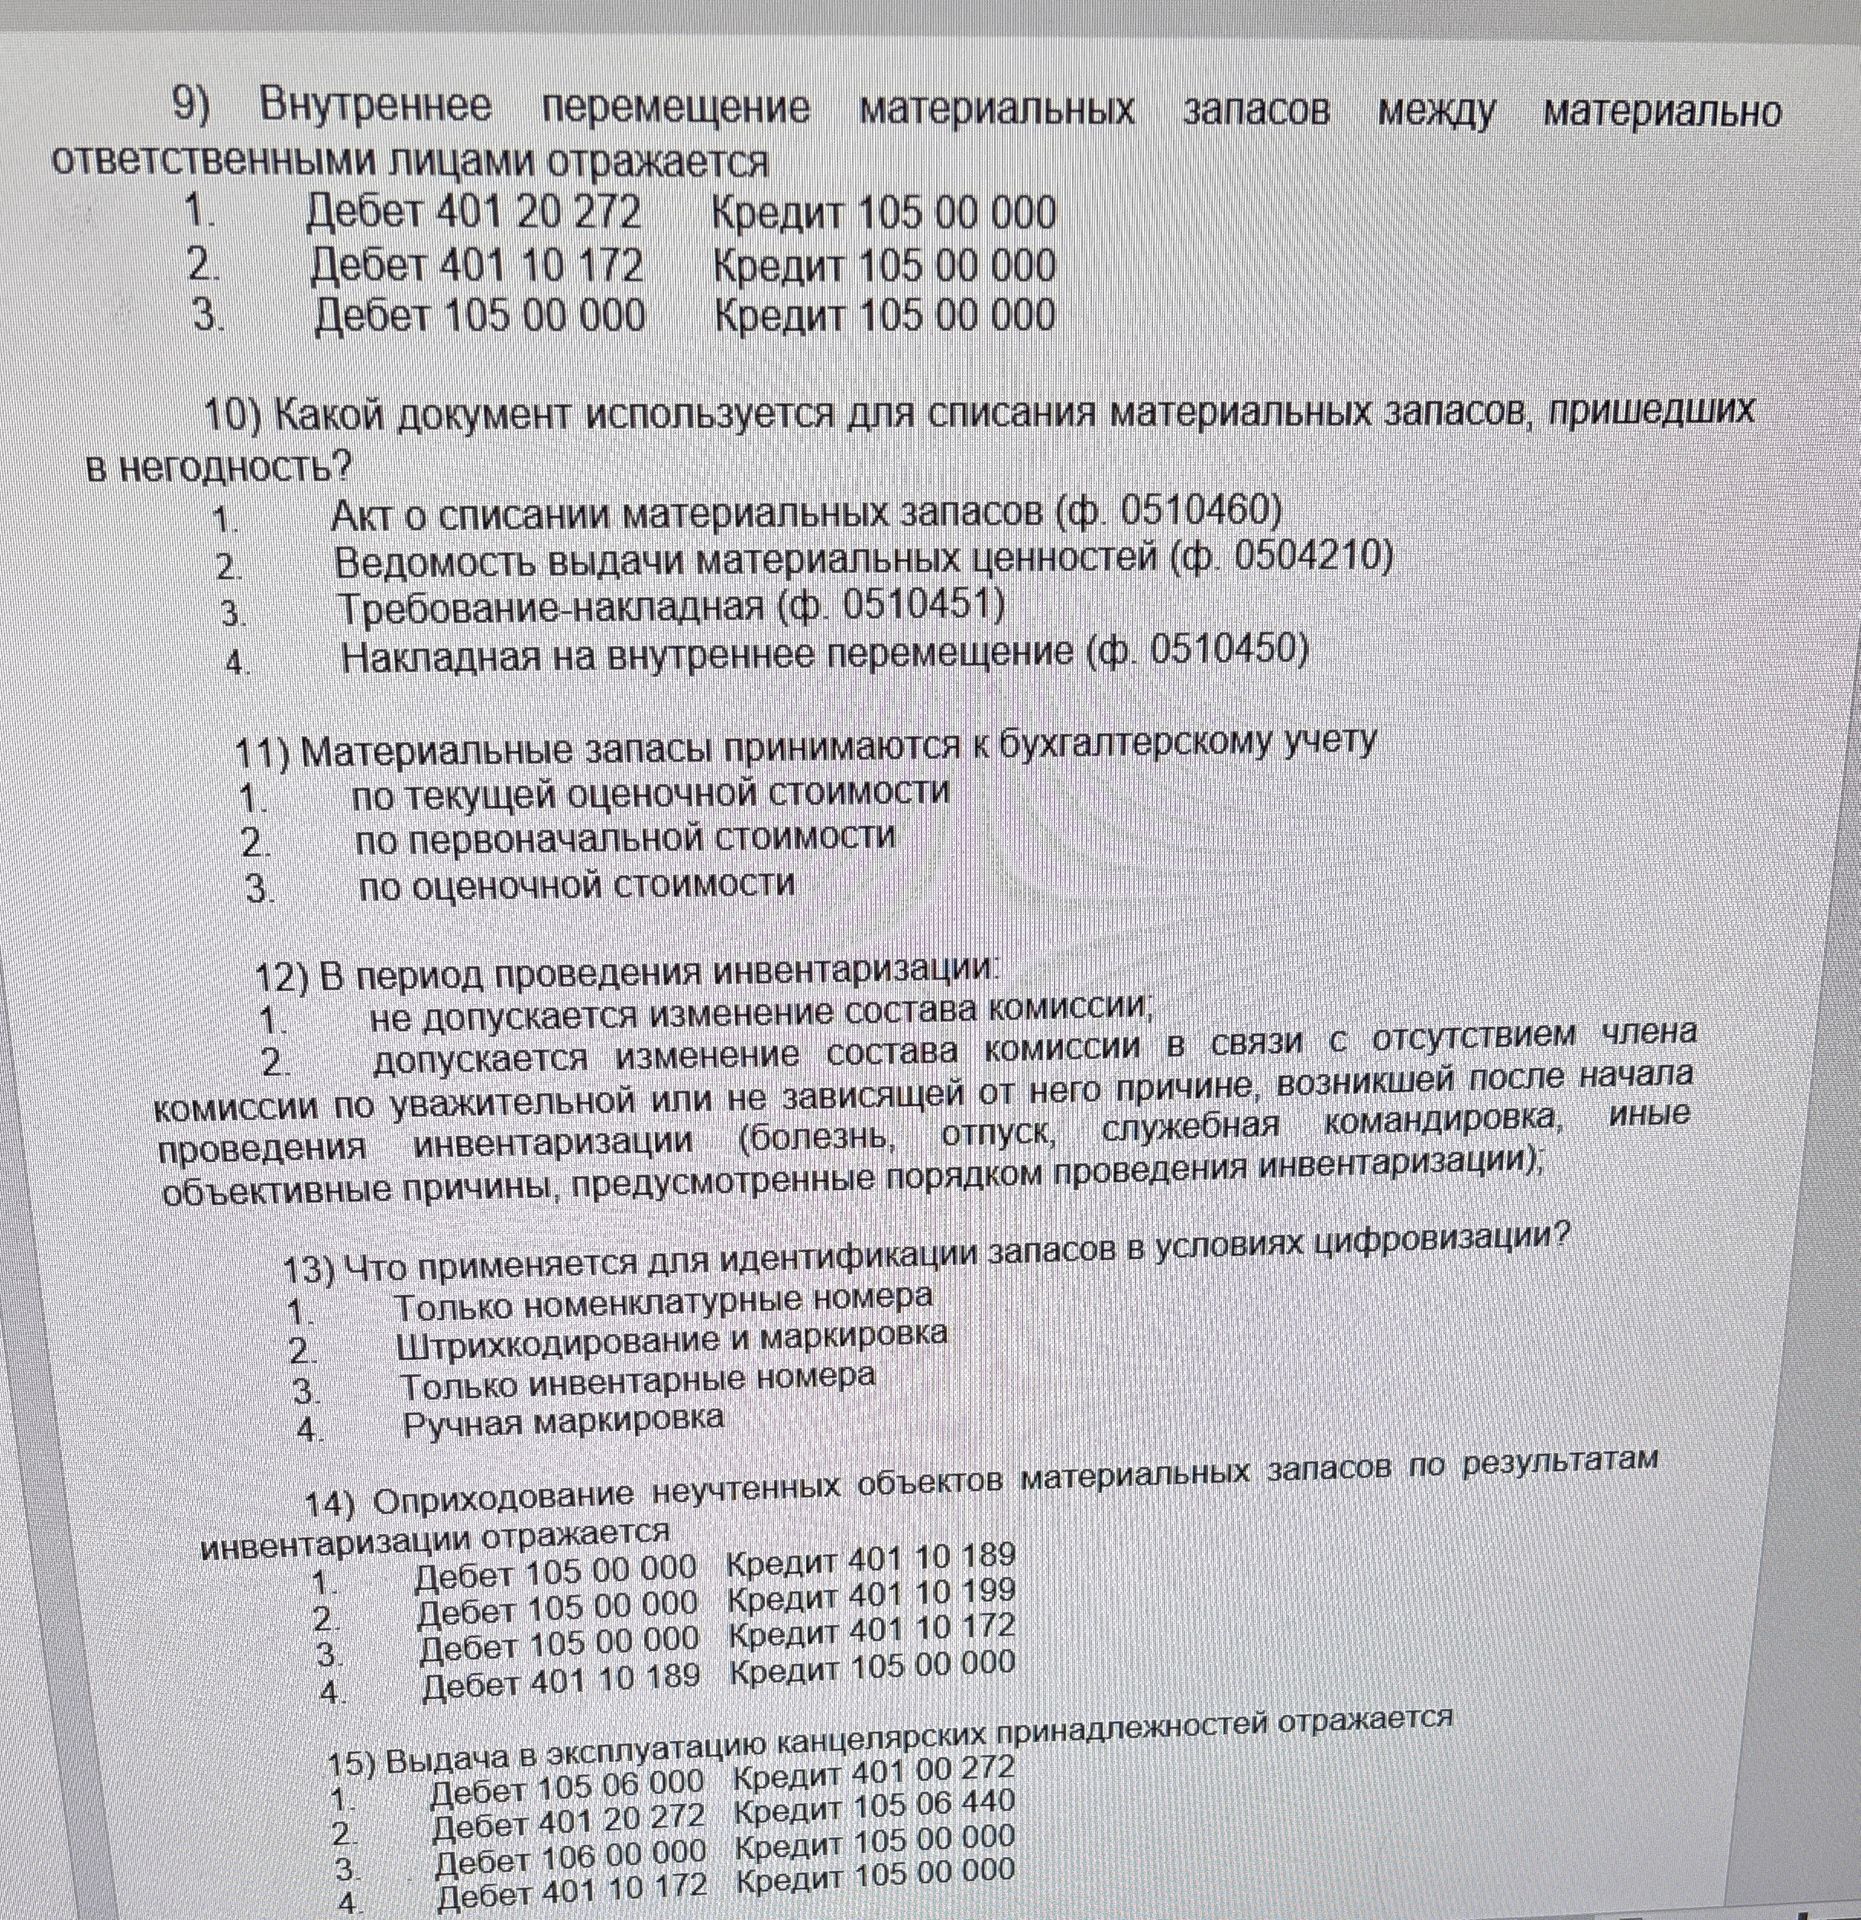
Ответ:
Выявленные при инвентаризации излишки материальных запасов приходуют по дебету счёта запасов. В качестве корреспондирующего счёта для дохода от оприходования излишков применяется счёт 401 10 199.
Ответ: 2. Дебет 105 00 000, кредит 401 10 199.
Выявленные при инвентаризации излишки материальных запасов приходуют по дебету счёта запасов. В качестве корреспондирующего счёта для дохода от оприходования излишков применяется счёт 401 10 199.
Ответ: 2. Дебет 105 00 000, кредит 401 10 199.
