
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
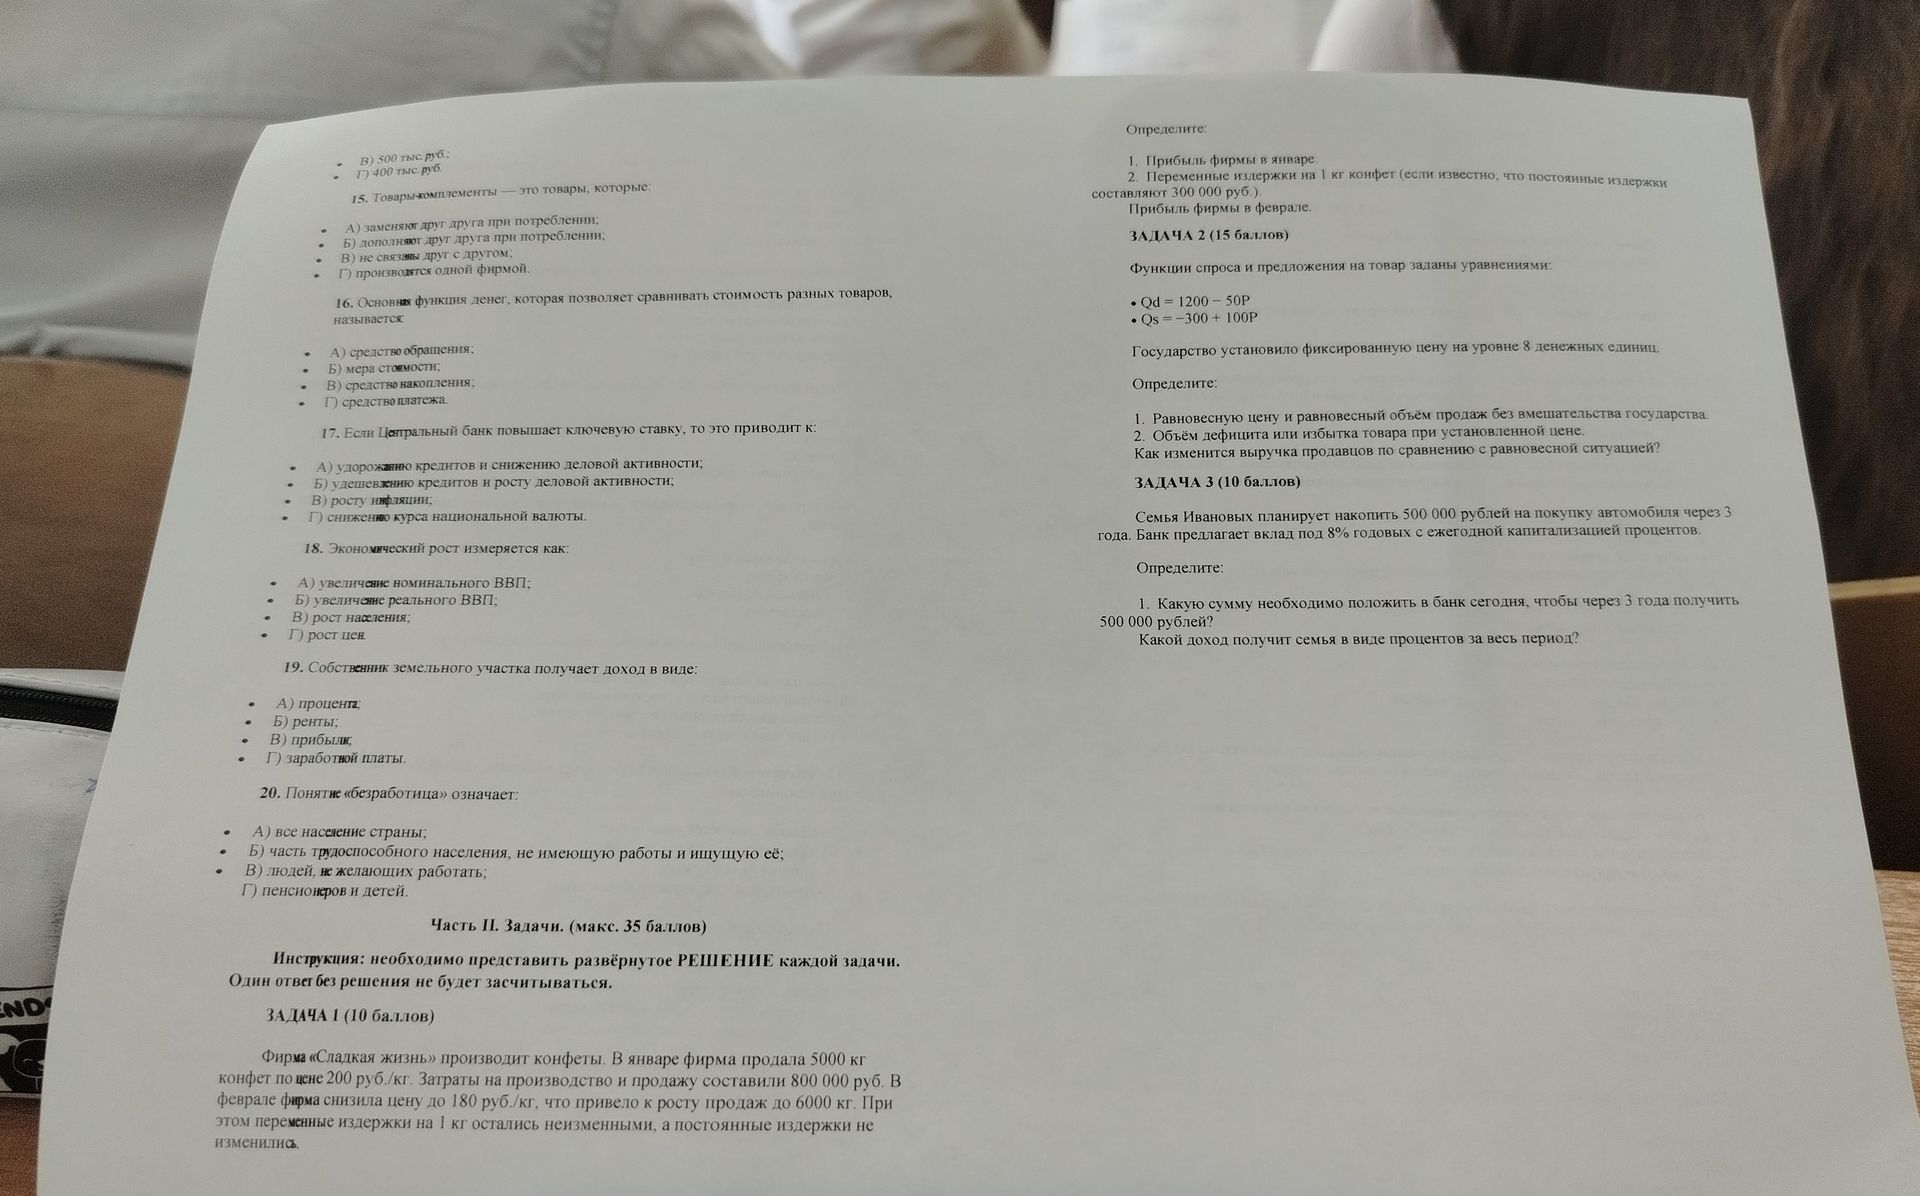
Ответ:
В условии есть противоречие: общие затраты за январь указаны как 80 000 руб., а постоянные издержки — как 300 000 руб. Общие издержки не могут быть меньше постоянных. Поэтому прибыль января нельзя однозначно определить, а данные для расчёта переменных издержек также несовместимы.
Если трактовать 80 000 руб. как сумму переменных издержек января, то переменные издержки на 1 кг равны: \(80\,000 : 500 = 160\) руб./кг. Но с постоянными издержками 300 000 руб. общие затраты января тогда составили бы 380 000 руб., а прибыль — \(200 \times 500 - 380\,000 = -280\,000\) руб. (убыток).
Если же 80 000 руб. — это все затраты января, прибыль была бы \(200 \times 500 - 80\,000 = 20\,000\) руб., однако это невозможно совместить с указанными постоянными издержками 300 000 руб.
Для февраля при переменных издержках 160 руб./кг и постоянных издержках 300 000 руб.: выручка \(180 \times 600 = 108\,000\) руб.; переменные издержки \(160 \times 600 = 96\,000\) руб.; прибыль \(108\,000 - 96\,000 - 300\,000 = -288\,000\) руб. (убыток).
Нужно уточнить, что означает сумма 80 000 руб. и как она соотносится с постоянными издержками 300 000 руб.
