
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
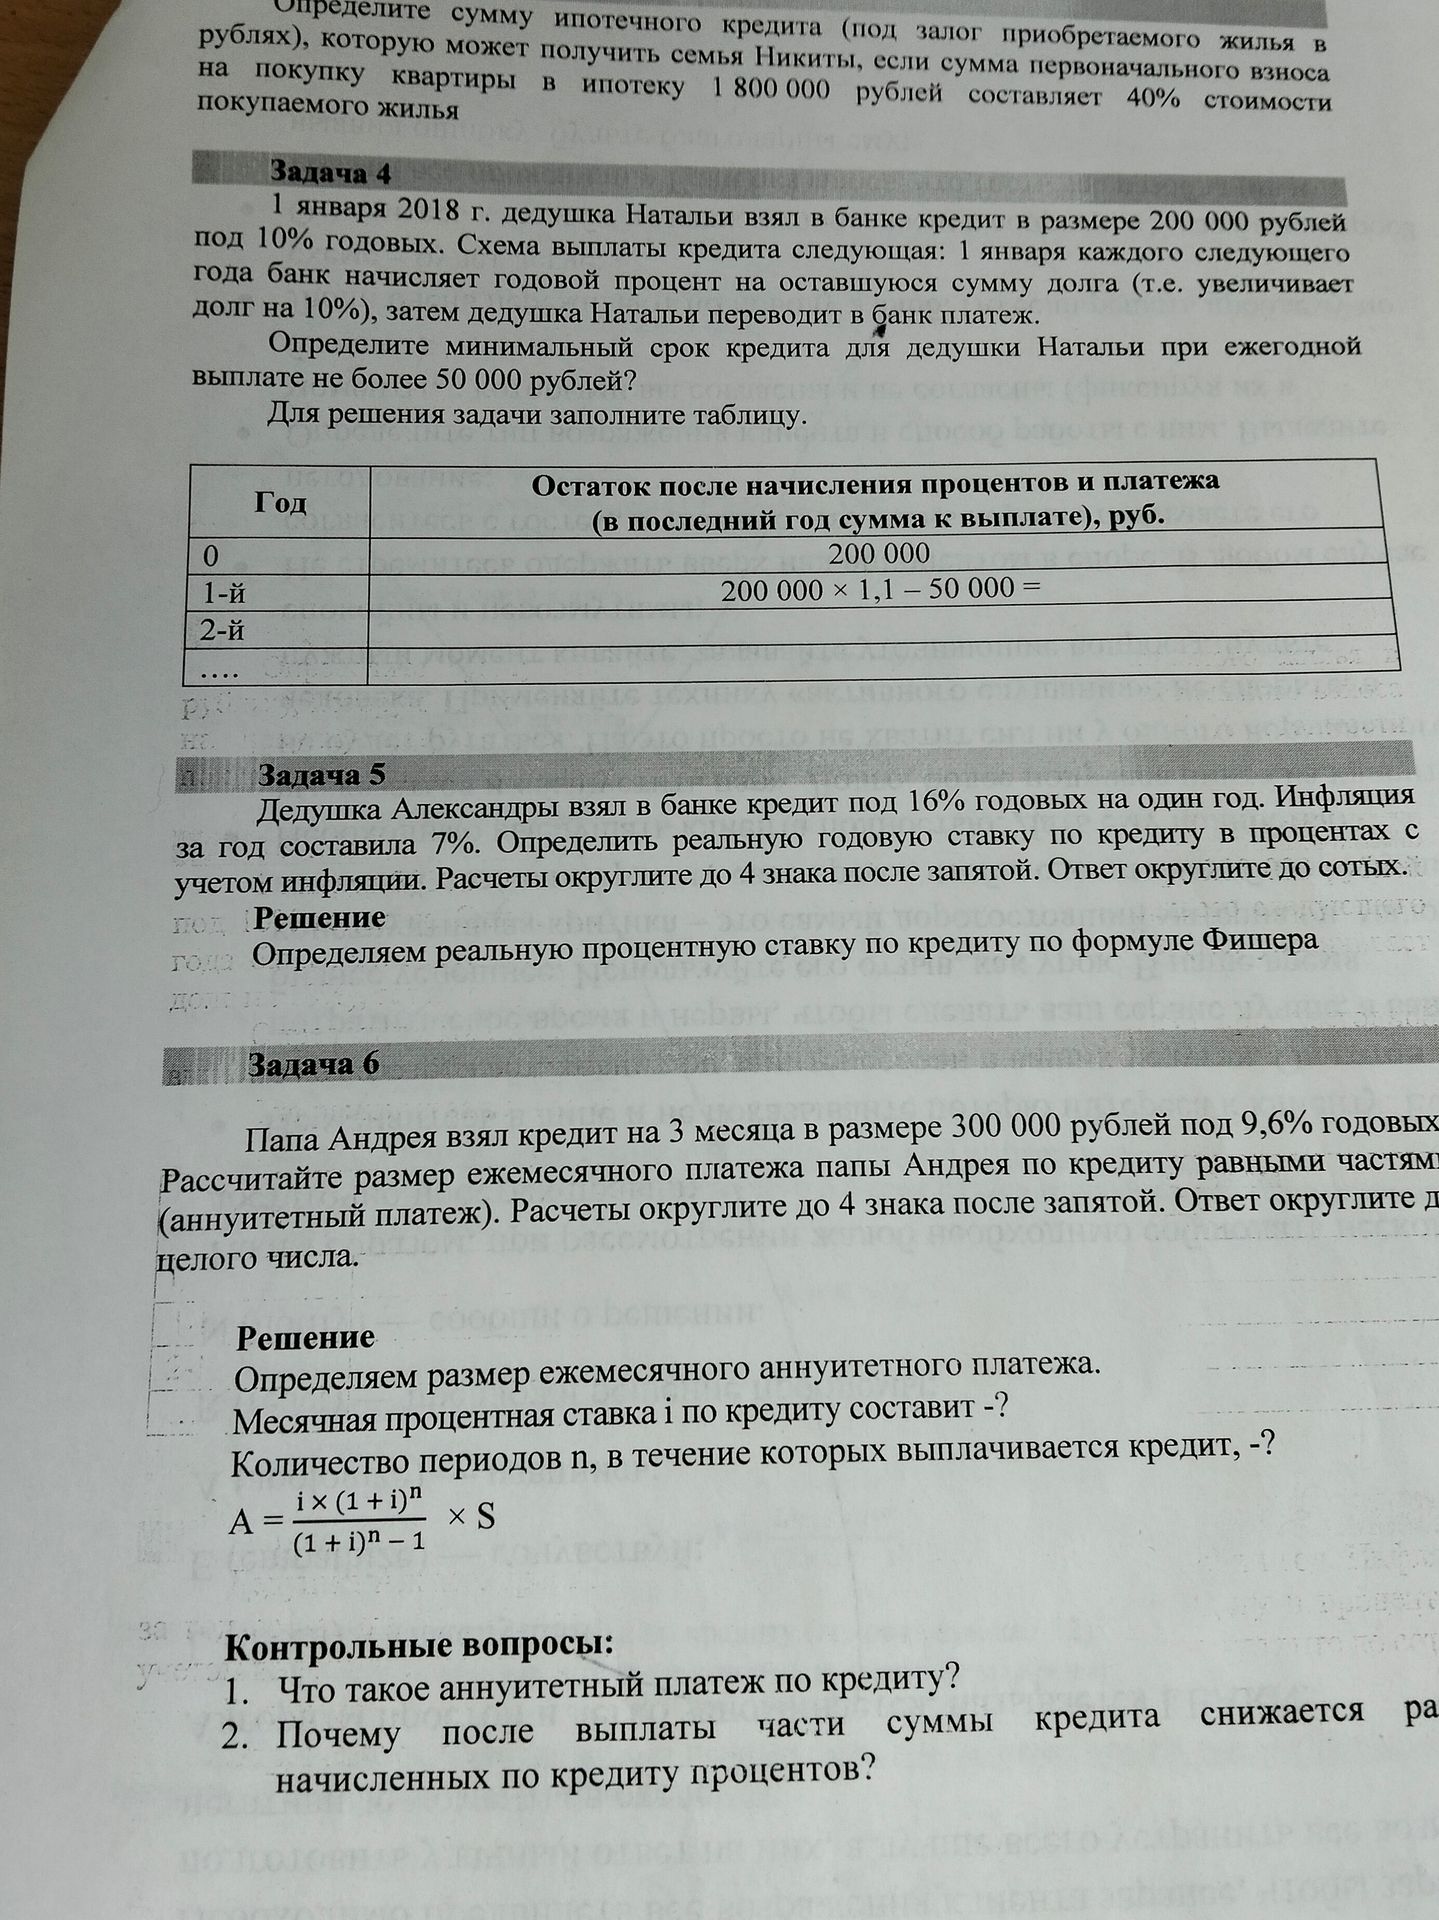
Каждый год сначала долг умножается на 1,1, а затем из него вычитается платёж. Чтобы срок был минимальным, в первые годы выгодно платить максимально допустимые 50 000 рублей.
После первого года: 200 000 × 1,1 − 50 000 = 170 000 рублей.
После второго года: 170 000 × 1,1 − 50 000 = 137 000 рублей.
После третьего года: 137 000 × 1,1 − 50 000 = 87 000 рублей.
После четвёртого года долг с процентами составит 87 000 × 1,1 = 95 700 рублей. Последний платёж может быть равен этой сумме, поскольку ограничение «не более 50 000 рублей» задано для ежегодной выплаты — но при таком условии последний платёж также не может превышать 50 000. Значит, после четвёртого платежа останется 45 700 рублей.
После пятого начисления процентов долг составит 45 700 × 1,1 = 50 270 рублей, что превышает максимальный платёж. Следовательно, одной выплаты в пятый год недостаточно для полного погашения при установленном ограничении.
Однако в условии не уточнено, разрешены ли дополнительные платежи в течение года. По указанной схеме платёж один раз в год, поэтому при платеже не более 50 000 рублей кредит не может быть погашен за 5 лет: после пятого года останется 270 рублей, если внести 50 000 рублей. В шестой год начисленные проценты увеличат остаток до 297 рублей, и его можно выплатить.
Годовая выплата в последний год составляет только остаток долга после начисления процентов.
| Год | Остаток после начисления процентов и платежа, руб. |
|---|---|
| 0 | 200 000 |
| 1-й | 200 000 × 1,1 − 50 000 = 170 000 |
| 2-й | 170 000 × 1,1 − 50 000 = 137 000 |
| 3-й | 137 000 × 1,1 − 50 000 = 87 000 |
| 4-й | 87 000 × 1,1 − 50 000 = 45 700 |
| 5-й | 45 700 × 1,1 − 50 000 = 270 |
| 6-й | 270 × 1,1 − 297 = 0 |
Ответ: минимальный срок — 6 лет.
