
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
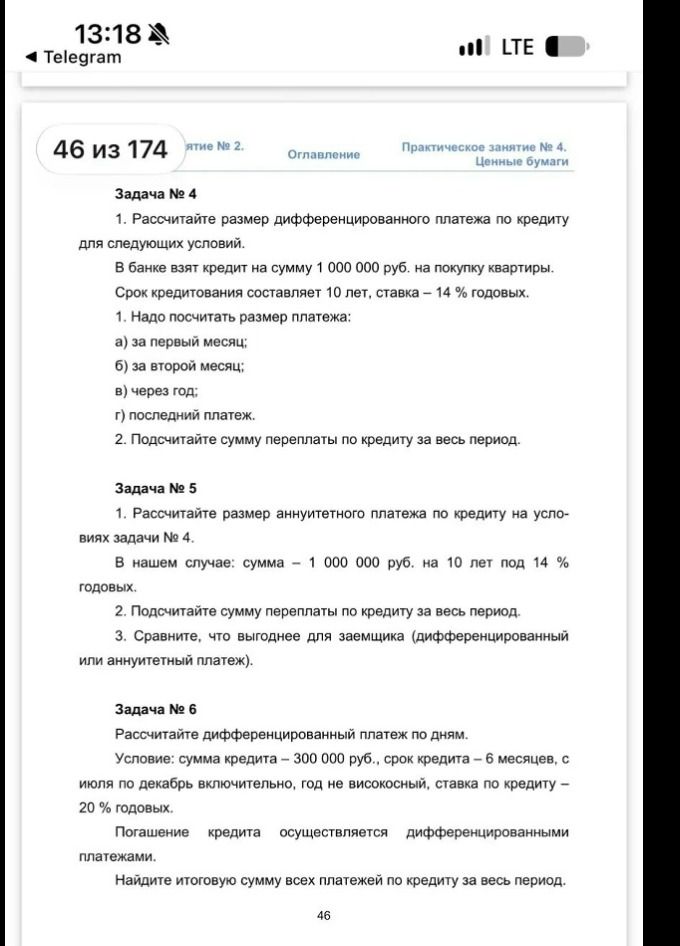
Ответ:
Дано: сумма кредита — 1 000 000 руб.; срок — 10 лет = 120 месяцев; годовая ставка — 14 %.
Месячная процентная ставка: \(i=0.14/12=0.0116667\).
Ежемесячная часть основного долга постоянна:
\(D=1\,000\,000/120=8\,333.33\) руб.
Дифференцированный платёж определяется формулой: платёж = часть основного долга + проценты на остаток долга перед платежом.
- Первый месяц: проценты \(1\,000\,000\cdot0.0116667=11\,666.67\) руб.; платёж \(8\,333.33+11\,666.67=20\,000.00\) руб.
- Второй месяц: остаток долга перед платежом \(1\,000\,000-8\,333.33=991\,666.67\) руб.; проценты \(991\,666.67\cdot0.0116667=11\,569.44\) руб.; платёж \(8\,333.33+11\,569.44=19\,902.78\) руб.
- Через год: понимаем как 12-й ежемесячный платёж. Остаток перед ним: \(1\,000\,000-11\cdot8\,333.33=908\,333.33\) руб.; проценты \(908\,333.33\cdot0.0116667=10\,597.22\) руб.; платёж \(8\,333.33+10\,597.22=18\,930.56\) руб.
- Последний платёж: остаток основного долга перед ним — \(8\,333.33\) руб.; проценты \(8\,333.33\cdot0.0116667=97.22\) руб.; платёж \(8\,333.33+97.22=8\,430.56\) руб.
Общая сумма процентов при дифференцированной схеме:
\(S_{\text{переплаты}}=0.0116667\cdot\frac{1\,000\,000\cdot121}{2}=705\,833.33\) руб.
Общая сумма выплат: \(1\,000\,000+705\,833.33=1\,705\,833.33\) руб.
Ответ: а) 20 000,00 руб.; б) 19 902,78 руб.; в) 18 930,56 руб.; г) 8 430,56 руб.; переплата — 705 833,33 руб.
