
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
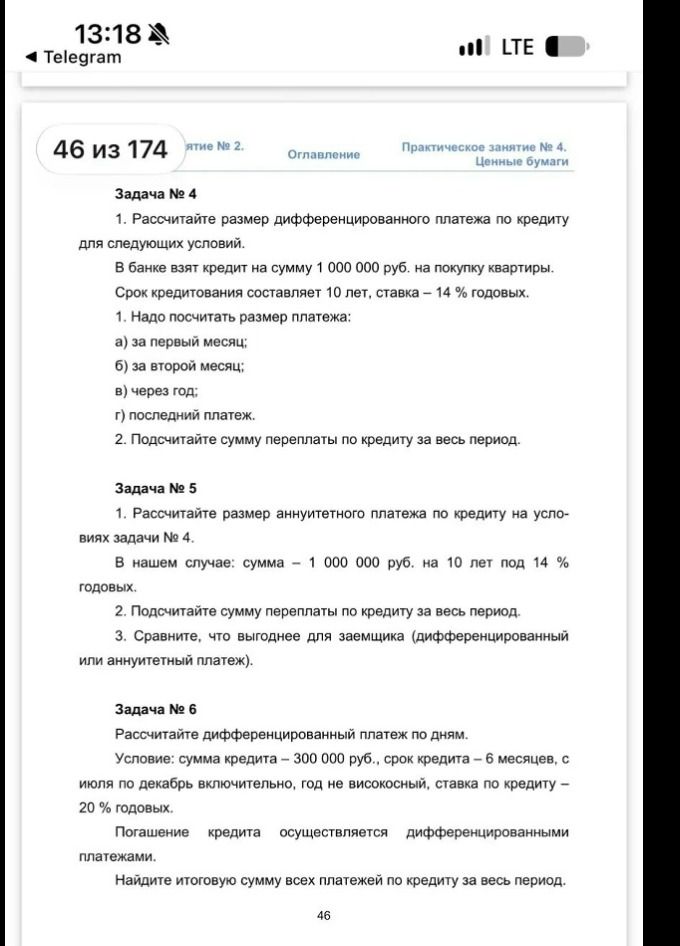
Ответ:
Дано: \(P=1\,000\,000\) руб.; \(n=120\) месяцев; месячная ставка \(i=0.14/12=0.0116667\).
Аннуитетный платёж рассчитывается по формуле:
\[A=\frac{P\cdot i}{1-(1+i)^{-n}}\]
Подставим значения:
\[A=\frac{1\,000\,000\cdot0.0116667}{1-(1.0116667)^{-120}}\approx15\,526.64\text{ руб.}\]
Все 120 платежей одинаковы, поэтому общая сумма выплат:
\(15\,526.64\cdot120\approx1\,863\,197.30\) руб.
Переплата:
\(1\,863\,197.30-1\,000\,000=863\,197.30\) руб.
Сравнение: при дифференцированной схеме переплата составляет 705 833,33 руб., а при аннуитетной — примерно 863 197,30 руб. Следовательно, дифференцированные платежи выгоднее по общей переплате. Аннуитетная схема удобнее тем, что каждый месяц уплачивается одинаковая сумма, но переплата больше.
Ответ: аннуитетный платёж — примерно 15 526,64 руб. в месяц; переплата — примерно 863 197,30 руб. Для заемщика выгоднее дифференцированный платёж.
