
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
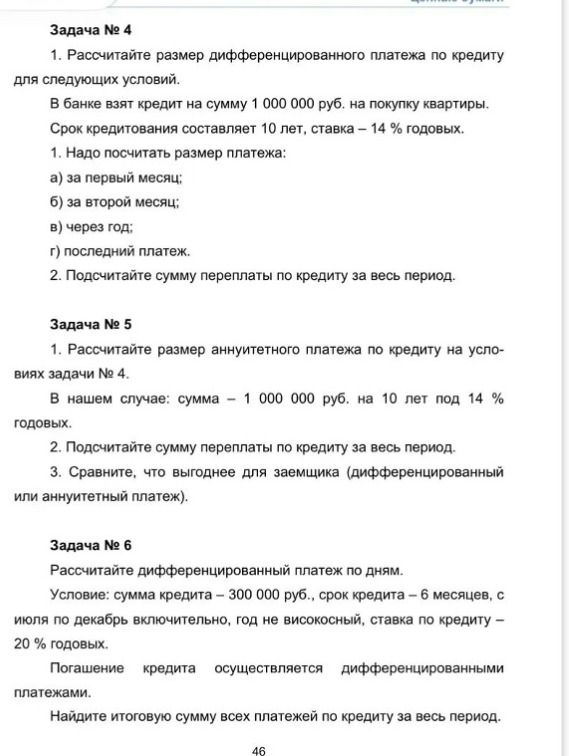
Ответ:
Ежемесячная ставка \(i=0.14/12\), число платежей \(n=120\). Аннуитетный платёж рассчитывается по формуле \(A=P\cdot i/(1-(1+i)^{-n})\), где \(P=1\,000\,000\) руб.
Подставляем данные: \(A=1\,000\,000\cdot(0.14/12)/(1-(1+0.14/12)^{-120})\approx15\,526.68\) руб.
Общая сумма выплат: \(15\,526.68\cdot120\approx1\,863\,201.60\) руб. Переплата: \(1\,863\,201.60-1\,000\,000=863\,201.60\) руб. Расчёт выполнен с неокруглённым значением платежа; из-за округления отображаемого платежа возможна разница в несколько копеек.
По условиям задачи № 4 переплата при дифференцированной схеме — 705 833,33 руб. Она меньше аннуитетной примерно на \(863\,201.60-705\,833.33=157\,368.27\) руб.
Ответ: аннуитетный платёж — около 15 526,68 руб. в месяц; переплата — около 863 201,60 руб. Заёмщику выгоднее дифференцированный платёж по общей сумме переплаты.
