
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
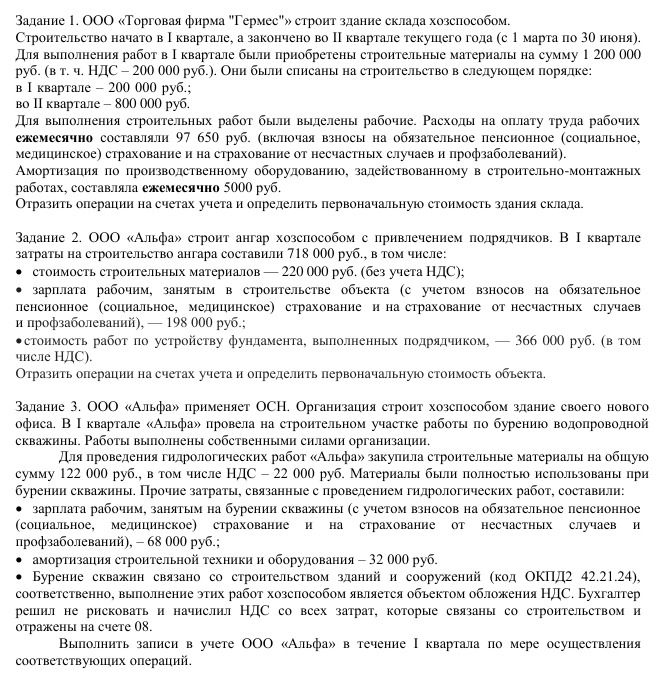
Строительство продолжалось с марта по июнь включительно: один месяц в I квартале и три месяца во II квартале. В расчёте предполагается, что указанные суммы списания материалов — их стоимость без возмещаемого НДС, а склад будет использоваться в облагаемой НДС деятельности.
- Материалы приняты к учёту: стоимость без НДС — 1 200 000 − 200 000 = 1 000 000 руб. Проводки: Дт 10 Кт 60 — 1 000 000 руб.; Дт 19 Кт 60 — 200 000 руб. Входной НДС принимается к вычету при выполнении необходимых условий: Дт 68 Кт 19 — 200 000 руб.
- Материалы отнесены на строительство: в I квартале Дт 08 Кт 10 — 200 000 руб.; во II квартале Дт 08 Кт 10 — 800 000 руб.
- Трудовые затраты за четыре месяца: 97 650 × 4 = 390 600 руб. Ежемесячно отражаются начисленные расходы на оплату труда и страховые взносы: Дт 08 Кт 70 и Дт 08 Кт 69; всего за период — 390 600 руб. Разделить общую сумму между счетами 70 и 69 по условию нельзя.
- Амортизация за четыре месяца: 5 000 × 4 = 20 000 руб. Ежемесячно: Дт 08 Кт 02 — 5 000 руб.
- НДС по строительно-монтажным работам для собственного потребления рассчитывается по итогам квартала исходя из фактических затрат на работы. За I квартал база: 200 000 + 97 650 + 5 000 = 302 650 руб.; НДС: 302 650 × 20% = 60 530 руб. Проводка на конец квартала: Дт 19 Кт 68 — 60 530 руб.
- За II квартал база: 800 000 + (97 650 × 3) + (5 000 × 3) = 1 107 950 руб.; НДС: 1 107 950 × 20% = 221 590 руб. Проводка на конец квартала: Дт 19 Кт 68 — 221 590 руб. НДС по собственным строительно-монтажным работам принимается к вычету при соблюдении предусмотренных условий, в том числе после уплаты налога в бюджет.
- После завершения и принятия склада к учёту его фактические затраты списываются проводкой Дт 01 Кт 08.
Первоначальная стоимость: 1 000 000 + 390 600 + 20 000 = 1 410 600 руб. Возмещаемый НДС в первоначальную стоимость не включён.
Ответ: первоначальная стоимость здания склада — 1 410 600 руб.
Строительство продолжалось с марта по июнь включительно: один месяц в I квартале и три месяца во II квартале. В расчёте предполагается, что указанные суммы списания материалов — их стоимость без возмещаемого НДС, а склад будет использоваться в облагаемой НДС деятельности.
- Материалы приняты к учёту: стоимость без НДС — 1 200 000 − 200 000 = 1 000 000 руб. Проводки: Дт 10 Кт 60 — 1 000 000 руб.; Дт 19 Кт 60 — 200 000 руб. Входной НДС принимается к вычету при выполнении необходимых условий: Дт 68 Кт 19 — 200 000 руб.
- Материалы отнесены на строительство: в I квартале Дт 08 Кт 10 — 200 000 руб.; во II квартале Дт 08 Кт 10 — 800 000 руб.
- Трудовые затраты за четыре месяца: 97 650 × 4 = 390 600 руб. Ежемесячно отражаются начисленные расходы на оплату труда и страховые взносы: Дт 08 Кт 70 и Дт 08 Кт 69; всего за период — 390 600 руб. Разделить общую сумму между счетами 70 и 69 по условию нельзя.
- Амортизация за четыре месяца: 5 000 × 4 = 20 000 руб. Ежемесячно: Дт 08 Кт 02 — 5 000 руб.
- НДС по строительно-монтажным работам для собственного потребления рассчитывается по итогам квартала исходя из фактических затрат на работы. За I квартал база: 200 000 + 97 650 + 5 000 = 302 650 руб.; НДС: 302 650 × 20% = 60 530 руб. Проводка на конец квартала: Дт 19 Кт 68 — 60 530 руб.
- За II квартал база: 800 000 + (97 650 × 3) + (5 000 × 3) = 1 107 950 руб.; НДС: 1 107 950 × 20% = 221 590 руб. Проводка на конец квартала: Дт 19 Кт 68 — 221 590 руб. НДС по собственным строительно-монтажным работам принимается к вычету при соблюдении предусмотренных условий, в том числе после уплаты налога в бюджет.
- После завершения и принятия склада к учёту его фактические затраты списываются проводкой Дт 01 Кт 08.
Первоначальная стоимость: 1 000 000 + 390 600 + 20 000 = 1 410 600 руб. Возмещаемый НДС в первоначальную стоимость не включён.
Ответ: первоначальная стоимость здания склада — 1 410 600 руб.
