
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
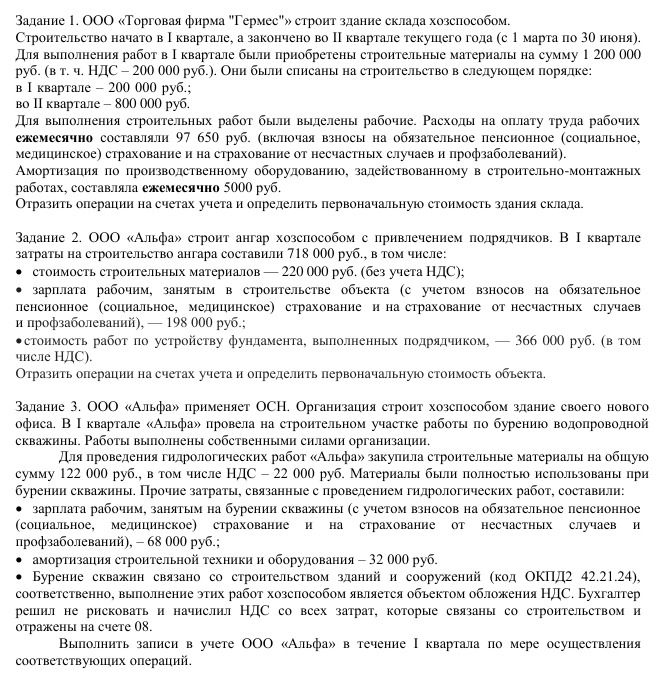
Материалы стоят без НДС 122 000 − 22 000 = 100 000 руб. Фактические затраты на бурение, относимые на счёт 08: 100 000 + 68 000 + 32 000 = 200 000 руб. По условию бурение — облагаемые НДС строительно-монтажные работы для собственного потребления, поэтому НДС рассчитывается с фактических затрат на эти работы, а не начисляется повторно с суммы входного НДС по материалам.
- Приобретены материалы: Дт 10 Кт 60 — 100 000 руб.; Дт 19 Кт 60 — 22 000 руб.
- Входной НДС по материалам принимается к вычету при наличии необходимых документов и соблюдении условий вычета: Дт 68 Кт 19 — 22 000 руб.
- Материалы использованы для бурения: Дт 08 Кт 10 — 100 000 руб.
- Начислены расходы на оплату труда и страховые взносы: Дт 08 Кт 70 и Дт 08 Кт 69 — всего 68 000 руб. Отдельные суммы зарплаты и взносов в условии не приведены.
- Начислена амортизация строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- НДС по собственным строительно-монтажным работам: 200 000 × 20% = 40 000 руб. По итогам I квартала начисляется Дт 19 Кт 68 — 40 000 руб. НДС, начисленный по таким работам, принимается к вычету при соблюдении установленных условий, в том числе после уплаты налога в бюджет.
Итого на счёте 08 по приведённым затратам отражается 200 000 руб. Начисленный НДС по собственным работам — 40 000 руб.; входной НДС по материалам — 22 000 руб. не является затратой на строительство при наличии права на вычет.
Ответ: проводки приведены выше; НДС по бурению для собственного потребления составляет 40 000 руб.
Материалы стоят без НДС 122 000 − 22 000 = 100 000 руб. Фактические затраты на бурение, относимые на счёт 08: 100 000 + 68 000 + 32 000 = 200 000 руб. По условию бурение — облагаемые НДС строительно-монтажные работы для собственного потребления, поэтому НДС рассчитывается с фактических затрат на эти работы, а не начисляется повторно с суммы входного НДС по материалам.
- Приобретены материалы: Дт 10 Кт 60 — 100 000 руб.; Дт 19 Кт 60 — 22 000 руб.
- Входной НДС по материалам принимается к вычету при наличии необходимых документов и соблюдении условий вычета: Дт 68 Кт 19 — 22 000 руб.
- Материалы использованы для бурения: Дт 08 Кт 10 — 100 000 руб.
- Начислены расходы на оплату труда и страховые взносы: Дт 08 Кт 70 и Дт 08 Кт 69 — всего 68 000 руб. Отдельные суммы зарплаты и взносов в условии не приведены.
- Начислена амортизация строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- НДС по собственным строительно-монтажным работам: 200 000 × 20% = 40 000 руб. По итогам I квартала начисляется Дт 19 Кт 68 — 40 000 руб. НДС, начисленный по таким работам, принимается к вычету при соблюдении установленных условий, в том числе после уплаты налога в бюджет.
Итого на счёте 08 по приведённым затратам отражается 200 000 руб. Начисленный НДС по собственным работам — 40 000 руб.; входной НДС по материалам — 22 000 руб. не является затратой на строительство при наличии права на вычет.
Ответ: проводки приведены выше; НДС по бурению для собственного потребления составляет 40 000 руб.
