
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
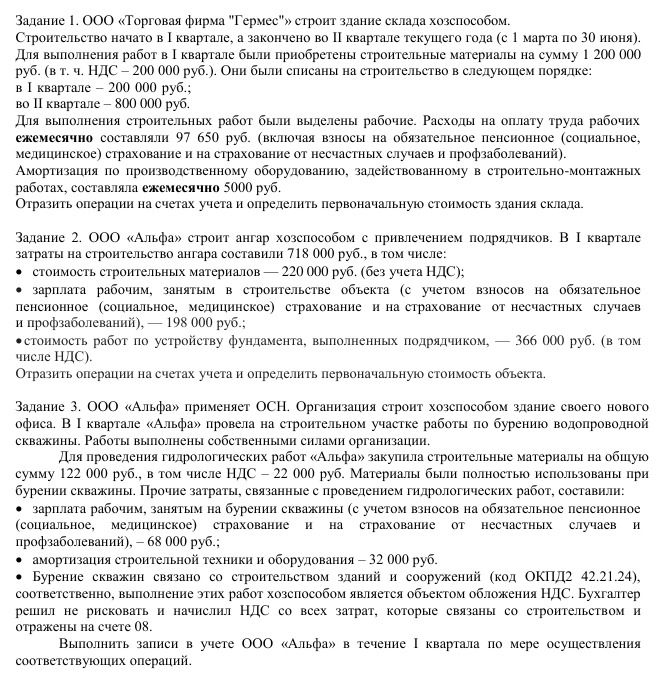
В данных есть несоответствие: перечисленные суммы составляют 220 000 + 198 000 + 366 000 = 784 000 руб. Если из стоимости работ подрядчика исключить указанный в ней НДС по ставке 20%, получится 366 000 ÷ 1,2 = 305 000 руб.; тогда сумма затрат без возмещаемого НДС равна 220 000 + 198 000 + 305 000 = 723 000 руб., а не 718 000 руб. Ниже расчёт выполнен по перечисленным составляющим. Для материалов предполагается наличие входного НДС по ставке 20% и документов для его вычета.
- Материалы: Дт 08 Кт 10 — 220 000 руб. Если материалы приобретены с НДС по ставке 20%, входной НДС равен 44 000 руб.: Дт 19 Кт 60 — 44 000 руб.; при выполнении условий вычета — Дт 68 Кт 19 — 44 000 руб.
- Трудовые затраты вместе со страховыми взносами: Дт 08 Кт 70 и Дт 08 Кт 69 — всего 198 000 руб. Разбивка общей суммы между счетами 70 и 69 в условии не дана.
- Работы подрядчика без возмещаемого НДС: 366 000 ÷ 1,2 = 305 000 руб. Проводки: Дт 08 Кт 60 — 305 000 руб.; Дт 19 Кт 60 — 61 000 руб.; при выполнении условий вычета — Дт 68 Кт 19 — 61 000 руб.
- После завершения строительства и принятия ангара к учёту: Дт 01 Кт 08 — 723 000 руб.
Если 718 000 руб. — достоверный итог, нужно уточнить хотя бы одну из сумм составляющих или порядок учёта НДС: по приведённым данным получить такой итог нельзя.
Ответ: по перечисленным составляющим первоначальная стоимость ангара — 723 000 руб.; в условии заявлен итог 718 000 руб., который с этими составляющими не сходится.
В данных есть несоответствие: перечисленные суммы составляют 220 000 + 198 000 + 366 000 = 784 000 руб. Если из стоимости работ подрядчика исключить указанный в ней НДС по ставке 20%, получится 366 000 ÷ 1,2 = 305 000 руб.; тогда сумма затрат без возмещаемого НДС равна 220 000 + 198 000 + 305 000 = 723 000 руб., а не 718 000 руб. Ниже расчёт выполнен по перечисленным составляющим. Для материалов предполагается наличие входного НДС по ставке 20% и документов для его вычета.
- Материалы: Дт 08 Кт 10 — 220 000 руб. Если материалы приобретены с НДС по ставке 20%, входной НДС равен 44 000 руб.: Дт 19 Кт 60 — 44 000 руб.; при выполнении условий вычета — Дт 68 Кт 19 — 44 000 руб.
- Трудовые затраты вместе со страховыми взносами: Дт 08 Кт 70 и Дт 08 Кт 69 — всего 198 000 руб. Разбивка общей суммы между счетами 70 и 69 в условии не дана.
- Работы подрядчика без возмещаемого НДС: 366 000 ÷ 1,2 = 305 000 руб. Проводки: Дт 08 Кт 60 — 305 000 руб.; Дт 19 Кт 60 — 61 000 руб.; при выполнении условий вычета — Дт 68 Кт 19 — 61 000 руб.
- После завершения строительства и принятия ангара к учёту: Дт 01 Кт 08 — 723 000 руб.
Если 718 000 руб. — достоверный итог, нужно уточнить хотя бы одну из сумм составляющих или порядок учёта НДС: по приведённым данным получить такой итог нельзя.
Ответ: по перечисленным составляющим первоначальная стоимость ангара — 723 000 руб.; в условии заявлен итог 718 000 руб., который с этими составляющими не сходится.
