
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
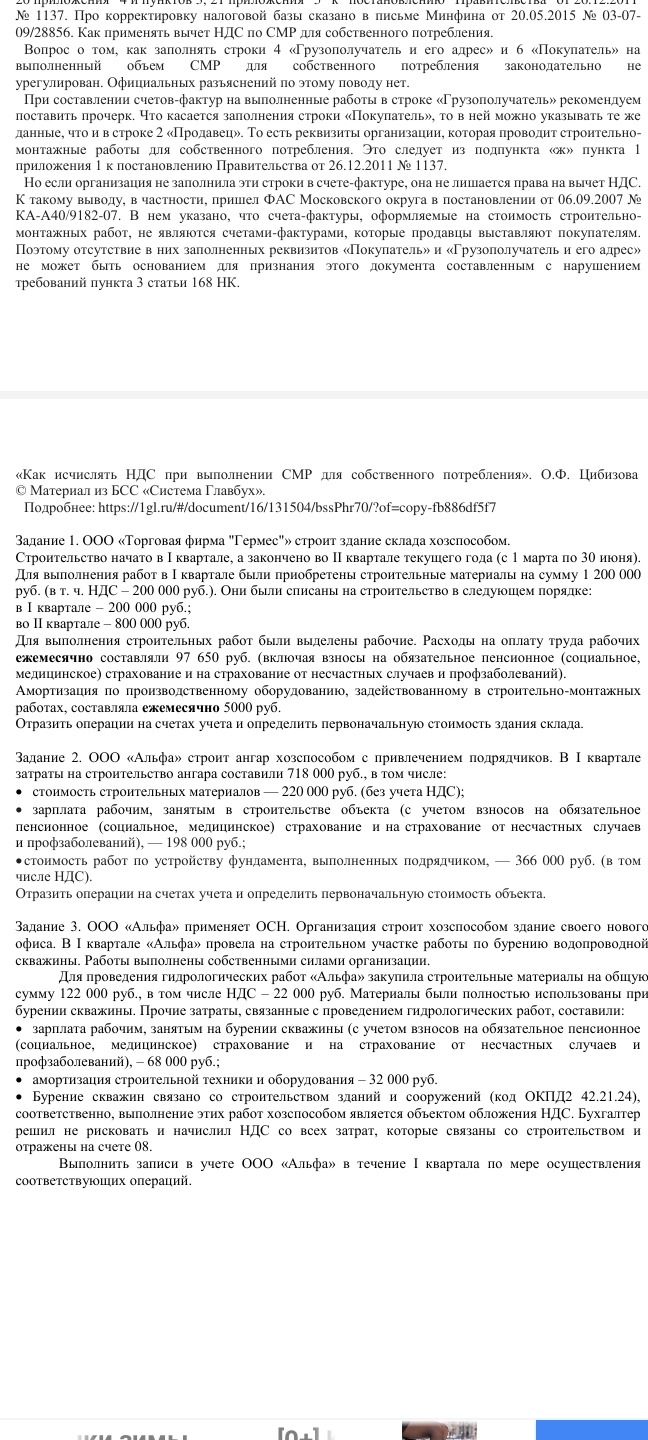
Ответ:
Стоимость материалов без НДС: 1 200 000 − 200 000 = 1 000 000 руб. Она совпадает с суммой материалов, списанных на строительство.
I квартал (март): затраты на строительство составили 200 000 + 675 000 + 5 000 = 880 000 руб.
II квартал (апрель—июнь): затраты на строительство составили 800 000 + 3 × 675 000 + 3 × 5 000 = 2 840 000 руб.
Проводки по приобретению материалов: Дт 10 — 1 000 000 руб.; Дт 19 — 200 000 руб.; Кт 60 — 1 200 000 руб. При наличии счета-фактуры и соблюдении условий вычета: Дт 68 «НДС» — 200 000 руб.; Кт 19 — 200 000 руб.
Списание затрат на строительство:
- Дт 08 — Кт 10: в I квартале 200 000 руб., во II квартале 800 000 руб.;
- Дт 08 — Кт 70 и 69: совокупно за четыре месяца 2 700 000 руб. (по 675 000 руб. ежемесячно). Разделить сумму между оплатой труда и страховыми взносами по условию нельзя;
- Дт 08 — Кт 02: амортизация за четыре месяца — 20 000 руб. (по 5 000 руб. ежемесячно).
При выполнении СМР для собственного потребления НДС начисляется с фактических затрат на строительство. При ставке 20%: за I квартал — 880 000 × 20% = 176 000 руб.; за II квартал — 2 840 000 × 20% = 568 000 руб. Проводка начисления: Дт 19 — Кт 68 «НДС» — соответствующая сумма за квартал. Вычет начисленного НДС отражается при соблюдении установленных условий, в частности после уплаты налога в бюджет; проводка вычета — Дт 68 «НДС» — Кт 19.
После завершения строительства объект принимается к учету: Дт 01 — Кт 08 — 3 720 000 руб.
Ответ: первоначальная стоимость здания склада — 3 720 000 руб.
Стоимость материалов без НДС: 1 200 000 − 200 000 = 1 000 000 руб. Она совпадает с суммой материалов, списанных на строительство.
I квартал (март): затраты на строительство составили 200 000 + 675 000 + 5 000 = 880 000 руб.
II квартал (апрель—июнь): затраты на строительство составили 800 000 + 3 × 675 000 + 3 × 5 000 = 2 840 000 руб.
Проводки по приобретению материалов: Дт 10 — 1 000 000 руб.; Дт 19 — 200 000 руб.; Кт 60 — 1 200 000 руб. При наличии счета-фактуры и соблюдении условий вычета: Дт 68 «НДС» — 200 000 руб.; Кт 19 — 200 000 руб.
Списание затрат на строительство:
- Дт 08 — Кт 10: в I квартале 200 000 руб., во II квартале 800 000 руб.;
- Дт 08 — Кт 70 и 69: совокупно за четыре месяца 2 700 000 руб. (по 675 000 руб. ежемесячно). Разделить сумму между оплатой труда и страховыми взносами по условию нельзя;
- Дт 08 — Кт 02: амортизация за четыре месяца — 20 000 руб. (по 5 000 руб. ежемесячно).
При выполнении СМР для собственного потребления НДС начисляется с фактических затрат на строительство. При ставке 20%: за I квартал — 880 000 × 20% = 176 000 руб.; за II квартал — 2 840 000 × 20% = 568 000 руб. Проводка начисления: Дт 19 — Кт 68 «НДС» — соответствующая сумма за квартал. Вычет начисленного НДС отражается при соблюдении установленных условий, в частности после уплаты налога в бюджет; проводка вычета — Дт 68 «НДС» — Кт 19.
После завершения строительства объект принимается к учету: Дт 01 — Кт 08 — 3 720 000 руб.
Ответ: первоначальная стоимость здания склада — 3 720 000 руб.
