
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
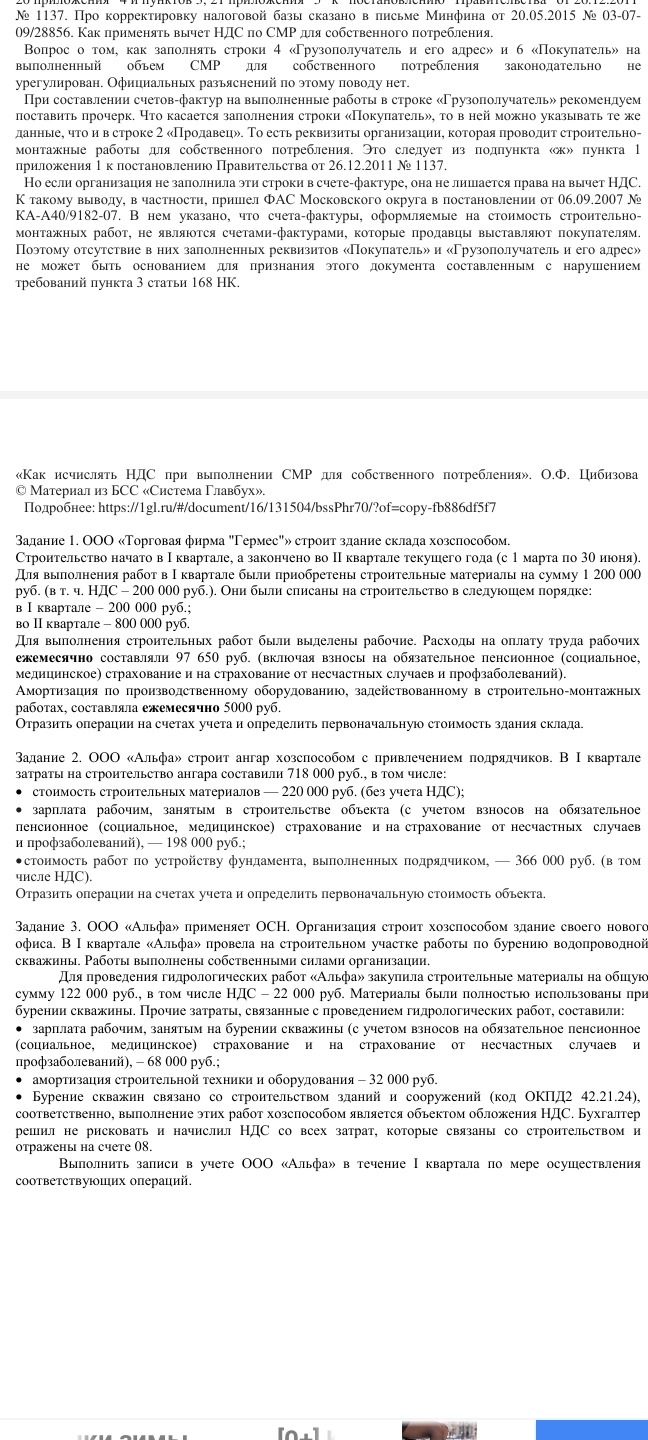
Стоимость материалов без НДС: 122 000 − 22 000 = 100 000 руб. Затраты на бурение, включаемые в счет 08, составляют 100 000 + 68 000 + 32 000 = 200 000 руб.
По мере осуществления операций отражаются записи:
- Приобретены материалы: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- НДС по приобретенным материалам принят к вычету при наличии счета-фактуры и соблюдении условий вычета: Дт 68 «НДС» — Кт 19 — 22 000 руб.
- Материалы использованы для бурения скважины: Дт 08 — Кт 10 — 100 000 руб.
- Начислены расходы на оплату труда и страховые взносы: Дт 08 — Кт 70 и 69 — совокупно 68 000 руб. Разделение этой суммы между оплатой труда и взносами в условии не приведено.
- Начислена амортизация строительной техники и оборудования: Дт 08 — Кт 02 — 32 000 руб.
- На последнее число I квартала начислен НДС с затрат на СМР для собственного потребления: 200 000 × 20% = 40 000 руб.; Дт 19 — Кт 68 «НДС» — 40 000 руб.
Вычет начисленного НДС по СМР для собственного потребления отражается при соблюдении предусмотренных законом условий, в частности после уплаты налога в бюджет: Дт 68 «НДС» — Кт 19 — 40 000 руб.
Ответ: затраты на бурение, учтенные на счете 08, — 200 000 руб.; начисленный НДС — 40 000 руб.
Стоимость материалов без НДС: 122 000 − 22 000 = 100 000 руб. Затраты на бурение, включаемые в счет 08, составляют 100 000 + 68 000 + 32 000 = 200 000 руб.
По мере осуществления операций отражаются записи:
- Приобретены материалы: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- НДС по приобретенным материалам принят к вычету при наличии счета-фактуры и соблюдении условий вычета: Дт 68 «НДС» — Кт 19 — 22 000 руб.
- Материалы использованы для бурения скважины: Дт 08 — Кт 10 — 100 000 руб.
- Начислены расходы на оплату труда и страховые взносы: Дт 08 — Кт 70 и 69 — совокупно 68 000 руб. Разделение этой суммы между оплатой труда и взносами в условии не приведено.
- Начислена амортизация строительной техники и оборудования: Дт 08 — Кт 02 — 32 000 руб.
- На последнее число I квартала начислен НДС с затрат на СМР для собственного потребления: 200 000 × 20% = 40 000 руб.; Дт 19 — Кт 68 «НДС» — 40 000 руб.
Вычет начисленного НДС по СМР для собственного потребления отражается при соблюдении предусмотренных законом условий, в частности после уплаты налога в бюджет: Дт 68 «НДС» — Кт 19 — 40 000 руб.
Ответ: затраты на бурение, учтенные на счете 08, — 200 000 руб.; начисленный НДС — 40 000 руб.
